Daily Market Performance 🚀
 IHSG |  Foreign Flow |  Kurs USD/IDR |  Gold |
| 5.073,8 +0,46% | +Rp98,2 miliar | 18.085 -0,14% | 4.105 +0,75% |
 Oil |  Coal |  CPO |  Nickel |
| 97,5 -0,79% | 140,9 -2,46% | 4.258 +0,00% | 16.353 -0,19% |
👋 Stockbitor!
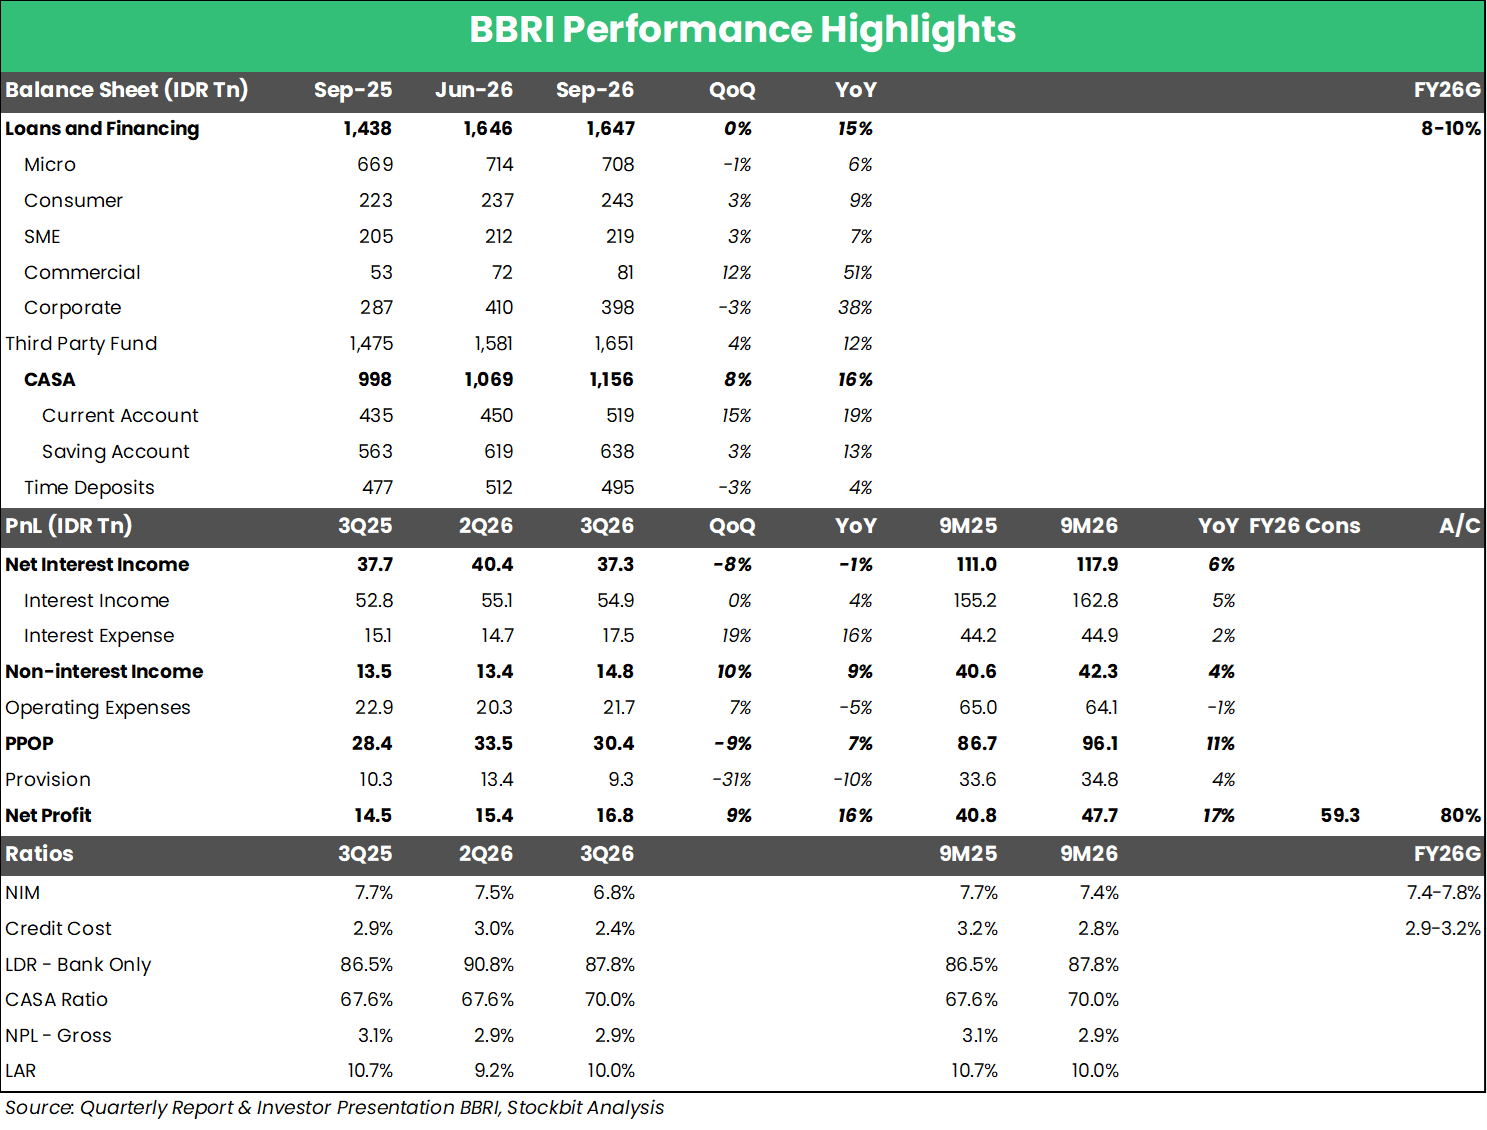
Bank Rakyat Indonesia ($BBRI) mencatat laba bersih sebesar Rp16,8 T pada 3Q26 (+16% YoY, +9% QoQ). Hasil ini membuat laba bersih selama 9M26 mencapai Rp47,7 T (+17% YoY), melampaui ekspektasi karena setara 80% estimasi 2026F konsensus. BBRI hanya memerlukan laba bersih sebesar Rp11,7 T pada 4Q26 untuk mencapai proyeksi laba bersih 2026F konsensus.
Penurunan Beban Provisi Dorong Laba Bersih 3Q26 — Relatif rendahnya Credit Cost (CoC) pada 3Q26 menjadi pendorong utama laba bersih sehingga laba bersih melampaui ekspektasi, di mana beban provisi pada 3Q26 turun menjadi Rp9,3 T (-10% YoY, -31% QoQ) atau 2,4% secara CoC, lebih rendah dibandingkan CoC selama 9M26 dan kisaran guidance 2026.
NII Tertekan Kenaikan CoF — Sejalan dengan tren industri, ketatnya likuiditas memberikan tekanan pada biaya pendanaan (Cost of Fund/CoF) BBRI. Selain itu, manajemen dalam earnings call 3Q26 juga mengatakan bahwa perseroan melakukan front–loading pendanaan pada 3Q26 untuk mengantisipasi kompetisi yang lebih ketat pada 4Q26 seiring peningkatan aktivitas musiman yang lebih tinggi menjelang libur akhir tahun. Kedua hal tersebut menjelaskan kenaikan beban bunga pada 3Q26 (+16% YoY, +19% QoQ), sehingga Net Interest Income (NII) turun tipis -1% YoY pada 3Q26 dengan Net Interest Margin (NIM) di bawah level 7%. NII selama 9M26 masih tumbuh +6% YoY, didorong pertumbuhan kredit +15% YoY per September 2026.
Kualitas Aset: NPL Terus Membaik, SML Naik dari Pegadaian — Non–Performing Loan (NPL) melanjutkan tren perbaikan dengan berada di level 2,85% per September 2026 (vs. Juni 2026: 2,90%, Desember 2025: 3,07%). Namun, Special Mention Loan (SML) memburuk ke level 4,48% pada September 2026 (vs. Juni 2026: 3,74%, Desember 2025: 3,84%), sehingga meningkatkan Loan–at–Risk (LAR), yang diatribusikan oleh manajemen kepada bisnis emas Pegadaian. Penurunan harga emas dari level awal tahun membuat sebagian nasabah melakukan penundaan cicilan. Untuk memitigasi risiko tersebut, perseroan telah mengambil 2 langkah, yakni 1) memperpanjang tenor hingga Juni 2027; dan 2) melakukan penjualan jaminan/collateral. Manajemen optimistis bahwa level pencadangan yang sudah dilakukan memadai, sehingga risiko ini masih manageable dengan asumsi harga emas pergerakan harga emas relatif lebih stabil ke depannya.
Key Takeaway
Secara keseluruhan, laba bersih BBRI selama 9M26 terdorong penurunan beban provisi pada 3Q26, meski kami tetap melihat upside bagi proyeksi laba bersih 2026F konsensus. Pasca–rilis kinerja 3Q26/9M26, manajemen BBRI memutuskan tidak mengubah guidance 2026. Dari seluruh guidance, kami melihat risiko pada NIM. Manajemen melihat peluang pemulihan NIM pada 4Q26 didorong beberapa faktor, yakni 1) loan repricing; 2) kelanjutan pemulihan segmen mikro dan kelanjutan tren positif payroll loan, yang keduanya memiliki yield tinggi; dan 3) likuiditas sistem yang membaik seiring pelonggaran giro wajib minimum oleh Bank Indonesia. Pemulihan NIM yang tidak signifikan pada 4Q26 berisiko membuat NIM BBRI selama 2026 berada di bawah guidance manajemen. Terkait dividen, sejalan dengan himpunan bank milik negara (Himbara) besar lainnya seperti Bank Mandiri ($BMRI) dan Bank Negara Indonesia ($BBNI), BBRI juga mengindikasikan normalisasi dividend payout ratio dan lebih mempertahankan level nominal dividen per saham (dividen tahun buku 2025: Rp346/saham).
🚢 RAJA Akuisisi 90% Saham PT Kapalindo Nusantara Jaya
- $RAJA: Rukun Raharja melalui anak usahanya, PT Banawa Rezeki Optima, mengumumkan telah mengakuisisi 90% saham PT Kapalindo Nusantara Jaya dari pihak non–afiliasi, Abdul Rahmad Bahmid dan Aqib Bachmid, dengan nilai yang tidak disebutkan. PT Kapalindo Nusantara Jaya saat ini memiliki 25% saham di PT Golden Prima Maritim, perusahaan yang memiliki 1 unit kapal LNG dan 1 unit kapal very large gas carrier. Akuisisi ini ditujukan untuk ekspansi bisnis, kemitraan strategis, serta mendukung rencana diversifikasi usaha di industri infrastruktur minyak dan gas bumi. Dalam keterbukaan informasi terpisah, RAJA bersama 6 anak usahanya mendapatkan fasilitas pembiayaan syariah berbasis akad musyarakah hingga Rp250 M dari Bank Maybank Indonesia ($BNII), yang berlaku selama 12 bulan sejak 3 November 2026 dan dapat diperpanjang berdasarkan peninjauan tahunan, meski RAJA tidak merinci tujuan penggunaan dana dari fasilitas tersebut.
- $PTBA: Manajemen Bukit Asam dalam earnings call pada Kamis (5/11) mengatakan bahwa harga jual rata–rata (ASP) batu bara pada 9M26 naik ke US$61,6/ton (+11% YoY), dengan ASP ekspor selama 9M26 naik +25% YoY ke Rp1,3 juta/ton (US$72,3/ton) dan ASP domestik naik +6,5% YoY ke ~Rp895.000/ton (US$49,7/ton). Kenaikan ASP domestik didorong oleh penerapan skema cost–plus pada sebagian penjualan ke PLN, selain harga domestic market obligation (DMO) sebesar US$70/ton. Manajemen memperkirakan ASP domestik akan tetap stabil hingga akhir 2026 seiring berlanjutnya skema tersebut. Dari sisi bauran penjualan, PTBA berhasil melakukan negosiasi dengan PLN, sehingga dapat menurunkan porsi DMO menjadi 34% dari total penjualan selama 2026 (vs. 2025: 50%). Target volume penjualan batu bara selama 2026 diturunkan menjadi 48 juta ton, dibandingkan target awal di 49,5 juta ton, seiring curah hujan tinggi pada 1Q26 dan tertundanya operasional jalur Keramasan. PTBA sendiri sedang mempersiapkan pengajuan RKAB 2027, dengan sedikit kenaikan volume dibandingkan dengan kuota RKAB 2026 yang berada di level 53,2 juta ton. Manajemen juga mengatakan bahwa Danantara tengah mendorong agar kewajiban DMO kembali ke struktur awal sebesar 25% dari produksi untuk seluruh produsen batu bara, sehingga profitabilitas perseroan berpotensi meningkat ke depannya seiring berkurangnya porsi DMO PTBA. Ke depan, PTBA berencana untuk kembali mengaktifkan tambang Ombilin — yang memiliki nilai kalori yang lebih tinggi — pada 2027, dengan kapasitas hingga 500.000 ton per tahun. Simak poin–poin penting earnings call PTBA di sini.
- $AMRT: Manajemen Sumber Alfaria Trijaya dalam earnings call 3Q26 pada Kamis (5/11) mengumumkan guidance untuk 2027 sebagai berikut: 1) pertumbuhan topline high–single digit; 2) SSSG mid–single digit; 3) pembukaan ~1.000 gerai baru (net), termasuk 200 gerai untuk Midi Utama Indonesia ($MIDI); dan 4) kontribusi penjualan online naik ke ~11% terhadap total penjualan (vs. 9M26: 8,5%). Manajemen juga menjelaskan bahwa pertumbuhan SSSG +5,5% YoY pada 3Q26 dan +4,7% YoY pada 9M26 hampir seluruhnya ditopang oleh kenaikan harga yang telah naik sekitar +4–5% YTD, dengan kontribusi volume yang sangat terbatas. Dari sisi margin, margin laba usaha pada 3Q26 turun ke 1,54% (-40 bps YoY), utamanya dipengaruhi oleh perubahan metode pencatatan THR dari cash basis ke akrual sejak April 2026. Manajemen menyebut akrual THR sebesar ~Rp280 M telah dicatat pada periode 2Q26–3Q26. Mengecualikan akrual tersebut, laba usaha 9M26 diperkirakan tumbuh +16% YoY. Simak poin–poin penting earnings call AMRT di sini.
- $AKRA: AKR Corporindo melalui anak usahanya, PT Anugerah Krida Retailindo dan PT Andahanesa Abadi, mengumumkan telah meningkatkan investasi di joint venture operator SPBU BP AKR, PT Aneka Petroindo Raya, melalui pengalihan ~11,4 juta (49,9%) saham dari BP Global Investments Ltd. senilai ~US$14,2 juta. Setelah transaksi ini, AKRA memiliki 100% kepemilikan di PT Aneka Petroindo Raya. AKRA menjelaskan bahwa transaksi ini merupakan bagian dari strategi BP Global Investments Ltd. untuk menyederhanakan portofolionya. PT Aneka Petroindo Raya sendiri mengoperasikan 75 SPBU BP AKR per akhir September 2026.
- $SIDO: Manajemen Industri Jamu dan Farmasi Sido Muncul mengatakan dalam earnings call pada Kamis (5/11) bahwa pemulihan pendapatan pada 3Q26 ke Rp1 T (+15% YoY, +25% QoQ) berasal dari demand, bukan dari restocking agresif, dengan rasio sell–in terhadap sell–out produk ‘Tolak Angin’ membaik dari 43% pada 1Q26 ke 94% pada 3Q26. Inventori distributor kini berada di level 18–20 hari (vs. target 19–25 hari) dan 12 hari di toko (vs. target ~14 hari). Adapun pemulihan segmen ‘herbal’ didominasi oleh volume, di mana volume sell–in ‘Tolak Angin’ pada 3Q26 tumbuh mid–single digit secara tahunan. Untuk 4Q26, manajemen SIDO mengatakan bahwa terdapat potensi segmen ‘herbal’ menghadapi efek high–base karena El Nino berpotensi menunda permintaan musiman untuk segmen tersebut. Adapun segmen ‘F&B’ menopang pertumbuhan dengan tumbuh +33% YoY pada 3Q26. Pertumbuhan ini juga volume–driven, ditopang oleh ‘Kukubima Energy’ serta scaling produk baru. Dari sisi ekspor, penjualan core export (mengecualikan essential oil) tumbuh +26% YoY pada 9M26, dengan kontribusi naik menjadi 11,3% dari pendapatan (vs. 9M25: 9,5%). Simak poin–poin penting earnings call SIDO di sini.
- $GIAA: Pemegang saham Garuda Indonesia dalam RUPSLB pada Jumat (6/11) menyetujui Sophia I. Wattimena sebagai direktur keuangan dan manajemen risiko, menggantikan Balagopal Kunduvara yang mengundurkan diri meski baru menjabat sejak pertengahan Oktober 2026. Sebelum bergabung dengan GIAA, Sophia menjabat sebagai ketua dewan audit sekaligus anggota dewan komisioner OJK periode 2022–2026.
- $ABMM: ABM Investama melalui anak usahanya, PT Cipta Kridatama, mendapatkan kontrak jasa penambangan batu bara dari PT Damai Bintang Abadi dan PT Grand Anugrah Jaya dengan nilai yang tidak dirinci. Kontrak ini mencakup pengupasan lapisan penutup (overburden removal) sekitar 500,2 juta bcm dan penggalian batu bara (coal getting) sekitar 80,5 juta ton pada periode 1 November 2026–31 Desember 2031.
- $AMOR: Ashmore Asset Management Indonesia akan membagikan dividen interim tahun buku 2026 senilai Rp23/saham, mengindikasikan dividend yield ~6,5% per penutupan Senin (9/11). Cum dividen di pasar reguler dan negosiasi pada 12 November 2026, sementara pembayaran pada 24 November 2026.
- $KINO: Kino Indonesia akan membagikan dividen interim tahun buku 2026 senilai Rp52/saham, mengindikasikan dividend yield ~3,3% per penutupan Senin (9/11). Cum dividen di pasar reguler dan negosiasi pada 17 November 2026, sementara pembayaran pada 9 Desember 2026.
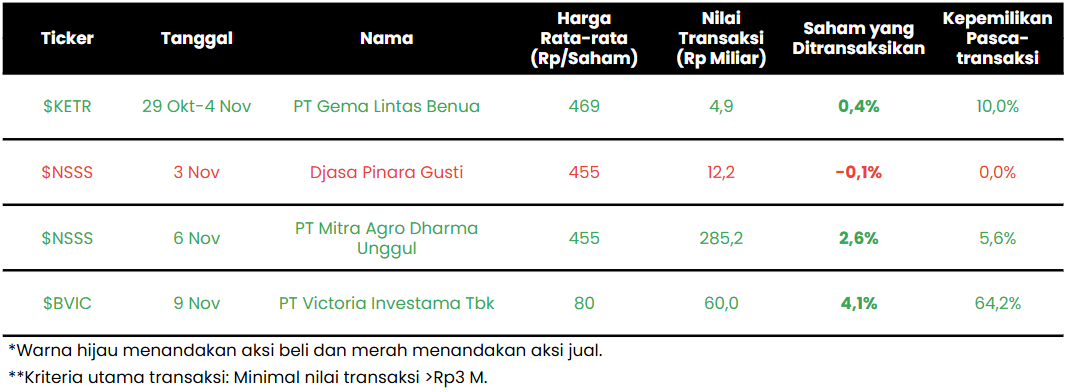
🔎 Insider Transactions
Top Gainer 🔥
 $BUKA |  $INET |  $WIFI |  $MAPA |
| +8,25% | +8,23% | +6,33% | +6,25% |
Top Loser 🤕
 $BRPT |  $RATU |  $TOBA |  $IMPC |
| -6,47% | -5,94% | -4,97% | -4,52% |
🔥 Hal lain yang lagi hot yang perlu kamu ketahui…
- Direktur Jenderal di Kementerian ESDM, Tri Winarno, mengatakan bahwa pihaknya belum membahas lebih lanjut arahan Menteri ESDM, Bahlil Lahadalia, mengenai rencana ekspor komoditas sumber daya alam tanpa transit melalui negara lain. Tri menyebut bahwa pihaknya belum menyiapkan rincian terkait arahan tersebut, termasuk kemungkinan pemberlakuan sanksi mengenai larangan transit sebelum ke negara tujuan ekspor. Sebelumnya, Menteri ESDM, Bahlil Lahadalia, pada pekan lalu memerintahkan jajarannya untuk melarang ekspor sumber daya alam dan komoditas energi Indonesia melakukan transit atau singgah di negara perantara sebelum dikirim ke negara tujuan.
- Bank Indonesia mencatat bahwa indeks keyakinan konsumen Indonesia naik secara bulanan ke level 119,9 pada Oktober 2026 (vs. September 2026: 118,1, Oktober 2025: 121,2). Hasil ini didorong oleh kenaikan secara bulanan di hampir seluruh sub–indeks, kecuali indeks pembelian barang tahan lama yang flat.
- Gaikindo mencatat bahwa wholesales mobil nasional pada Oktober 2026 mencapai 81.482 unit (+10% YoY, +2,4% MoM). Hasil ini membuat wholesales mobil nasional selama 10M26 mencapai 760.476 unit (+19,7% YoY), setara 89,5% target 2026 dari Gaikindo di level 850.000 unit (vs. 10M25: 79,1% realisasi 2025).
- Asosiasi Industri Sepeda Motor Indonesia (AISI) mencatat bahwa penjualan motor domestik mencapai 637.029 unit pada Oktober 2026 (+7,9% YoY, -2,6% MoM). Hasil ini membuat penjualan motor domestik selama 10M26 mencapai ~5,7 juta unit (+4,2% YoY), setara 84,4–88,3% target 2026 dari AISI di kisaran 6,4–6,7 juta unit (vs. 9M25: 84,6% realisasi 2025).
- Biro tenaga kerja AS mengumumkan non–farm payrolls periode Oktober 2026 tumbuh sebanyak +165 ribu, jauh melampaui ekspektasi konsensus yang hanya memperkirakan pertumbuhan +65 ribu. Data September 2026 dan Agustus 2026 juga direvisi naik menjadi +60 ribu dan +186 ribu, dibandingkan laporan awal di +29 ribu dan +133 ribu. Tingkat pengangguran di AS pada Oktober 2026 tercatat di 4,1%, di bawah ekspektasi 4,2% dan turun dari 4,2% pada September 2026. Berbeda dengan penurunan tingkat pengangguran pada periode Juni–Juli 2026 yang didorong oleh keluarnya masyarakat dari angkatan kerja, penurunan kali ini terjadi saat 421 ribu orang masuk ke angkatan kerja, sehingga tingkat partisipasi angkatan kerja pada Oktober 2026 naik ke 61,9% (September 2026: 61,8%), menandai level tertinggi sejak Maret 2026. Menyusul rilis data tenaga kerja tersebut, probabilitas The Fed menaikkan suku bunga pada pertemuan Desember 2026 naik ke ~76% pada Jumat (6/11) dibandingkan ~71% pada sepekan sebelumnya, menurut analisis dari CME FedWatch Tool.
- Produsen pulp terbesar dunia asal Brasil, Suzano, memperkirakan pasokan pulp global akan terdampak akibat kebakaran hutan dan lahan di Indonesia. Wakil Presiden Suzano, Leonardo Grimaldi, mengatakan bahwa kebakaran hutan telah mengganggu pasokan kayu yang dibutuhkan untuk memulai operasional pabrik pulp di Indonesia. Menanggapi laporan terbaru mengenai kebakaran di pabrik OKI Pulp & Paper Mills — yang merupakan entitas usaha Pabrik Kertas Tjiwi Kimia ($TKIM) — Grimaldi mengatakan bahwa pabrik tersebut sebenarnya sedang menjalani penghentian operasional sementara untuk pemeliharaan terjadwal, sehingga insiden kebakaran berpotensi menunda rencana dimulainya kembali produksi di fasilitas tersebut. Suzano akan terus memantau perkembangan pasokan pulp global sebelum memutuskan kemungkinan kenaikan harga pulp dalam waktu dekat.
- Yupi Indo Jelly Gum ($YUPI) akan membagikan dividen interim tahun buku 2026 senilai ~Rp14,83/saham, mengindikasikan dividend yield ~1,2% per penutupan Senin (9/11). Cum dividen di pasar reguler dan negosiasi pada 16 November 2026, sementara pembayaran pada 26 November 2026. Ini merupakan pembagian dividen interim tahun buku 2026 yang ke–3 dari YUPI, setelah membagikan dividen interim ~Rp16,57/saham pada Mei 2026 dan ~Rp17,01/saham pada September 2026.
IHSG Lagi Berdarah, Bingung Mau Serok Apa?
“Jangan asal serok saat harga turun. Cari saham yang murah secara valuasi, sehat secara fundamental, dan kuat secara keuangan.” — agasmhndr
Kutipan menarik dari komunitas Stockbit minggu ini
Di tengah kondisi IHSG yang sedang terkoreksi, investor sebaiknya tidak asal membeli saham hanya karena harganya turun, tetapi melakukan screening berdasarkan valuasi dan fundamental. Strategi Bottom Finder dapat dilakukan dengan mencari saham yang memiliki PBV lebih rendah dari 0,1 × ROE dan berada di bawah -1 standar deviasi PBV historis selama 3–5 tahun. Selain itu, pastikan fundamental perusahaan tetap sehat dengan Piotroski F-Score minimal 5, arus kas operasional (CFO) positif, dan EPS tahun berjalan positif. Untuk menghindari jebakan dividen tinggi, gunakan dividend yield di atas 1% sebagai filter awal, serta pilih saham dengan market cap di atas Rp1 triliun dan harga minimal Rp60. Intinya, di tengah pasar yang sedang turun, fokuslah mencari saham dengan valuasi menarik, fundamental sehat, dan arus kas yang kuat, bukan sekadar berharap harga akan rebound atau asal melakukan average down. Baca selengkapnya di sini.
Sekilas tentang agasmhndr
Agastya Prastita Mahendradhany, atau yang dikenal sebagai agasmhndr, merupakan seorang momentum investor yang fokus pada kombinasi fundamental + teknikal dalam memilih saham berkualitas yang punya potensi tren kuat di pasar modal. Beliau sering membagikan framework investasi seperti SQQM (story, quantitative, qualitative, momentum) serta insight mengenai cara menyaring saham dengan rasio dan momentum yang seimbang untuk jangka menengah-panjang.

|

|

|

|

|

|
Disclaimer:
Konten ini ditulis oleh PT Stockbit Karya Indonesia (“Stockbit”), perusahaan media ekonomi dan keuangan yang menghadirkan berita, analisis, dan insight tentang dunia bisnis, investasi, dan kebijakan ekonomi, khususnya yang terkait Pasar Modal.
Selanjutnya, semua keputusan investasi nasabah mengandung risiko dan adanya kemungkinan kerugian atas investasi tersebut. Seluruh risiko investasi bukan merupakan tanggung jawab Stockbit melainkan menjadi tanggung jawab masing–masing nasabah.
Domain resmi Stockbit adalah https://stockbit.com/ dan semua informasi yang dikirimkan oleh kami akan menggunakan platform resmi aplikasi Stockbit dan/atau alamat email yang diakhiri @Stockbit.com.
Semua pemberian Informasi Rahasia kepada pihak–pihak yang mengatasnamakan Stockbit namun tidak berasal dari atau tidak menggunakan platform resmi aplikasi Stockbit merupakan tanggung jawab pribadi pihak pemilik Informasi Rahasia dan kami tidak bertanggung jawab atas setiap penyalahgunaan Informasi Rahasia yang dilakukan oleh pihak–pihak yang mengatasnamakan Stockbit yang tidak berasal dari atau tidak menggunakan platform resmi aplikasi Stockbit.