Photo by: Stockbit
Stockbit's take:
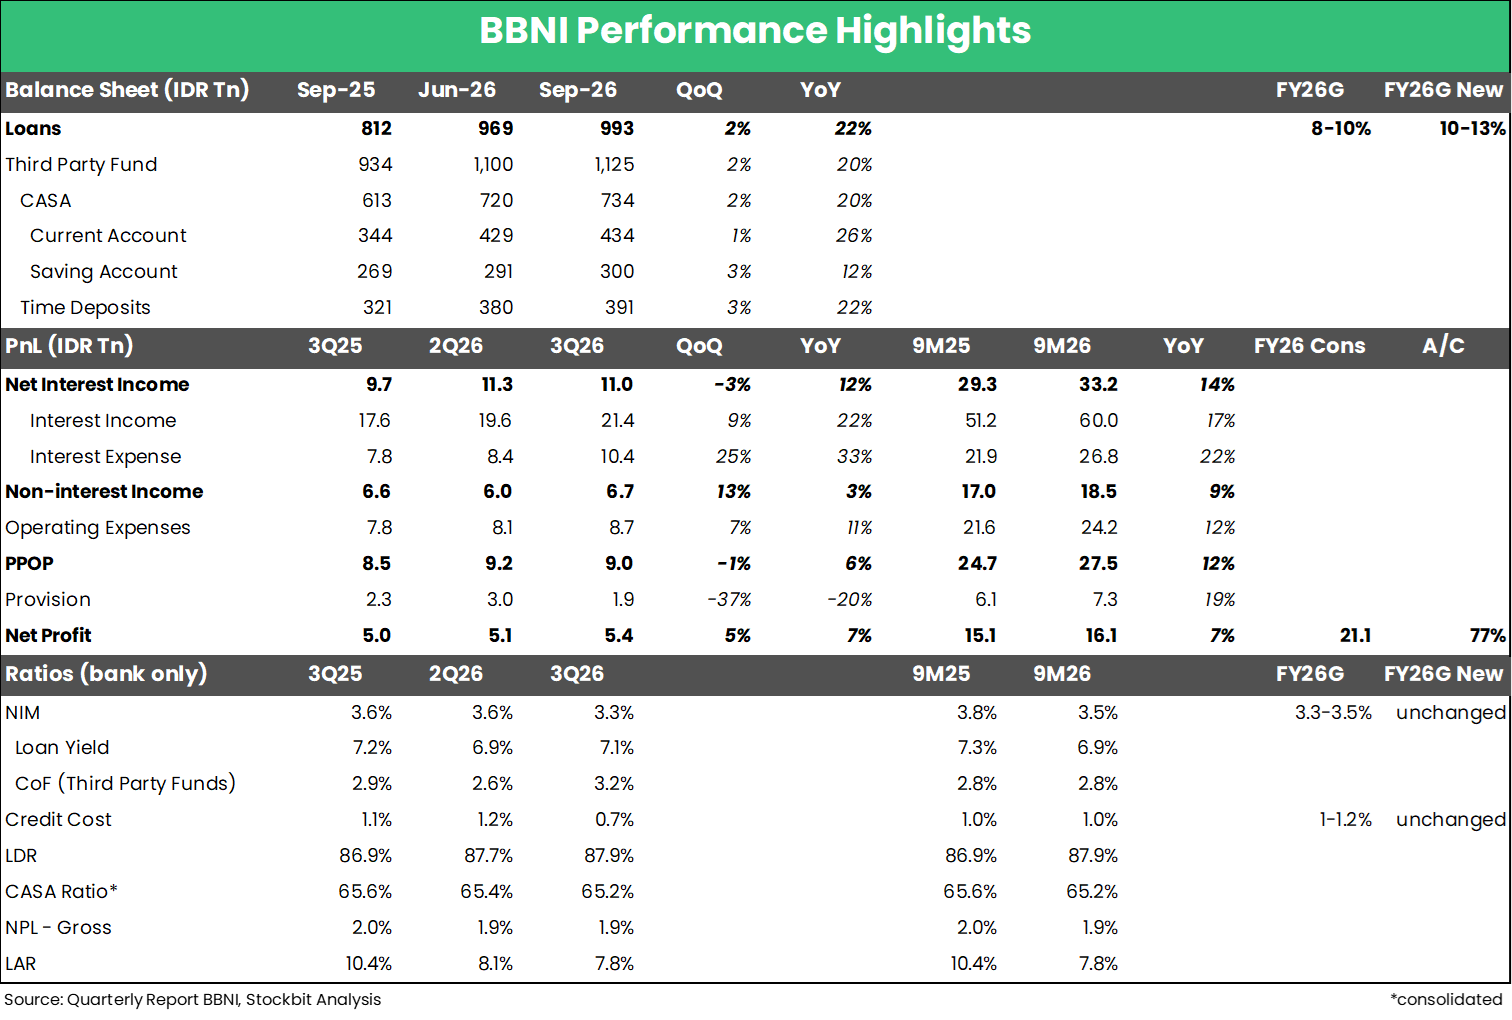
Bank Negara Indonesia ($BBNI) mencatatkan pertumbuhan laba bersih +7% YoY baik pada 3Q26 maupun 9M26.
Laba bersih selama 9M26 relatif sejalan dengan ekspektasi karena setara 77% estimasi 2026F konsensus (vs. 9M25: 75% realisasi 2025).
Net Interest Margin (NIM) turun pada 3Q26 seiring ketatnya likuiditas pada pertengahan 2026 dan diharapkan bottom pada 3Q26.
Opex masih akan tinggi dalam waktu dekat seiring inisiatif ‘network transformation’, sementara dividend payout ratio berpotensi dinormalisasi ke depannya.
Pertumbuhan PPOP Melambat, tapi Terkompensasi Penurunan Beban Provisi — Pre–Provision Operating Profit (PPOP) tumbuh +6% YoY pada 3Q26, lebih lambat dibandingkan 1H26 yang naik +14% YoY. Perlambatan ini utamanya ditekan oleh Non–Interest Income yang hanya tumbuh +3% YoY akibat high–base effect (vs. 1H26: +12% YoY). Net Interest Income masih tumbuh double digit (+12% YoY) dan hanya sedikit lebih rendah dibandingkan realisasi 1H26 yang mencapai +14% YoY. Perlambatan pertumbuhan PPOP dikompensasi oleh penurunan beban provisi -20% YoY, dibandingkan 1H26 yang naik +42% YoY, sehingga memberikan support bagi pertumbuhan laba bersih. Kami menilai penurunan beban provisi pada 3Q26 masih tergolong normal, mengingat provisioning yang sudah cukup agresif selama 1H26. Secara persentase, Cost of Credit (CoC) turun menjadi 0,7% pada 3Q26 (vs. 2Q26: 1,2%), sehingga CoC selama 9M26 berada di level 1%, di batas bawah guidance CoC 2026 dari manajemen.
NIM Turun pada 3Q26 seiring Ketatnya Likuiditas — Sejalan dengan guidance yang disampaikan pada earnings call 2Q26, kondisi likuiditas yang ketat menjadi tantangan pada 2H26, terutama pada periode Juni–Juli 2026 ketika dana saldo anggaran lebih (SAL) dari pemerintah sempat ditarik sebelum kembali diperpanjang. NIM turun pada 3Q26 ke level 3,3% (vs. 2Q26: 3.6%), utamanya akibat kenaikan Cost of Funds (CoF) ke level 3,2% (vs. 2Q26: 2,6%). Meski BBNI berhasil melakukan loan re–pricing secara selektif, dengan loan yield naik ke 7,1% pada 3Q26 (vs. 2Q26: 6,9%), hal tersebut tidak dapat mengkompensasi kenaikan CoF. Memasuki 4Q26, manajemen BBNI memperkirakan kondisi likuiditas dan level CoF tidak seketat kondisi pada periode Juni–Juli 2026, meski secara level masih akan elevated. Oleh karena itu, manajemen memperkirakan NIM akan sedikit membaik secara kuartalan pada 4Q26, sehingga realisasi NIM hingga akhir 2026 masih sejalan dengan guidance 2026 di kisaran 3,3–3,5%.
Kualitas Aset Terjaga, Kenaikan Opex Masih akan Tinggi — NPL dan LAR masih relatif terjaga pada 3Q26, sehingga aspek kualitas kredit tidak menjadi sorotan kami pada kuartal ini. Di sisi lain, opex masih tumbuh cukup tinggi, naik +11% YoY pada 3Q26 dan +12% YoY selama 9M26. Manajemen menjelaskan bahwa BBNI memulai inisiatif ‘network transformation’ per Juli 2026 untuk meningkatkan value–add cabang, sehingga opex cenderung masih akan tinggi setidaknya dalam waktu dekat. Terkait dividen, manajemen melihat kemungkinan untuk menormalisasi dividend payout ratio ke depannya guna menjaga level permodalan sekaligus mendukung pertumbuhan kredit. Untuk 2026 sendiri, manajemen merevisi naik guidance pertumbuhan kredit ke kisaran +10–13% YoY, dibandingkan guidance sebelumnya di +8–10% YoY.
Ditulis oleh Edi Chandren, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.
Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.