- Pabrik pipa baru perseroan, Unit 7, yang menyasar segmen migas siap berproduksi pada 2027.
- Dengan kenaikan volume dan margin — di mana segmen migas punya harga jual premium — serta operating leverage, laba bersih berpotensi tumbuh +40% CAGR dalam 2 tahun ke depan.
- Potensi upside +44% berdasarkan valuasi ~5x P/E dan dividend yield 10% mulai tahun buku 2027.
Laba Bersih Melonjak seiring Kenaikan Volume & Margin
Executive Summary
Laba Bersih Berlipat Ganda pada 2028F — Kami memproyeksikan laba bersih Steel Pipe Industry of Indonesia ($ISSP) pada 2027F dan 2028F masing–masing akan mencapai Rp870 M (+54% YoY) dan Rp1,1 T (+28% YoY), atau tumbuh +40% CAGR pada 2026–2028F. Pertumbuhan laba ini akan didorong oleh: 1) tambahan volume dari pabrik baru perseroan, Unit 7; 2) peningkatan margin seiring naiknya kontribusi penjualan ke segmen minyak dan gas (migas); 3) penurunan beban bunga seiring skala operasi yang lebih besar (leverage).
Pabrik Unit 7: Senjata Baru untuk Penetrasi Segmen Migas — Setelah memperkuat fundamental sejak Covid, ISSP kini memasuki fase growth lewat kehadiran pabrik Unit 7 yang memiliki kapabilitas baru, yakni produksi pipa berdiameter 20 inci yang relevan untuk segmen migas. Kami memproyeksikan Unit 7 akan menambah volume penjualan pipa sebesar +19/+10% YoY pada 2027/2028F, dengan ~40% tambahan volume menyasar segmen migas. Dengan begitu, kontribusi penjualan ke segmen migas akan naik dari 5% menjadi 10/18% pada 2027/2028F. Segmen migas sendiri memiliki profitabilitas yang lebih tinggi, sehingga kami memperkirakan margin laba kotor akan naik dari level saat ini di 20% menjadi ke kisaran 22–23% dalam 2 tahun mendatang.
Peluang Realistis ISSP di Segmen Migas? — Kami cukup optimistis ISSP bisa mendapatkan ‘kue’ di segmen migas. Pertama, selain kapabilitas baru (pipa 20 inci), ISSP juga sudah memiliki portofolio migas yang bertumbuh, sehingga penetrasi di segmen ini bukanlah hal yang sepenuhnya baru. Kedua, proyek–proyek migas memiliki kecenderungan memakai struktur konsorsium (multi–vendors), sehingga ISSP tidak perlu menjadi supplier utama untuk bisa terlibat. Ketiga, secara skala, untuk mencapai proyeksi laba bersih di atas, kami hanya mengasumsikan pendapatan ~Rp820 M/Rp1,3 T pada 2027F/2028F dari produksi Unit 7 yang terkait segmen migas. Angka tersebut sangat kecil dibandingkan puluhan hingga ratusan triliun rupiah nilai proyek–proyek migas dari berbagai pihak yang berpotensi diikuti ISSP dalam 2–3 tahun mendatang.
+44% Upside Berdasarkan Valuasi 5x P/E; Yield 10% Mulai Tahun Buku 2027 — Dengan level laba bersih ~Rp870 M pada 2027F, kami menilai ISSP berpotensi diperdagangkan pada harga ~Rp600/saham, berdasarkan valuasi 5x P/E yang merupakan rata–rata historis 5 tahun dan juga valuasi ISSP saat ini (tidak mengasumsikan re–rating). Selain itu, mulai tahun buku 2027, kami memproyeksikan potensi dividen Rp43/saham, berdasarkan asumsi payout ratio 35%. Dividen tersebut mengimplikasikan yield 10,4% per harga penutupan 12 Oktober 2026 di Rp414/saham.
Risiko Utama — Beberapa risiko yang kami lihat adalah: 1) tidak terserapnya produksi Unit 7, sehingga proyeksi laba tidak tercapai; 2) kenaikan harga bahan baku (hot rolled coil/HRC) yang signifikan, sehingga tidak bisa di–pass on dan menyebabkan penurunan margin; 3) manajemen working capital yang tidak optimal, sehingga membutuhkan penambahan utang jangka pendek yang menggerus laba bersih dan potensi dividen.
ISSP Brief Overview
Model Bisnis
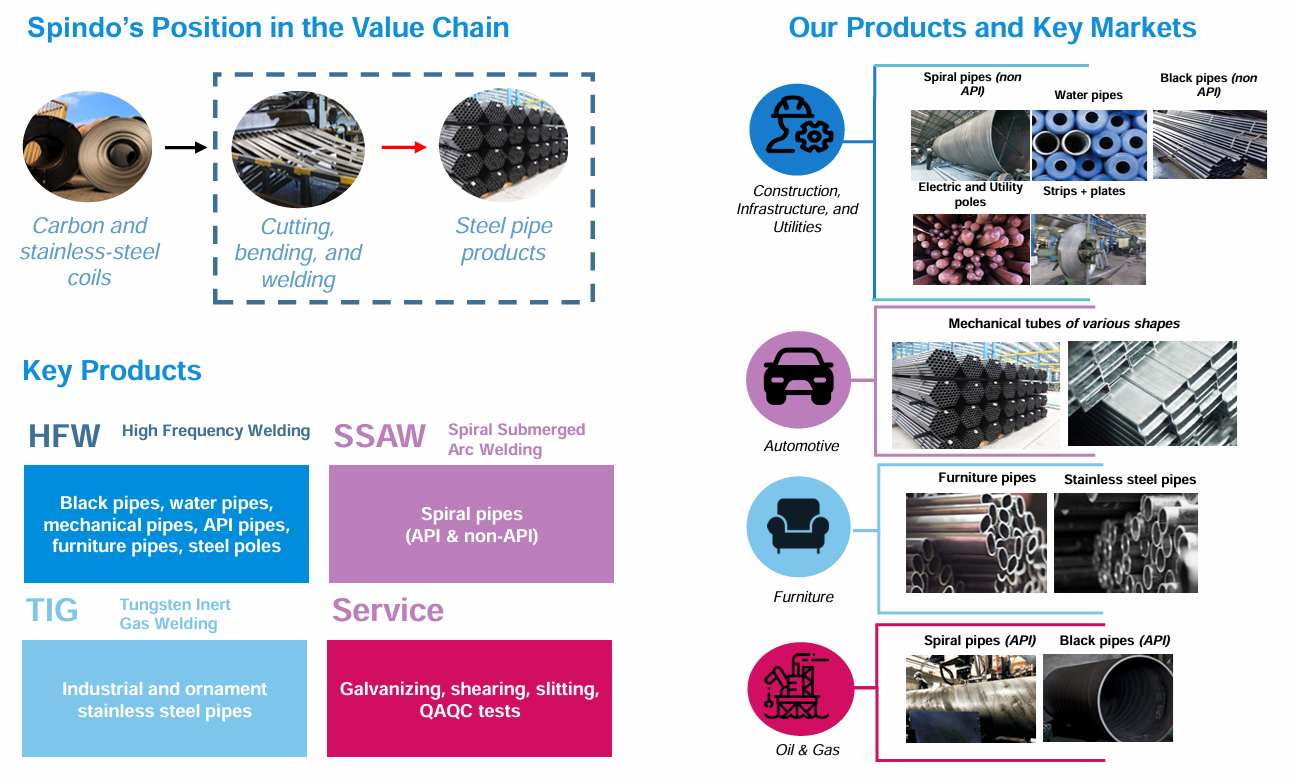
ISSP merupakan produsen pipa baja dengan kapasitas terbesar di Indonesia. Perseroan utamanya menjual pipa baja berbasis las listrik (electric welded) dengan penjualan yang terdiversifikasi ke berbagai sektor. Per 1H26, sektor ‘konstruksi, infrastruktur, dan utilitas’ berkontribusi sebesar 52% dari total volume penjualan, diikuti oleh sektor ‘otomotif’ (21%), ‘furnitur’ (21%), dan ‘migas’ (6%).
Dalam supply chain produk baja, bisnis ISSP berada di segmen midstream, yakni sebagai pengolah lembaran baja (hot rolled coil/HRC) menjadi pipa baja dengan berbagai ukuran dan spesifikasi untuk dijual ke konsumen akhir dari berbagai sektor. Dengan bisnis model tersebut, ISSP memperoleh spread atau margin antara harga jual pipa dengan harga HRC.
Secara umum, pipa dibedakan menurut diameter (biasanya dalam satuan inci), ketebalan, dan standar mutu. Sebagai contoh, standar American Petroleum Institute (API) digunakan untuk segmen migas, di mana inspeksi dan pengujian pipa untuk memenuhi standar tersebut lebih berat dibandingkan pipa non–API. Semakin besar diameter, semakin tebal, dan semakin tinggi standar suatu pipa, maka semakin premium harga jual pipa tersebut dan semakin tinggi pula spread atau marginnya.
Kompetisi
Berdasarkan data dari Indonesian Commercial Newsletter (ICN), produksi welded pipe nasional pada 2022 mencapai ~1,1 juta ton. Pada tahun tersebut, ISSP mencatatkan volume penjualan pipa sebesar 284 ribu ton, yang mengimplikasikan market share sebesar 26%. Selain ISSP, produsen nasional besar lainnya adalah anak perusahaan Krakatau Steel ($KRAS), PT Krakatau Pipe Industries (KPI), dan anak usaha Bakrie and Brothers ($BNBR), PT Bakrie Pipe Industries (BPI). Sebagai perbandingan size–nya, pendapatan pipa ISSP per 2025 mencapai Rp5,2T, sementara KPI dan BPI masing–masing mencapai Rp1,5 T dan Rp1,3 T.
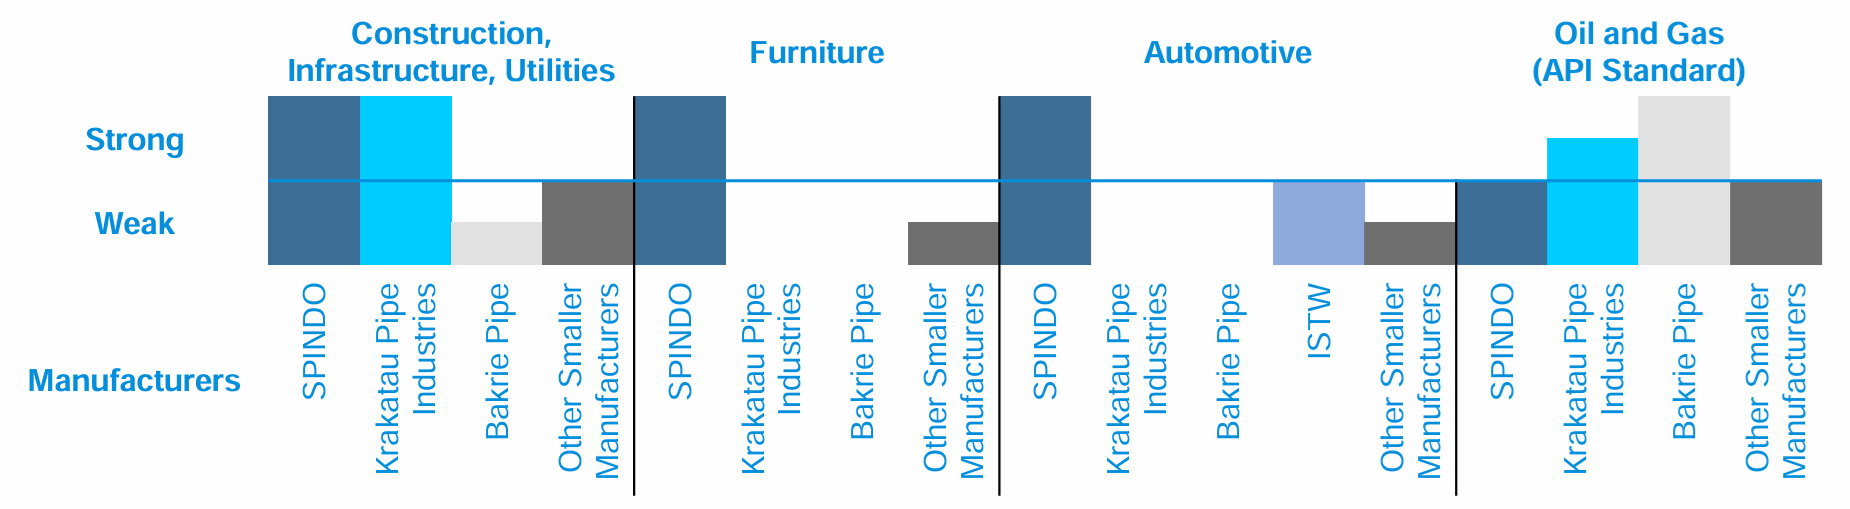
Tidak seperti ISSP yang terdiversifikasi, KPI dan BPI lebih fokus pada beberapa segmen tertentu. KPI kuat pada sektor ‘konstruksi, infrastruktur, dan utilitas’ serta ‘migas’, sementara BPI terkonsentrasi pada segmen ‘migas’. Segmen migas lah yang menjadi fokus penetrasi ISSP ke depannya seiring beroperasinya pabrik baru perseroan, Unit 7.
ISSP Berada pada Segmen Midstream dengan Profil Konsumen yang Terdiversifikasi
Peta Persaingan ISSP vs. Peers; KPI & BPI Kuat di Segmen ‘Migas’
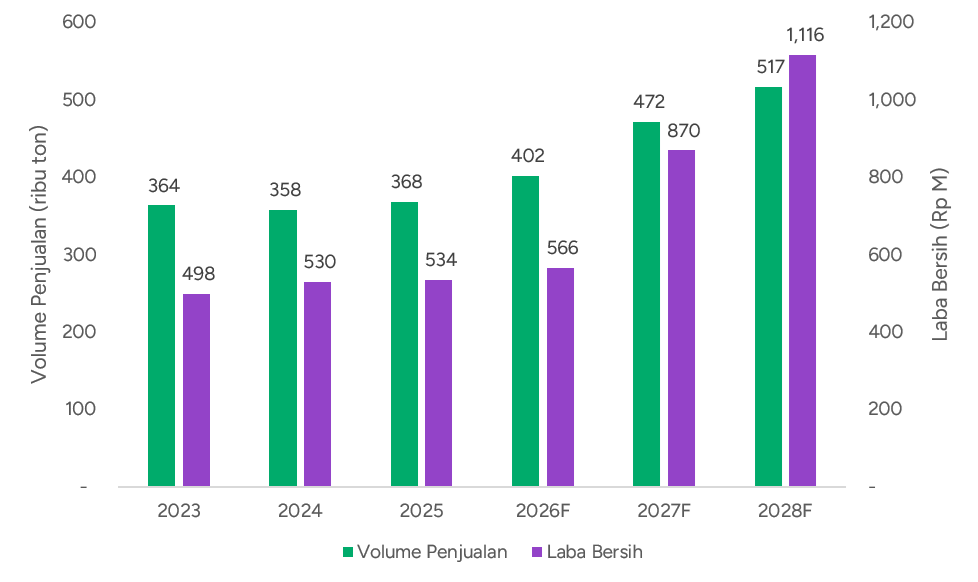
Unit 7 Dorong Laba Bersih Tumbuh ~2x Lipat dalam 2 Tahun
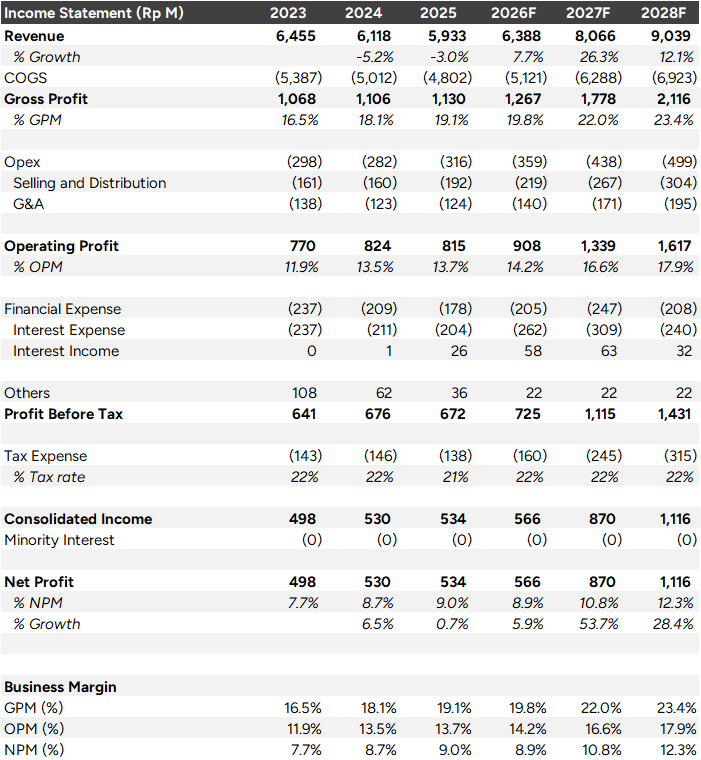
Kami memproyeksikan laba bersih ISSP pada 2027F dan 2028F masing–masing akan mencapai Rp870 M (+54% YoY) dan Rp1,1 T (+28% YoY), atau tumbuh +40% CAGR pada 2026–2028F. Pertumbuhan ini akan didorong oleh beberapa faktor di bawah ini, yang kami urutkan berdasarkan keutamaan atau kontribusinya:
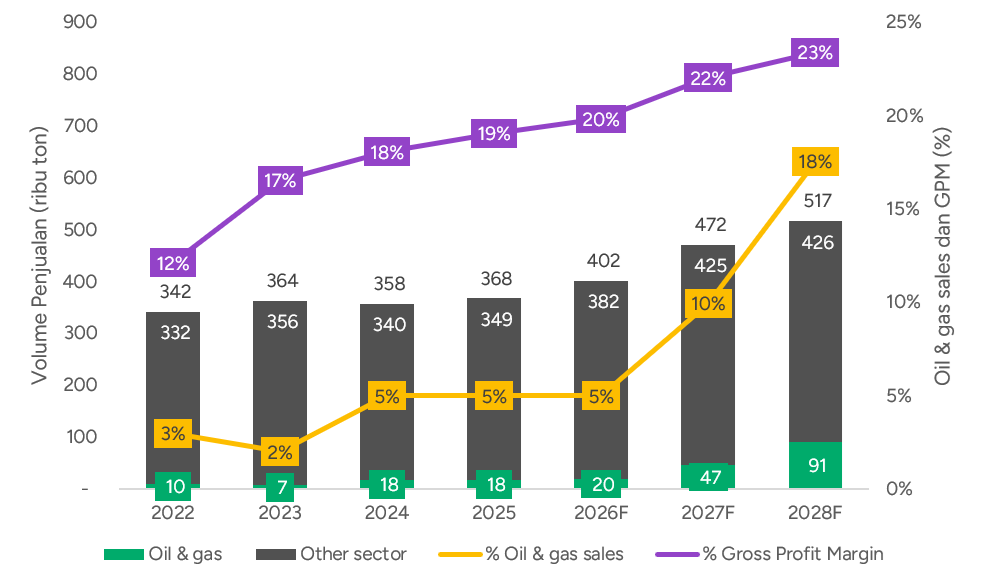
- Pertumbuhan volume penjualan pipa +15% CAGR — Kami memproyeksikan volume penjualan pipa, yang berkontribusi ~90% terhadap total volume penjualan, mencapai 419 ribu ton pada 2027F (+19% YoY) dan 461 ribu ton pada 2028F (+10% YoY), didorong seluruhnya dari pabrik baru perseroan, Unit 7.
- Margin laba kotor naik dari 20% ke kisaran 22–23% — Kami memproyeksikan kontribusi penjualan ke segmen migas akan naik dari 5% pada 2026F menjadi 10/18% pada 2027F/2028F. Dengan kenaikan kontribusi segmen ini — yang memiliki profitabilitas lebih tinggi — kami memproyeksikan margin laba kotor ISSP akan naik dari level saat ini di 20% menjadi ke kisaran 22–23% pada 2027–2028F. Pabrik Unit 7 sendiri, sebagai senjata utama ISSP untuk mempenetrasi segmen migas, kami estimasikan akan memiliki margin laba kotor 36%, lebih tinggi dibandingkan margin laba kotor di pabrik existing (Unit 1–6) yang berada di level 20%.
- Peningkatan operating leverage dari sisi beban bunga bersih — Kami memproyeksikan beban bunga bersih akan relatif flat di kisaran Rp200–250 M pada 2026–2028F, mengimplikasikan penurunan porsi beban bunga bersih terhadap laba usaha dari 23% pada 2026F menjadi 13% pada 2028F seiring skala operasi yang lebih besar (leverage).
Total Volume Penjualan Meningkat Didorong Unit 7, Terutama ke Segmen Migas
Beban Keuangan Semakin Mengecil seiring Membesarnya Skala Operasi

Estimasi Kinerja ISSP pada 2023–2028F
Sekilas tentang Pabrik Unit 7
Unit 7 merupakan pabrik terbaru ISSP dengan total kapasitas produksi 840 ribu ton/tahun, menggandakan kapasitas total perseroan. Kapasitas produksi Unit 7 terbagi menjadi 2, yakni mesin untuk produk pipa berdiameter 8 inci sebesar 240 ribu ton/tahun dan mesin untuk produk pipa berdiameter 20 inci sebesar 600 ribu ton/tahun. Per 2Q26, mesin produksi pipa 8 inci sudah mulai beroperasi, sementara mesin untuk produksi pipa 20 inci diestimasikan akan selesai commissioning pada 4Q26 dan bisa mulai beroperasi pada 1Q27. Kedua mesin tersebut akan dilengkapi dengan standar API, memiliki teknologi pengelasan (welding) yang advanced, otomasi robotik, dan sistem monitoring industri 4.0, sehingga menghasilkan efisiensi dan quality control yang lebih baik.
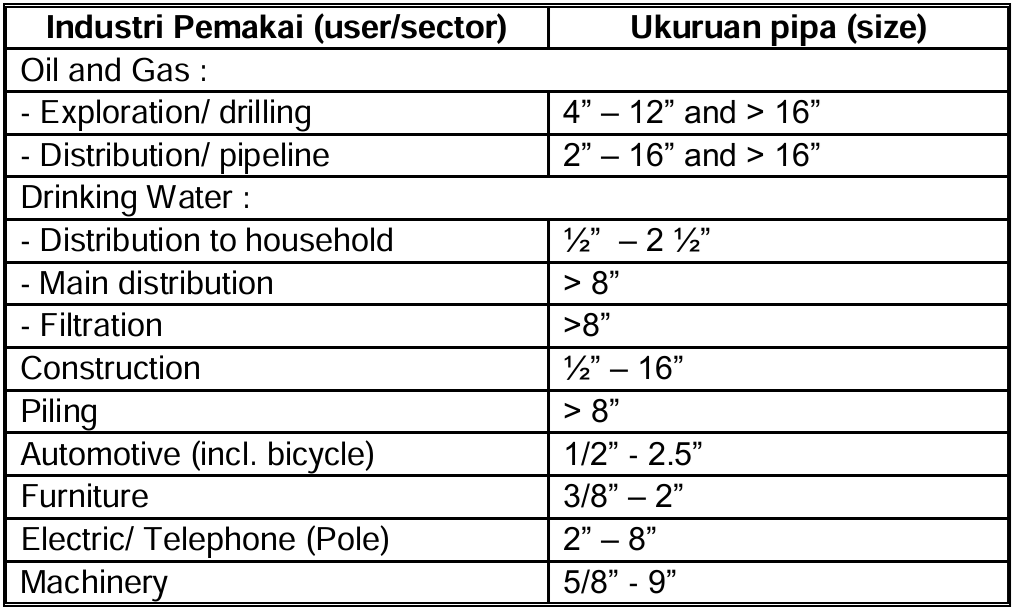
Produk pipa berdiameter 20 inci sendiri merupakan kapabilitas baru perseroan, di mana produk ini memiliki relevansi tinggi untuk pemakaian di segmen migas yang secara umum membutuhkan ukuran (diameter pipa) yang lebih besar dibandingkan segmen–segmen lain seperti konstruksi, otomotif, atau furnitur.
Segmen Migas Perlu Ukuran Pipa yang Lebih Besar
Seberapa Besar Peluang ISSP Mendapatkan ‘Kue’ di Segmen Migas?
Kami cukup optimis bahwa ISSP akan bisa mendapatkan ‘kue’ di segmen migas, berdasarkan beberapa argumen:
- Sudah Memiliki Portfolio Migas, Ditambah Kapabilitas Baru — Meski kontribusinya masih kecil, ISSP sudah memiliki portofolio di segmen migas, dengan kontribusi dari segmen ini pada 2025/1H26 berada di level 5%/6% dari total volume penjualan. Angka 5–6% ini juga sudah meningkat dibandingkan level 2022–2023 di kisaran 2-3%, sehingga segmen migas bukanlah segmen yang benar–benar baru dan asing bagi ISSP. Berbekal portofolio existing ini, kami menilai fokus ekspansi ISSP di segmen migas sebagai hal yang masuk akal bagi perseroan, di mana langkah ekspansi tersebut didasari oleh pabrik (produk) baru yang lebih relevan untuk segmen ini, seperti yang telah dibahas sebelumnya.
- Struktur Multi–vendors pada Proyek Migas — Pada proyek–proyek migas, project owners atau operator memiliki preferensi untuk menggunakan multi–vendors yang tergabung dalam suatu konsorsium. Selain mendiversifikasi risiko, struktur ini juga dipilih untuk mengejar target penyelesaian proyek, mengingat 1 vendor belum tentu memiliki kapasitas untuk memenuhi seluruh kebutuhan proyek. Berikut beberapa contoh proyek migas yang telah lewat maupun yang masih berjalan, beserta vendor–vendor yang terlibat:
- Cirebon–Semarang (Cisem II). Dimulai 2024: produk untuk pipa gas proyek ini dipasok oleh 4 perusahaan, yakni PT Krakatau Pipe Industries, PT Bakrie Pipe Industries, PT Indal Steel Pipe, dan ISSP.
- Dumai-Sei Mangkei (Dusem). Dimulai 2025: PT Krakatau Pipe Industries bertindak sebagai supplier utama material pipa, tetapi berkolaborasi dengan sejumlah pabrikan pipa nasional.
- Blok Rokan. Dimulai 2020: untuk pengadaan pipa, PT Pertamina Gas selaku project owner menunjuk konsorsium PT KHI Pipe Industries–PT Bakrie Pipe Industries dan konsorsium PT Indal Steel Pipe.
Oleh karena itu, kami meyakini bahwa produksi pipa berstandar API dari pabrik Unit 7 milik ISSP dapat terserap tanpa perlunya perseroan menjadi supplier utama dari berbagai tender proyek yang diikuti.
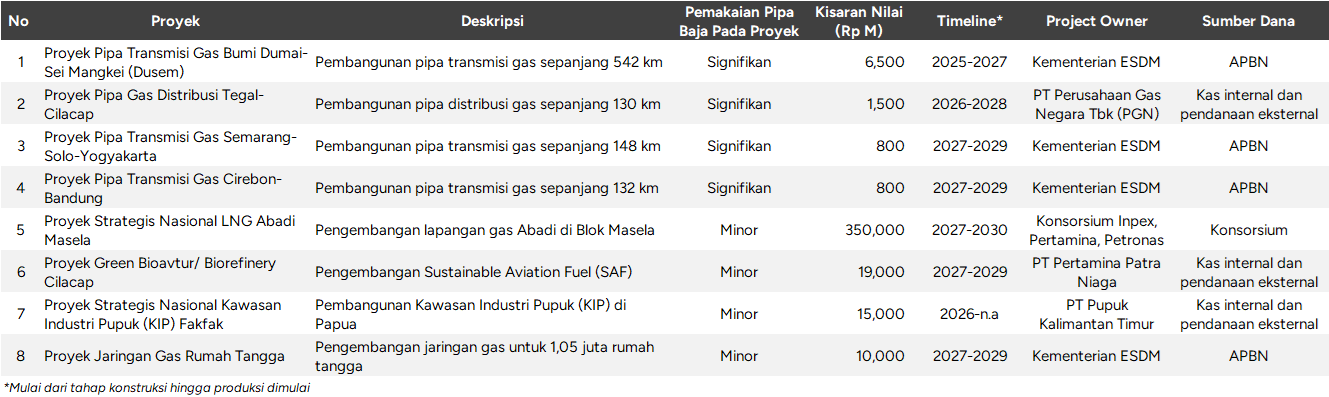
- Perbedaan Skala — Untuk mencapai proyeksi pertumbuhan laba bersih double dalam 2 tahun, kami hanya mengasumsikan pendapatan dari pipa API Unit 7 mencapai ~Rp820 M pada 2027F dan ~Rp1,3 T pada 2028F. Angka–angka ini tergolong sangat kecil dibandingkan potensi nilai investasi proyek migas dalam beberapa tahun ke depan yang mencapai puluhan hingga ratusan triliun rupiah dari berbagai pihak. Beberapa proyek migas yang memiliki relevansi terhadap ISSP kami rangkum pada tabel di bawah ini.
Beberapa Proyek Migas Potensial dalam Beberapa Tahun Mendatang
Stronger ISSP: More Profitable & Better Stability Since 2023
Bab ini merupakan pembahasan komplementer terkait penguatan fundamental perusahaan sejak Covid dan tidak terkait secara langsung dengan growth driver ISSP ke depan. Konklusi dari bab ini adalah bahwa perusahaan telah selesai memperkuat fundamental perusahaan dan kini siap bertumbuh dengan fokus pada segmen oil & gas.
Periode 2023–2025 menandai era baru ISSP, di mana profitabilitas dan stabilitas kinerja keuangan perseroan jauh lebih baik dibandingkan periode sebelumnya (pra–Covid).
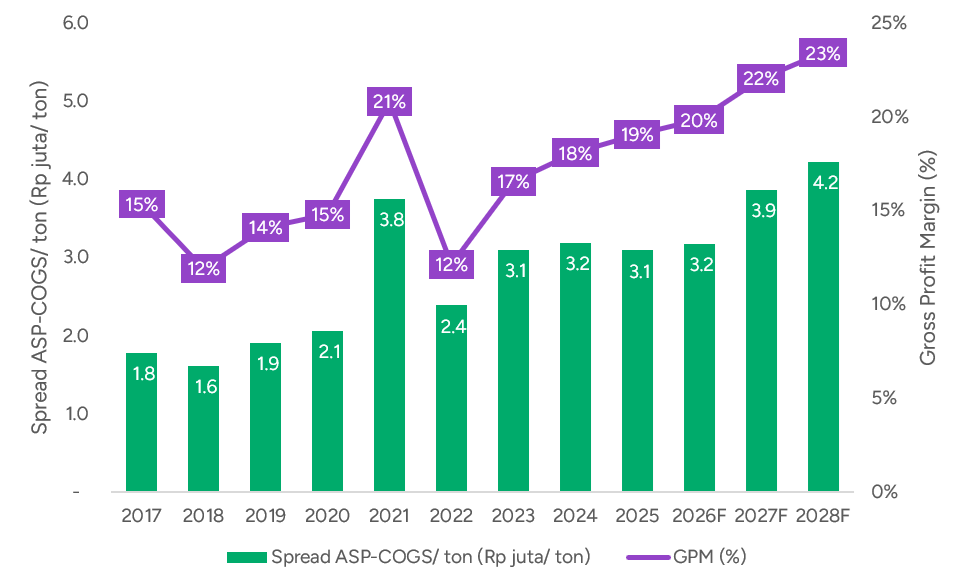
Dengan model bisnis yang mengambil ‘spread’ dari suatu pengolahan komoditas, margin laba kotor menjadi metrik utama yang kami gunakan untuk menilai tren profitabilitas perseroan. Pada periode 2023–2025, margin laba kotor ISSP berada di kisaran 17–19%, level yang secara signifikan lebih tinggi dibandingkan 2017–2020 (pra–Covid) di kisaran 12–15%. Periode 2021–2022 sendiri kami nilai sebagai periode ‘one–off’ karena merupakan era commodity supercycle.
Margin laba kotor yang lebih tinggi tersebut tercermin pada melebarnya spread antara harga jual (ASP) pipa baja dan unit cost (COGS/ton) — yang utamanya dipengaruhi harga HRC — di mana nominal spread pada 2023–2025 berada di kisaran Rp3,1 juta/ton, dibandingkan periode 2017–2020 di kisaran Rp1,6–2,1 juta/ton. Pelebaran spread ini disebabkan oleh ASP yang hanya turun sebesar -6,3% CAGR hingga 2025 dari level tertingginya pada 2022, sementara COGS/ton turun -8,8% CAGR pada periode yang sama.
Manajemen ISSP mengatribusikan pelebaran spread ini sebagai hasil penguatan fundamental di beberapa aspek, yakni:
- Perbaikan proses procurement, ditopang balance sheet yang semakin sehat — tercermin dari penurunan leverage (net debt–to–equity) — memberikan kesempatan bagi perseroan untuk:
- meningkatkan level stok bahan baku (inventory) secara oportunis, sehingga memiliki ketersediaan produk yang lebih baik dibanding kompetitor, yang pada akhirnya memberikan bargaining power dalam penentuan harga jual (pricing).
- memanfaatkan momentum harga bahan baku yang sedang jatuh, sehingga dapat menurunkan cost basis.
- mengikuti proyek besar yang menuntut kebutuhan modal kerja yang tinggi namun menawarkan profitabilitas yang lebih baik.
- Peningkatan marketing dan sales yang membuat perseroan dapat mempenetrasi segmen–segmen dengan profitabilitas tinggi yang sebelumnya tidak disasar serta dapat melihat kebutuhan pelanggan secara lebih jeli, sehingga meng–unlock kesempatan–kesempatan yang sebelumnya tidak tampak.
Manajemen ISSP optimistis bahwa tingkat profitabilitas yang lebih tinggi dan stabil ini bukan hal yang sementara dan bisa sustainable ke depannya.
Spread ASP vs. COGS/ton Stabil di Level Lebih Tinggi Sejak 2023 dibanding Pra–Covid
Pipe ASP, COGS/ton & HRC Movement

Leverage dalam Tren Penurunan

44% Upside dengan Valuasi 5x P/E, 10% Yield Mulai Tahun Buku 2027
Dengan level laba bersih yang meningkat ke level ~Rp870 M pada 2027F, kami melihat ISSP berpotensi diperdagangkan pada harga Rp605/saham, mengimplikasikan upside +44% dari harga penutupan Rp414/saham per 12 Oktober 2026. Proyeksi tersebut berdasarkan valuasi 5x P/E, yang merupakan rata–rata P/E (mean) historisnya selama 5 tahun terakhir. Per 12 Oktober 2026, ISSP diperdagangkan pada kisaran mean valuation ini, yakni di 5,4 P/E TTM. Dengan kata lain, upside +44% tersebut murni hanya dari kenaikan laba bersih.
Dengan ekspektasi peningkatan kontribusi dari segmen migas yang meningkat ke depannya, sebenarnya kami melihat kemungkinan kenaikan valuasi fair (re–rating) untuk ISSP di atas 5x P/E, seiring dengan profitabilitas yang lebih tinggi dan diversifikasi yang semakin baik (semakin stabil). Namun, pada tahap ini, kami memilih lebih konservatif dengan menggunakan valuasi historis dan menyimpan skenario re–rating sebagai bull–case.
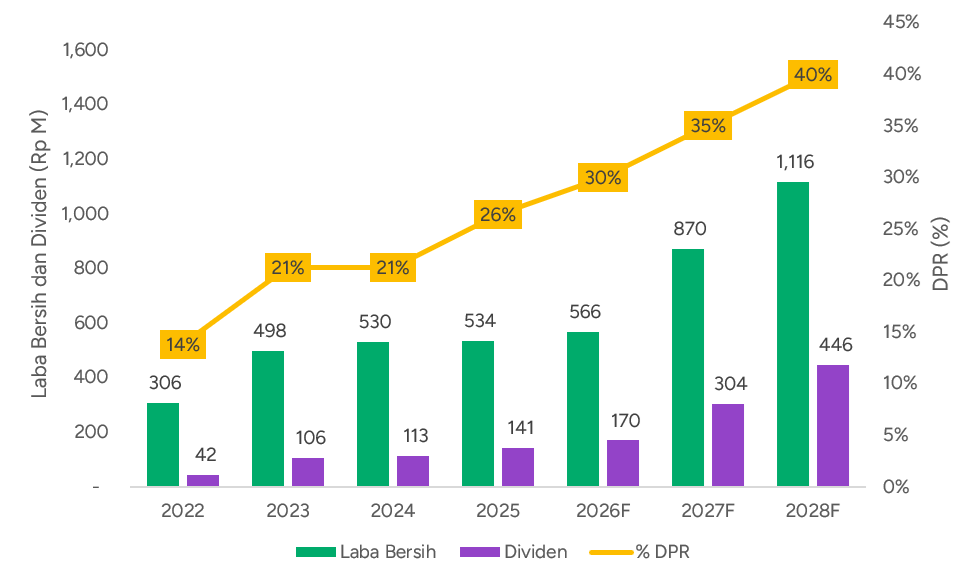
Dari aspek dividen, kami memproyeksikan dividen dari tahun buku 2027 dapat mencapai Rp43/saham, mengimplikasikan dividend yield 10,4% pada harga Rp414/saham per 12 Oktober 2026. Selain kenaikan level laba bersih sebagai pendorong utama kenaikan dividen, kami juga mengekspektasikan sedikit kenaikan dividend payout ratio dari level 30% pada 2026F menjadi 35% pada 2027F. Dari tahun buku 2028F, kami memproyeksikan dividen sebesar Rp63/saham, mengimplikasikan dividend yield 15,3%, berdasarkan dividend payout ratio sebesar 40%.
Mengapa kami tidak mengasumsikan dividend payout ratio yang lebih tinggi, misalkan di atas 50%? Ini karena meski puncak capex untuk pembangunan pabrik Unit 7 sudah terlewati, kami memproyeksikan kebutuhan modal kerja (working capital) ISSP akan meningkat seiring skala operasi yang semakin besar. Model bisnis ISSP sendiri membutuhkan working capital yang besar, terutama untuk menyetok bahan baku, yang juga terefleksi dari inventory days yang tinggi di kisaran 220–250 hari. Oleh karena itu, kami memasang asumsi dividend payout ratio yang konservatif di kisaran 35–40%.
ISSP Saat ini Diperdagangkan pada Valuasi ~5,4x P/E (TTM), Sekitar Mean

Pembagian Dividen dalam Tren Meningkat
FAQ
- Q: Indonesia mengalami serbuan baja impor, terutama dari China. Apakah berdampak bagi ISSP?
A: Perlu dipahami terlebih dahulu bahwa fenomena tersebut terkonsentrasi pada segmen hulu, yakni produk HRC yang merupakan bahan baku produsen pipa baja seperti ISSP. Oleh karena itu, dalam kasus ini, dampaknya relatif terbatas bagi ISSP. Meski pada segmen midstream, yakni pipa baja, juga terdapat impor, secara skala angkanya tidak semasif di segmen hulu dan lebih dipicu oleh kebutuhan untuk memenuhi permintaan yang tidak cukup dipasok oleh produsen–produsen lokal. Dalam hal ini, kami menilai impor pipa baja tidak disruptif terhadap industri domestik. - Q: Pemerintah mulai melakukan pengetatan terkait impor baja dari China, bagaimana dampaknya bagi ISSP?
A: Sama seperti pertanyaan sebelumnya, penilaian dampaknya bergantung kepada segmen mana yang diketatkan. Jika pengetatan disasar pada segmen hulu, hal tersebut berpotensi mengurangi surplus HRC di pasar domestik, sehingga dapat mendorong naik harga bahan baku bagi produsen pipa baja. Namun, potensi dampak terhadap kinerja akan asimetris terhadap masing–masing produsen pipa, bergantung kepada kekuatan finansial masing–masing dalam menyerap kenaikan harga bahan baku tersebut. Sementara itu, jika impor diperketat pada segmen midstream, yakni pipa baja, hal tersebut berpotensi menciptakan defisit di dalam negeri dan menguntungkan produsen–produsen pipa, seperti ISSP, karena dapat mengisi kekosongan produk impor tersebut. - Q: ISSP menyasar segmen migas secara agresif ke depan, siapa saja pemain existing di segmen ini?
A: Seperti yang telah disinggung di atas, untuk segmen migas, khususnya pipa berdiameter besar, pemain domestik utama adalah PT Bakrie Pipe Industries dan PT Krakatau Pipe Industries. Selain kedua pemain lokal tersebut, kebutuhan segmen ini juga dipenuhi oleh pipa baja impor. - Q: Jika margin segmen migas jauh lebih tinggi, mengapa produsen lokal lain tidak masuk ke segmen ini?
A: Produksi pipa API yang digunakan segmen migas membutuhkan kemampuan teknis, sertifikasi, testing, dan pengendalian kualitas yang lebih tinggi dibandingkan pipa biasa. Hal tersebut menyebabkan kebutuhan kapabilitas modal dan teknis yang lebih tinggi, sehingga entry barrier–nya relatif besar dibandingkan produksi pipa untuk segmen yang lebih mendasar seperti konstruksi.
Risiko Utama
Beberapa risiko utama bagi saham ISSP yang kami lihat adalah:
- Produksi Unit 7 Tidak Terserap — Proyeksi kami terkait potensi lonjakan laba bersih ISSP mulai 2027F didasarkan pada ekspektasi bahwa volume baru dari pabrik Unit 7 akan terserap oleh pasar. Meski kami telah memberikan argumen optimis kami, tetap terdapat risiko bahwa ISSP tidak mendapatkan proyek migas sesuai ekspektasi, sehingga proyeksi laba bersih kami tidak tercapai.
- Kenaikan Signifikan Harga Bahan Baku (HRC) — Meski ISSP menggunakan model bisnis ‘spread’, kemampuan ISSP untuk mem–pass on kenaikan harga bahan baku bisa saja terbatas dalam skenario harga HRC yang naik secara signifikan, sehingga konsumen akhir tidak dapat menyerap kenaikan harga yang terjadi. Contoh risiko ini pernah terjadi pada 2022, di mana margin laba kotor ISSP turun dari 21% ke level 12% meski mulai pulih pada 2023.
- Manajemen Modal Kerja (Working Capital) — Pada hakikatnya, model bisnis ISSP membutuhkan modal kerja (working capital) yang besar, terutama untuk menyetok bahan baku (inventory), terefleksi dari inventory days–nya yang berkisar 220–250 hari. Oleh karena itu, perencanaan produksi dan penjualan serta manajemen arus kas menjadi salah satu faktor krusial. Pengelolaan yang tidak optimal berpotensi menambah kebutuhan utang jangka pendek yang sebenarnya tidak perlu (unnecessary), sehingga beban bunganya menekan laba bersih dan mengurangi potensi besaran dividen.
Penulis:
Edi Chandren, Investment Analyst Lead
Christian William Munaba, Investment Analyst
Editor:
Vivi Handoyo Lie, Head of Investment Research
Aulia Rahman Nugraha, Sr. Investment Journalist

|

|

|

|

|

|
Disclaimer:
Konten ini ditulis oleh PT Stockbit Karya Indonesia (“Stockbit”), perusahaan media ekonomi dan keuangan yang menghadirkan berita, analisis, dan insight tentang dunia bisnis, investasi, dan kebijakan ekonomi, khususnya yang terkait Pasar Modal.
Selanjutnya, semua keputusan investasi nasabah mengandung risiko dan adanya kemungkinan kerugian atas investasi tersebut. Seluruh risiko investasi bukan merupakan tanggung jawab Stockbit melainkan menjadi tanggung jawab masing–masing nasabah.
Domain resmi Stockbit adalah https://stockbit.com/ dan semua informasi yang dikirimkan oleh kami akan menggunakan platform resmi aplikasi Stockbit dan/atau alamat email yang diakhiri @Stockbit.com.
Semua pemberian Informasi Rahasia kepada pihak–pihak yang mengatasnamakan Stockbit namun tidak berasal dari atau tidak menggunakan platform resmi aplikasi Stockbit merupakan tanggung jawab pribadi pihak pemilik Informasi Rahasia dan kami tidak bertanggung jawab atas setiap penyalahgunaan Informasi Rahasia yang dilakukan oleh pihak–pihak yang mengatasnamakan Stockbit yang tidak berasal dari atau tidak menggunakan platform resmi aplikasi Stockbit.