Daily Market Performance 🚀
 IHSG |  Foreign Flow |  Kurs USD/IDR |  Gold |
| 5.266,1 -1,99% | -Rp668,3 miliar | 18.153 +0,16% | 4.030 -0,22% |
 Oil |  Coal |  CPO |  Nickel |
| 115,2 -0,55% | 155,9 -0,61% | 4.701 -1,84% | 15.561 -1,81% |
👋 Stockbitor!
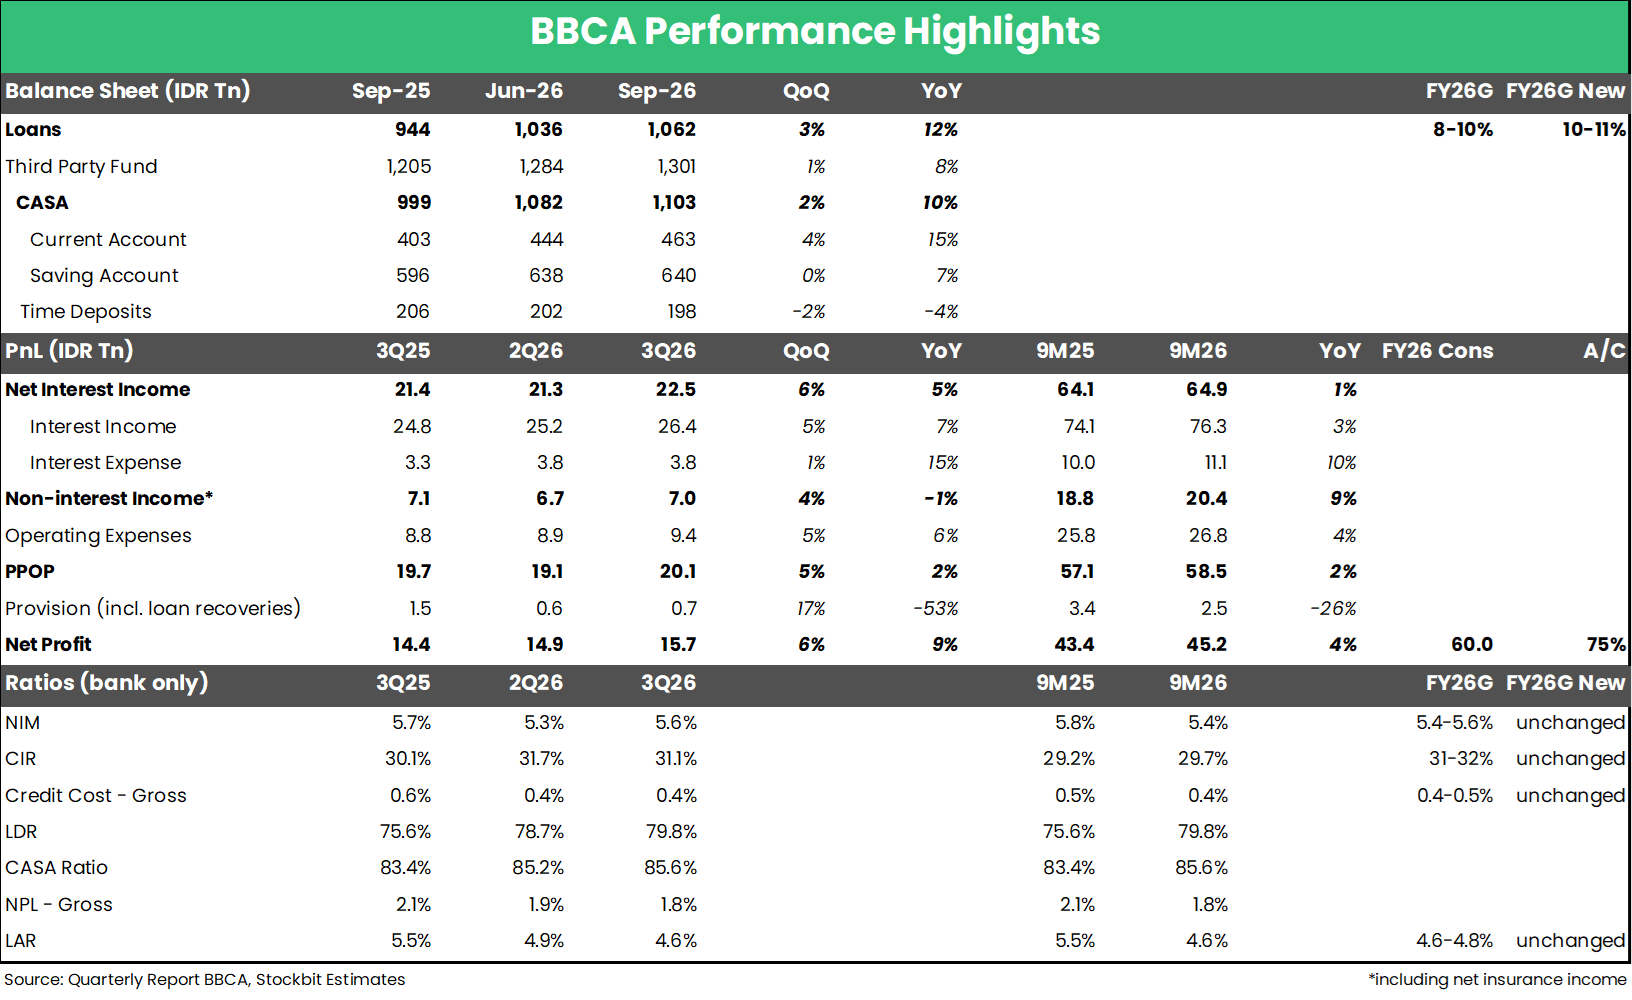
Bank Central Asia ($BBCA) mencatat laba bersih Rp15,7 T pada 3Q26 (+9% YoY, +6% QoQ). Hasil tersebut membuat laba bersih selama 9M26 mencapai Rp45,2 T (+4% YoY), sejalan dengan ekspektasi karena setara 75% estimasi 2026F konsensus (vs. 9M25: 75% realisasi 2025).
NII Terakselerasi Didorong Volume & Margin — Net Interest Income (NII) tercatat sebesar Rp22,5 T pada 3Q26 (+5% YoY, +6% QoQ), dengan laju pertumbuhan secara tahunan berakselerasi dibandingkan 1H26 yang masih turun tipis -1% YoY. Akselerasi tersebut didorong baik oleh volume (pertumbuhan kredit) maupun margin (Net Interest Margin/NIM). Laju pertumbuhan kredit meningkat ke +12% YoY per September 2026 (vs. Juni 2026: +8% YoY). Sementara itu, NIM naik ke level 5,6% pada 3Q26 (vs. 2Q26: 5,3%) seiring loan repricing yang dilakukan BBCA pada segmen korporasi, di mana loan yield rupiah naik +18 bps QoQ sementara Cost of Funds (CoF) tetap stabil. Kenaikan NIM pada 3Q26 ini kontras dengan yang dialami oleh Bank Mandiri ($BMRI) maupun Bank Negara Indonesia ($BBNI), yang kembali menunjukkan keunggulan deposit franchise dan longgarnya Loan–to–Deposit Ratio (LDR) BBCA di tengah kondisi likuiditas yang ketat. Relatif solidnya laju pertumbuhan kredit hingga September 2026 dan pipeline permintaan kredit memasuki 4Q26 membuat BBCA merevisi naik guidance pertumbuhan kredit selama 2026 ke kisaran +10–11% YoY, dibandingkan guidance sebelumnya di +8–10% YoY.
Penurunan Beban Provisi Turut Dorong Laba Bersih pada 3Q26 — Pertumbuhan laba bersih secara tahunan yang lebih tinggi pada 3Q26 di level +9% YoY (vs. 1H26: +2% YoY) turut didorong oleh penurunan beban provisi (-53% YoY) atau 0,4% secara Credit Cost (vs. 3Q25: 0,6%, 2Q26: 0,4%). Pre–Provision Operating Profit (PPOP) pada 3Q26 maupun 1H26 tumbuh dengan laju yang sama di level +2% YoY — meski dengan driver yang berbeda — sehingga PPOP selama 9M26 juga tumbuh +2% YoY. Pada 3Q26, NII menjadi pendorong utama pertumbuhan PPOP, sementara pada 1H26 pertumbuhan PPOP lebih didorong oleh Non–Interest Income.
Key Takeaway
Secara umum, kami menilai BBCA menunjukkan momentum kinerja underlying yang positif dengan pertumbuhan kredit yang terakselerasi, NIM yang resilien di tengah kondisi likuiditas yang ketat, dan kualitas aset yang terjaga. Manajemen BBCA melihat NIM berpotensi sedikit meningkat atau setidaknya flat pada 4Q26 secara kuartalan, seiring dengan ekspektasi bahwa Bank Indonesia akan menaikan BI Rate sebanyak 1x sebesar 25 bps hingga akhir 2026. Terkait buyback, manajemen mengungkapkan bahwa dari total Rp5 T anggaran buyback yang dialokasikan, dana yang masih tersedia sebesar Rp4,4 T, dengan aksi buyback akan dilakukan secara selektif dan oportunis.
🏦 BBNI 9M26: Laba Bersih +7% YoY, Sejalan Ekspektasi
- $BBNI: Bank Negara Indonesia mencatatkan laba bersih Rp5,4 T pada 3Q26 (+7% YoY, +5% QoQ), sehingga laba bersih selama 9M26 mencapai Rp16,1 T (+7% YoY) dan relatif sejalan dengan ekspektasi karena setara 77% estimasi 2026F konsensus (vs. 9M25: 75% realisasi 2025). Net Interest Margin (NIM) pada 3Q26 turun ke level 3,3% (vs. 2Q26: 3,6%), utamanya akibat kenaikan Cost of Funds (CoF) ke level 3,2% (vs. 2Q26: 2,6%) seiring ketatnya likuiditas pada pertengahan 2026. Manajemen BBNI mempertahankan guidance NIM 2026 di kisaran 3,3–3,5% seiring ekspektasi bahwa likuiditas dan level CoF tidak seketat kondisi pada periode Juni–Juli 2026, serta merevisi naik guidance pertumbuhan kredit dari +8–10% YoY ke kisaran +10–13% YoY. Pertumbuhan Pre–Provision Operating Profit (PPOP) melandai ke +6% YoY pada 3Q26 (vs. 1H26: +14% YoY), yang dikompensasi oleh penurunan beban provisi -20% YoY (vs. 1H26: +42% YoY). Cost of Credit (CoC) turun menjadi 0,7% pada 3Q26 (vs. 2Q26: 1,2%), sehingga CoC selama 9M26 berada di level 1%, di batas bawah guidance CoC 2026 dari manajemen. Sementara itu, opex masih tumbuh cukup tinggi, naik +11% YoY/+12% YoY pada 3Q26/9M26 seiring inisiatif ‘network transformation’ per Juli 2026 untuk meningkatkan value–add cabang.
- $ISSP: Steel Pipe Industry Of Indonesia mencatat laba bersih Rp234 M pada 3Q26 (+50% YoY, +44% QoQ), menandai laba kuartalan tertinggi sepanjang sejarah perseroan. Laba bersih selama 9M26 mencapai Rp475 M (+29% YoY), melampaui ekspektasi kami (84% estimasi 2026F Stockbit). Pertumbuhan laba bersih pada 3Q26 didorong oleh: 1) kenaikan pendapatan ke level ~Rp1,7 T (+9% YoY, +4% QoQ); serta 2) ekspansi margin laba kotor ke level 23% (vs. 3Q25: 19%, 2Q26: 24%). Kami memiliki pandangan positif terhadap ISSP yang telah kami tuliskan dalam Unboxing ISSP: Double Profits in The Pipeline.
- $MAPI: Mitra Adiperkasa mencatat laba bersih Rp505 M pada 3Q26 (+16% YoY, -14% QoQ), sehingga laba bersih selama 9M26 mencapai ~Rp1,7 T (+23% YoY) dan sejalan dengan ekspektasi karena setara ~70% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~70% laba bersih tahunan). Laba usaha pada 3Q26 tumbuh solid (+34% YoY), ditopang oleh pertumbuhan pendapatan dan kenaikan margin laba usaha. Pendapatan seluruh segmen tercatat bertumbuh pada 3Q26, terutama ‘fashion & digital’ (+41% YoY) serta segmen ‘active’ (+23% YoY) seiring konsolidasi Sports Direct Malaysia. Margin laba usaha pada 3Q26 naik +50 bps YoY ke level 9%, ditopang oleh perbaikan rasio SG&A sebesar -60 bps YoY ke 32,3%. Namun, pertumbuhan laba bersih secara tahunan pada 3Q26 tertahan oleh lonjakan beban keuangan menjadi Rp205 M serta kenaikan effective tax rate ke ~30,7% (vs. 3Q25: ~24%).
- $MAPA: MAP Aktif Adiperkasa mencatat laba bersih Rp578 M pada 3Q26 (+16% YoY, +47% QoQ), sehingga laba bersih selama 9M26 mencapai Rp1,4 T (+24% YoY) dan sedikit melampaui ekspektasi karena setara ~77% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~74% laba bersih tahunan). Laba usaha tumbuh +24% YoY pada 3Q26, ditopang oleh pertumbuhan pendapatan yang solid dan margin laba usaha yang meningkat tipis. Pertumbuhan topline pada 3Q26 utamanya ditopang oleh: 1) konsolidasi pendapatan Sports Direct Malaysia, tercermin melalui lonjakan kontribusi Malaysia menjadi Rp654 M (vs. 3Q25: Rp141 M, 2Q26: Rp118 M); serta 2) pertumbuhan pendapatan yang dikontribusikan oleh Indonesia (+12% YoY). Margin laba kotor pada 3Q26 naik +70 bps YoY ke level 46,8% seiring pertumbuhan pendapatan yang melampaui pertumbuhan beban pokok pendapatan. Sementara itu, margin laba usaha pada 3Q26 meningkat tipis sebesar +10 bps YoY ke level 14,2%, seiring rasio SG&A yang naik +60 bps YoY ke 32,6%.
- $UNTR: United Tractors mencatat laba bersih Rp3,5 T pada 3Q26 (vs. 3Q25: Rp3,3T, 2Q26: Rp314 M), sehingga laba bersih selama 9M26 mencapai Rp4,5 T (-61% YoY). Penurunan kinerja selama 9M26 utamanya disebabkan oleh: 1) beban non–recurring yang dibukukan oleh UNTR selama 1Q26 dan 2Q26, yang nilainya masing–masing sebesar ~Rp1,2 T dan ~Rp2,2 T; 2) penghentian sementara operasional tambang emas Martabe milik PT Agincourt Resources pada 1Q26. Mengesampingkan beban non–recurring tersebut, core profit UNTR selama 9M26 mencapai ~Rp7,9 T (-31% YoY). Perbandingan realisasi laba bersih UNTR selama 9M26 dengan ekspektasi konsensus sulit dilakukan, mengingat tidak diketahui seberapa banyak analis yang memasukan faktor non–recurring tersebut tersebut ke dalam definisi laba bersih. Hasil pada 3Q26 menunjukkan pemulihan kinerja UNTR, tercermin dari penurunan beban non–recurring menjadi hanya Rp154 M (vs. 2Q26: Rp2,2 T, 1Q26: Rp1,2 T) dan berlanjutnya pemulihan volume penjualan emas menjadi 31 ribu oz (vs. 2Q26: 19 ribu oz, 1Q26: 4 ribu oz) seiring kembali beroperasinya tambang Martabe pada pertengahan Mei 2026. Secara operasional, laba usaha UNTR pada 3Q26 naik secara kuartalan menjadi Rp4,8 T (-9% YoY, +37% QoQ), dengan margin laba usaha di level 15% (vs. 3Q25: 16,7%, 2Q26: 11,8%), didorong oleh ekspansi margin laba kotor.
- $BMRI: Bank Mandiri dalam klarifikasi lanjutan kepada BEI mengatakan bahwa perseroan memberikan plafon kredit sebesar Rp40 T kepada PT Jhonlin Baratama, dengan kredit yang telah digunakan sebesar Rp17 T. BMRI menjelaskan bahwa fasilitas kredit tersebut digunakan khusus untuk pengembangan usaha, capex, dan operasional PT Jhonlin Baratama beserta grup usaha Jhonlin di sektor industri batu bara dan penunjangnya, bukan untuk transaksi dan/atau aktivitas trading saham. Penggunaan dana dipantau secara berkala sesuai ketentuan fasilitas kredit, serta dilengkapi dengan mekanisme sinking fund untuk pembayaran bunga dan pokok. BMRI menilai kemampuan bayar debitur mencukupi dan telah melakukan uji sensitivitas terhadap risiko volatilitas harga batu bara serta realisasi produksi. Fasilitas kredit ini dijamin dengan fixed asset, non–fixed asset, rekening perusahaan, serta agunan tambahan berupa saham afiliasi, yakni Jhonlin Agro Raya ($JARR) dan Pradiksi Gunatama ($PGUN). Total rasio agunan berada di level 150%, dihitung berdasarkan harga terendah intraday saham JARR dan PGUN dalam 1 bulan terakhir.
- $ERAL: Sinar Eka Selaras mencatat laba bersih Rp85 M pada 3Q26 (+89% YoY, +32% QoQ), sehingga laba bersih selama 9M26 mencapai Rp194 M (+55% YoY). Pertumbuhan laba pada 3Q26 ditopang oleh lonjakan pendapatan, yang didorong oleh segmen ‘automotive’ (+354% YoY) dan ‘fashion apparel’ (+47% YoY). Segmen ‘automotive’ kini menjadi segmen terbesar dengan kontribusi ~40% dari total pendapatan (vs. 3Q25: ~13%), sementara segmen ‘accessories’ melanjutkan tren penurunan kontribusi menjadi 33% (vs. 3Q25: 57%). Pertumbuhan segmen ‘automotive’ mencerminkan ramp–up distribusi XPeng, dengan wholesales kumulatif selama 8M26 mencapai 2.291 unit, terakselerasi pada Agustus 2026 dengan penjualan mencapai 609 unit. Margin laba kotor pada 3Q26 meningkat tipis ke level 18,2% (+20 bps YoY), ditopang oleh perbaikan margin laba kotor pada segmen ‘automotive’ ke 13,3% (vs. 3Q25: 9,6%) serta ‘accessories’ ke 14,1% (vs. 3Q25: 12,4%), yang mengkompensasi penurunan margin laba kotor ‘fashion apparel’ ke 38,7% (vs. 3Q25: 44,1%). Rasio SG&A pada 3Q26 meningkat tipis sebesar +30 bps YoY ke 13,9%, tetapi terkompensasi oleh kontribusi positif dari pos ‘others – net’, sehingga margin laba usaha naik +70 bps YoY ke level 4,9%. Dengan mengecualikan pos ‘others – net’, margin laba usaha inti tercatat sekitar 4,3% pada 3Q26 (+0 bps YoY, +60 bps QoQ).
- $TOTL: Total Bangun Persada mencatat laba bersih Rp178,9 M pada 3Q26 (+48,1% YoY, +8% QoQ) dengan pendapatan Rp1,5 T (+31% YoY, +19,3% QoQ), masing–masing menandai rekor kuartalan tertinggi. Realisasi tersebut membuat laba bersih 9M26 mencapai Rp448,6 M (+51,9% YoY), setara 112% guidance laba bersih 2026F dari manajemen di level Rp400 M. Pendorong utama laba bersih selama 9M26 adalah ekspansi margin, di mana laba kotor setelah joint operation naik +42,1% YoY ke Rp816,8 M, dengan margin 23,2% (vs. 9M25: 20,6%, 2025: 20,2%). Laba proyek joint venture melonjak ke Rp162,4 M (vs. 9M25: Rp21,5 M), dipimpin KSO Total–Shimizu proyek JKT11 di Cikarang. Proyek KSO tidak dikonsolidasi ke dalam laporan keuangan, sehingga pendapatan sebesar Rp3,5 T selama 9M26 belum mencerminkan seluruh volume pekerjaan. Di sisi lain, beban umum dan administrasi naik +26,2% YoY ke Rp247,5 M.
- $ELSA: Elnusa mencatat laba bersih Rp247 M pada 3Q26 (+30% YoY, +0,8% QoQ). Laba bersih selama 9M26 mencapai Rp682 M (+29,4% YoY). Pertumbuhan laba bersih secara tahunan didorong oleh pertumbuhan pendapatan +29,4% YoY menjadi Rp4,6 T pada 3Q26, sehingga pendapatan selama 9M26 mencapai Rp12,1 T (+15,8% YoY).
🔎 Insider Transactions
Top Gainer 🔥
 $ELSA |  $UNTR |  $JSMR |  $DSNG |
| +7,03% | +6,00% | +5,56% | +5,00% |
Top Loser 🤕
 $SSIA |  $BULL |  $TOBA |  $DEWA |
| -6,95% | -6,94% | -6,93% | -6,92% |
🔥 Hal lain yang lagi hot yang perlu kamu ketahui…
- BEI pada Senin (26/10) mengumumkan evaluasi indeks LQ45, IDX30, dan IDX80, dengan periode efektif pada 2 November 2026–29 Januari 2027. Berikut rinciannya:
- Yield obligasi pemerintah tenor 10 tahun naik sekitar +7 bps ke level 7,55% pada Selasa (27/10), menandai level tertinggi sejak November 2022, serta membuat yield obligasi pemerintah tenor 10 tahun sudah naik lebih dari +140 bps sejak awal tahun. Kenaikan ini terjadi seiring harga minyak yang bertahan tinggi di level US$115,2/barrel per Selasa (27/10) sore, yang berpotensi menambah beban subsidi dan tekanan fiskal pemerintah. Nilai tukar rupiah juga berada di kisaran 18.153 per dolar AS, hanya lebih rendah sekitar -0,1% dari rekor all–time low yang dicatat pada Juni 2026, menurut data Bloomberg.
- Bank Syariah Indonesia ($BRIS) berencana buyback saham dengan alokasi dana hingga Rp500 M pada periode 27 Oktober 2026–26 Januari 2027. Rencana ini tidak memerlukan persetujuan pemegang saham, seiring relaksasi yang diberikan OJK untuk mendukung stabilitas pasar modal.
- Industri Jamu dan Farmasi Sido Muncul ($SIDO) mencatat laba bersih Rp285 M pada 3Q26 (+31% YoY, +53% QoQ). Hasil ini membuat laba bersih selama 9M26 mencapai Rp619 M (-24% YoY), relatif sejalan ekspektasi karena setara ~66% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~65% laba bersih tahunan). Secara umum, kinerja pada 3Q26 sejalan dengan pernyataan manajemen bahwa penjualan ke distributor (sell–in) pada Juli 2026 sudah kembali bertumbuh positif secara tahunan, menyusul selesainya destocking pada Mei 2026. Pertumbuhan laba bersih pada 3Q26 ditopang oleh: 1) kenaikan pendapatan +15% YoY, yang didorong segmen ‘F&B’ (+33% YoY) dan segmen ‘herbal’ yang masih bertumbuh single–digit (+4% YoY); serta 2) efisiensi beban penjualan, dengan rasio A&P yang turun signifikan ke 10% dari pendapatan (vs. 3Q25: 15,3%). Penurunan signifikan pada rasio A&P mendorong margin laba usaha pada 3Q26 naik +480 bps YoY ke 34,8%, sehingga laba usaha pada 3Q26 naik +33% YoY.
- Hanjaya Mandala Sampoerna ($HMSP) mencatat laba bersih Rp2,3 T pada 3Q26 (-2,6% YoY, +8,5% QoQ), dengan pendapatan Rp31 T (+8,6% YoY, +5,9% QoQ). Hasil ini membuat laba bersih selama 9M26 mencapai Rp6,5 T (+44,4% YoY) dan setara 77% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 2 tahun terakhir: 73% realisasi tahunan). Lonjakan laba bersih sebagian besar merupakan efek low–base, dengan laba sebelum pajak hanya +21,6% YoY, di mana ~46% kenaikannya berasal dari kenaikan laba lain–lain bersih menjadi Rp358 M (vs. 9M25: rugi Rp328 M). Tarif pajak efektif selama 9M26 berada di level 22%, sesuai tarif normal perseroan. Pada 9M25, tarif pajak efektif melonjak ke 34,4% akibat one–off beban pajak tambahan dari surat ketetapan pajak. HMSP masih mencatat klaim pengembalian pajak Rp4,8 T dalam proses keberatan/banding. Beban pita cukai naik +9,7% YoY ke Rp52,6 T, setara 60,1% penjualan bersih (vs. 9M25: 57,3%), sehingga menekan margin laba kotor pada 3Q26 ke 17,4% (vs. 3Q25: 20,2%; 2Q26: 19,2%) dan mengakhiri tren 4 kuartal beruntun di atas 18%, meski masih lebih tinggi dibandingkan rata–rata periode 2022–2024 di 15,9%. Pergeseran mix berlanjut: segmen SKM tumbuh +15,6% YoY dan setara 60% dari total penjualan (vs. 9M25: 54,3%), sedangkan SKT turun -10,5% YoY. Biaya produksi langsung tumbuh +2,1% YoY dan beban usaha turun -1,4% YoY.
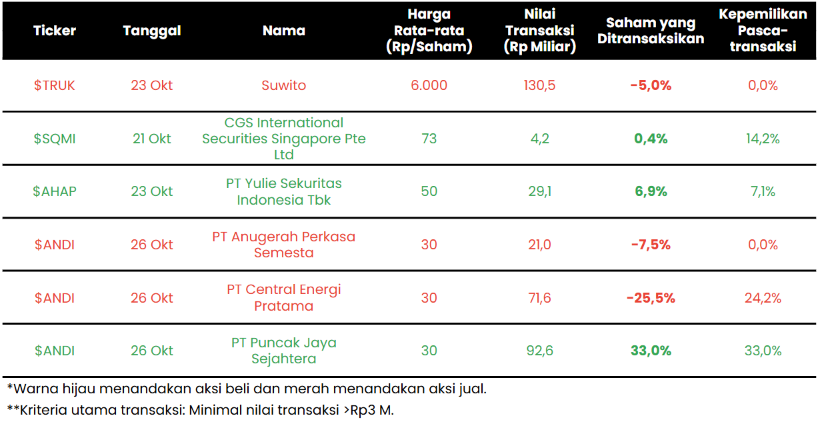
- Ultimate beneficial owner sekaligus Direktur Utama Multi Medika Internasional ($MMIX), Mengky Mangrek, membeli 1 juta saham MMIX dengan harga yang tidak disebutkan pada 23 Oktober 2026. Transaksi ini membuat porsi kepemilikan langsung Mengky Mangrek di MMIX naik dari 6% menjadi 6,02%. Selain itu, pemegang saham MMIX, PT Pukul Rata Kanan, membeli ~120 juta saham MMIX dengan harga yang tidak disebutkan pada 22 Oktober 2026. Transaksi ini membuat porsi kepemilikan langsung PT Pukul Rata Kanan di MMIX naik dari 1,84% menjadi 4,33%. MMIX sendiri mengumumkan tengah mengebut pembangunan pabrik popok melalui perusahaan patungan PT Multi Nice Paper Indonesia, hasil kerja sama dengan manufaktur asal China, Fujian Nice Paper. Pabrik yang berdiri di atas lahan seluas 1 hektar di Tangerang, Banten tersebut memiliki potensi kapasitas produksi maksimum hingga 1,8 miliar popok per tahun, di mana pabrik ini juga disiapkan untuk memproduksi popok dewasa, pembalut wanita, dan tisu basah. Ke depan, MMIX akan mempercepat lokalisasi produksi popok bayi merek MIUBaby yang telah didistribusikan di Alfamart dan Indomaret.
- Ancora Indonesia Resources ($OKAS) mencatat laba bersih US$3,5 juta pada 3Q26 (vs. 2Q26: rugi US$0,3 juta; 3Q25: rugi US$6,3 juta) sehingga laba bersih 9M26 mencapai US$2,5 juta (vs. 9M25: rugi US$5 juta). Kenaikan laba bersih ini berasal dari pendapatan operasi lain–lain yang berbalik positif menjadi US$1,1 juta (vs. 2Q26: beban US$1,9 juta). Meski demikian, laba usaha juga mengalami peningkatan pada 3Q26 ke level US$8,6 juta (vs. 2Q26: US$3,4 juta), dengan pendapatan tercatat tumbuh ke level US$45,2 juta (+14% QoQ). Segmen bahan peledak dan jasa peledakan membukukan laba US$4,6 juta pada 3Q26 (+105% QoQ, -26% YoY), sementara segmen pengeboran membukukan rugi US$1,9 juta (vs. 2Q26: rugi US$1,7 juta). Ke depan, OKAS telah mengantongi 2 kontrak eksplosif tambang terbuka senilai total US$60 juta hingga 2029–2030 dan kontrak eksplosif tambang underground senilai ~US$7 juta per tahun.
🏫 Indonesia Bisa Belajar dari Bursa Standalone MSCI Lainnya
“Yang menentukan bukan hanya aturan baru, tetapi apakah investor internasional benar–benar melihat perubahan dalam transparansi, pengawasan, dan kualitas perdagangan saham.” — skydrugz27
Kutipan menarik dari komunitas Stockbit minggu ini
Sebelum Indonesia, terdapat negara-negara lain yang terlebih dahulu ada di MSCI Standalone Market. Respon dari negara-negara tersebut beragam, mulai dari meremehkan risiko downgrade hingga melakukan reformasi pasar modal selama bertahun-tahun. Stockbitor skydrugz27 menuliskan bahwa Indonesia bisa belajar dari respon-respon tersebut. Argentina turun dari Emerging ke Standalone pada 2021 akibat kontrol modal yang menghambat repatriasi dana asing. Meski awalnya tidak terlalu khawatir, pemerintah melonggarkan pembatasan valuta asing pada 2025 dan jumlah saham MSCI menjadi 18, walau status MSCI belum pulih. Nigeria juga mengalami downgrade dari Frontier pada 2024 karena keterbatasan dolar dan sulitnya pemulangan dana asing, lalu merespons melalui reformasi valuta asing dan penyelesaian tunggakan pembayaran dolar hingga kembali mendapat status Frontier dari FTSE Russell pada 2026, meski masih berstatus Standalone di MSCI. Pengalaman tersebut menunjukkan bahwa bursa tetap dapat beroperasi bahkan ada juga yang jumlah saham dalam indeks bertambah setelah downgrade, tetapi hal itu tidak otomatis memulihkan status Emerging maupun arus dana asing. Selain itu, Stockbitor skydrugz27 juga membahas mengenai indeks yang berhasil naik dari Standalone Market. Penasaran? baca selengkapnya di sini!

|

|

|

|

|

|
Disclaimer:
Konten ini ditulis oleh PT Stockbit Karya Indonesia (“Stockbit”), perusahaan media ekonomi dan keuangan yang menghadirkan berita, analisis, dan insight tentang dunia bisnis, investasi, dan kebijakan ekonomi, khususnya yang terkait Pasar Modal.
Selanjutnya, semua keputusan investasi nasabah mengandung risiko dan adanya kemungkinan kerugian atas investasi tersebut. Seluruh risiko investasi bukan merupakan tanggung jawab Stockbit melainkan menjadi tanggung jawab masing–masing nasabah.
Domain resmi Stockbit adalah https://stockbit.com/ dan semua informasi yang dikirimkan oleh kami akan menggunakan platform resmi aplikasi Stockbit dan/atau alamat email yang diakhiri @Stockbit.com.
Semua pemberian Informasi Rahasia kepada pihak–pihak yang mengatasnamakan Stockbit namun tidak berasal dari atau tidak menggunakan platform resmi aplikasi Stockbit merupakan tanggung jawab pribadi pihak pemilik Informasi Rahasia dan kami tidak bertanggung jawab atas setiap penyalahgunaan Informasi Rahasia yang dilakukan oleh pihak–pihak yang mengatasnamakan Stockbit yang tidak berasal dari atau tidak menggunakan platform resmi aplikasi Stockbit.