earnings

AKRA 9M26 Earnings Call Takeaway: Target Pertumbuhan Laba +20% YoY pada 2026 Realistis, Ditopang Seasonality Segmen Perdagangan & Distribusi /  by Stockbit Investment Research

AKR Corporindo ($AKRA) pada Senin (26/10) mengadakan earnings call untuk membahas kinerja 9M26, dengan highlights kinerja yang telah kami tuliskan melalui link berikut [https://stockbit.com/post/36932905]. Berikut catatan penting kami:

  • Seasonality Jadi Penopang Volume Segmen Perdagangan & Distribusi pada 4Q26 — Manajemen AKRA optimistis terhadap volume penjualan BBM pada 4Q26, seiring pola seasonality klien pertambangan yang meningkatkan produksi untuk mengejar kuota RKAB pada akhir tahun. Manajemen juga menjelaskan bahwa harga komoditas yang tinggi — terutama batu bara — mendorong penambang untuk membuka pit baru, sehingga volume overburden dan konsumsi BBM diharapkan ikut meningkat. Dari sisi suplai, AKRA telah mengamankan pasokan BBM hingga akhir 2026 dengan harga jual yang mengikuti harga pasar.

  • JIIPE: Guidance Penjualan Lahan Tidak Dinaikkan — Manajemen merasa cukup dengan penjualan lahan 93 ha selama 9M26 dan membuka kemungkinan tambahan penjualan sekitar 3–5 ha pada 4Q26. Meski realisasi telah memasuki target 90–100 ha sejak 3Q26, manajemen tetap mempertahankan target tersebut, yang kami nilai mencerminkan sikap konservatif.

  • Utilitas JIIPE: Guidance Pendapatan Tetap ~Rp1 T — Kami menilai manajemen juga konservatif dalam mempertahankan target pendapatan utilitas selama 2026 di sekitar Rp1 T, mengingat aktivitas tenant membaik seiring peningkatan utilisasi smelter Freeport pada September 2026 setelah tambang Grasberg kembali berproduksi sejak Juli dan Xinyi Glass memulai lini produksi kedua. Sebagai konteks, pendapatan utilitas pada 4Q26 hanya perlu mencapai Rp268 M untuk memenuhi target tersebut, sementara realisasi 3Q26 mencapai Rp305 M. Manajemen memperkirakan bahwa margin laba kotor utilitas berada di kisaran 10–15% pada tahap awal dan berpotensi naik seiring economic of scale.

  • Dividen: Peluang Investasi Baru Berpotensi Menahan Payout — Manajemen kini lebih konservatif terhadap dividen seiring adanya peluang investasi baru yang belum dianggarkan pada awal tahun dan berpotensi diumumkan sebelum akhir 2026. Meski demikian, manajemen menyebut dividen final kemungkinan besar lebih tinggi dari dividen final tahun buku 2025 yang mencapai Rp50/saham, jika tidak ada dividen interim kedua.

Stockbit’s View: Seasonality Segmen Perdagangan & Distribusi Topang 4Q26, Laba 2026F Berpotensi Lampaui Konsensus

  • Kami mempertahankan pandangan positif terhadap AKRA. Estimasi konsensus terhadap laba bersih AKRA pada 2026F di Rp2,78 T hanya membutuhkan laba bersih 4Q26 sebesar Rp571 M, di bawah realisasi pada 3Q26 yang mencapai Rp780 M. Meski penjualan lahan 4Q26 berpotensi hanya bertambah sekitar 3–5 ha (vs. 3Q26: 35 ha, 4Q25: 62 ha), kami memperkirakan seasonality segmen perdagangan dan distribusi dapat menopang laba bersih 4Q26 ke kisaran Rp660–780 M, sehingga laba bersih AKRA pada 2026F dapat melampaui konsensus. Dengan capaian tersebut, target manajemen untuk melanjutkan laju pertumbuhan laba bersih saat ini, yang berdasarkan perhitungan kami setara +16–21% YoY (2026F: Rp2,87–2,99 T), dapat tercapai.

  • Dengan asumsi laba bersih 2026F di +20% YoY dan dividend payout ratio sekitar 70–80% (vs. DPR 2025: ~80%), AKRA berpotensi membagikan dividen final sekitar Rp54–68/saham di luar dividen interim Rp50/saham pada Agustus 2026. Dividen final tersebut mengimplikasikan dividend yield sekitar 3,8–4,9% pada harga Rp1.400/saham.

  • Key upside: 1) pertumbuhan volume dan margin segmen perdagangan dan distribusi pada 4Q26 yang lebih tinggi dari seasonality; 2) tambahan penjualan lahan JIIPE di atas kisaran 3–5 ha pada 4Q26; dan 3) pertumbuhan pendapatan utilitas yang lebih tinggi dari ekspektasi seiring ramp–up aktivitas smelter Freeport dan beroperasinya lini kedua Xinyi Glass.

  • Faktor risiko: 1) ketidakpastian suplai BBM akibat kendala operasional, ketegangan geopolitik, maupun perubahan regulasi; 2) kembali melebarnya rugi JV SPBU bersama BP, PT Aneka Petroindo Raya, serta berlanjutnya penyisihan kerugian piutang usaha pada 4Q26; dan 3) dividend payout ratio yang lebih rendah seiring kebutuhan pendanaan investasi baru yang berpotensi diumumkan sebelum akhir 2026.


Ditulis oleh Theodorus Melvin, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.
UNTR 3Q26: Laba Bersih Pulih ke Rp3,5 T, Naik 11x Lipat QoQ Stockbit’s take: /  by Stockbit Investment Research

Photo by: Stockbit

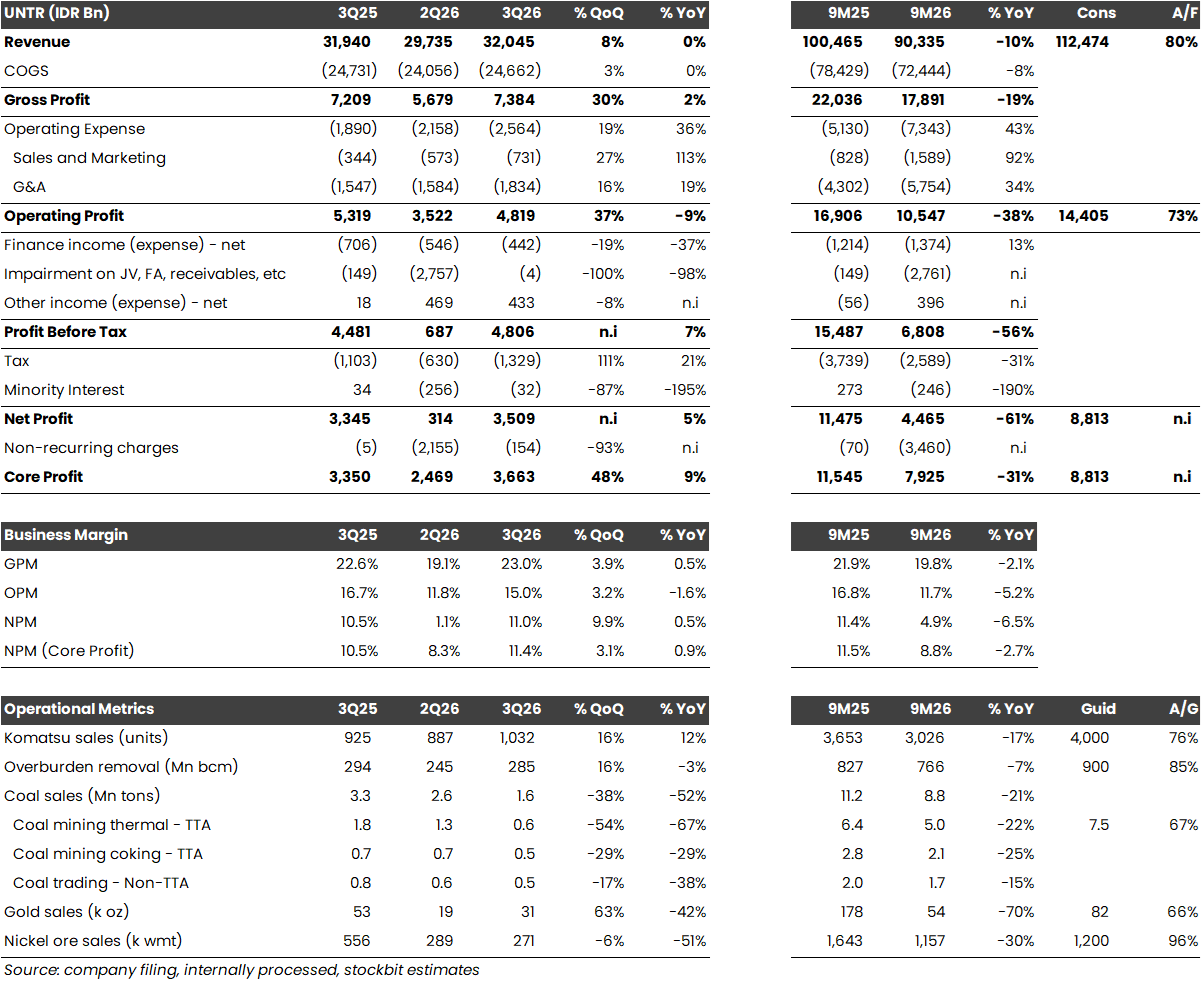
  • United Tractors ($UNTR) mencatat laba bersih Rp3,5 T pada 3Q26 (vs. 3Q25: Rp3,3T, 2Q26: Rp314 M), sehingga laba bersih selama 9M26 mencapai Rp4,5 T (-61% YoY).

  • Penurunan kinerja selama 9M26 utamanya disebabkan oleh: 1) beban non–recurring yang dibukukan oleh UNTR selama 1Q26 dan 2Q26, yang nilainya masing–masing sebesar ~Rp1,2 T dan ~Rp2,2 T; 2) penghentian sementara operasional tambang emas Martabe milik PT Agincourt Resources pada 1Q26.

  • Mengesampingkan beban non–recurring tersebut, core profit UNTR selama 9M26 mencapai ~Rp7,9 T (-31% YoY).

  • Perbandingan realisasi laba bersih UNTR selama 9M26 dengan ekspektasi konsensus sulit dilakukan, mengingat tidak diketahui seberapa banyak analis yang memasukan faktor non–recurring tersebut tersebut ke dalam definisi laba bersih.

  • Hasil pada 3Q26 menunjukkan pemulihan kinerja UNTR, tercermin dari penurunan beban non–recurring menjadi hanya Rp154 M (vs. 2Q26: Rp2,2 T, 1Q26: Rp1,2 T) dan berlanjutnya pemulihan volume penjualan emas menjadi 31 ribu oz (vs. 2Q26: 19 ribu oz, 1Q26: 4 ribu oz) seiring kembali beroperasinya tambang Martabe pada pertengahan Mei 2026.

  • Secara operasional, laba usaha UNTR pada 3Q26 naik secara kuartalan menjadi Rp4,8 T (-9% YoY, +37% QoQ), dengan margin laba usaha di level 15% (vs. 3Q25: 16,7%, 2Q26: 11,8%), didorong oleh ekspansi margin laba kotor.

Mayoritas Segmen Mencatat Penurunan Kinerja selama 9M26, kecuali Mining Contractor

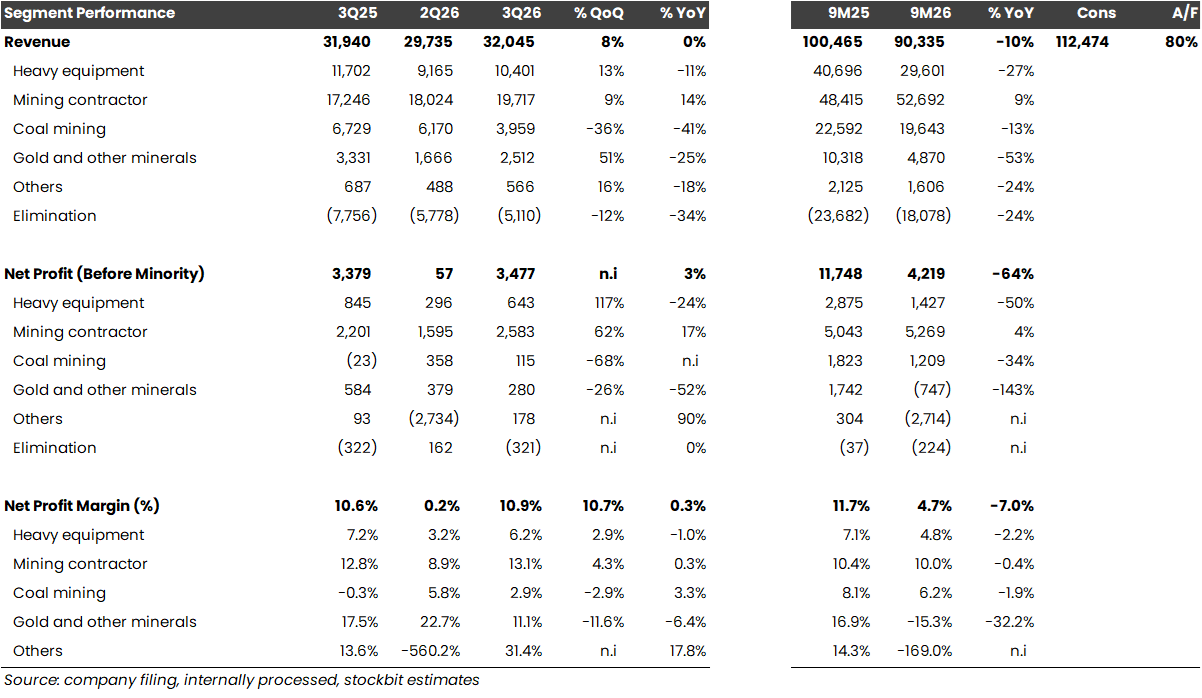
  • Segmen ‘heavy equipment’ mencatatkan kenaikan pendapatan +13% QoQ dan laba bersih +117% QoQ pada 3Q26, meski laba bersihnya selama 9M26 masih turun -50% YoY seiring pemangkasan kuota produksi RKAB batu bara 2026 yang turut menekan penjualan unit Komatsu sebesar -17% YoY.

  • Segmen ‘mining contractor’ melanjutkan pertumbuhan pada 3Q26, didorong oleh penguatan kurs dolar AS terhadap rupiah, dengan pendapatan dan laba bersih masing–masing meningkat +9% QoQ dan +62% QoQ. Ini membuat laba bersih segmen ‘mining contractor’ selama 9M26 naik +4% YoY, meski volume overburden turun -7% YoY.

  • Segmen ‘gold and other minerals’ mencatatkan kenaikan pendapatan +51% QoQ pada 3Q26, menunjukan pemulihan seiring kembali beroperasinya tambang Martabe pada pertengahan Mei 2026. Sebagai tambahan informasi, volume penjualan emas pada September 2026 tercatat sebesar 12 ribu oz, menandai level bulanan tertinggi selama 9M26 atau sekitar ~60% dari level produksi normal bulanan sekitar 18–20 ribu oz. Meski demikian, segmen ‘gold and other minerals’ masih mencatatkan kerugian selama 9M26 sebesar Rp747 M (vs. 9M25: laba bersih Rp1,7 T).

Stockbit’s View

  • Secara keseluruhan, kami menilai kinerja UNTR pada 3Q26 menunjukkan hasil yang positif, tercermin dari pemulihan kinerja secara kuartalan yang didukung oleh mulai hilangnya beban non–recurring dan berlanjutnya pemulihan penjualan emas seiring kembali beroperasinya tambang Martabe.

  • Ke depan, rampungnya penerbitan seluruh revisi RKAB batu bara 2026 memberikan kepastian yang lebih baik bagi industri, meski proyeksi produksi nasional di ~720 juta ton masih lebih rendah dibandingkan realisasi 2025 sebesar ~818 juta ton, sehingga dampak pembatasan produksi terhadap kinerja segmen ‘heavy equipment’, ‘mining contractor’, dan ‘coal mining’ tetap perlu dicermati.

  • UNTR akan mengadakan earnings call 9M26 pada Rabu (28/10) pukul 16.30 WIB, di mana Stockbit akan kembali menyampaikan ulasan yang lebih lengkap mengenai kinerja 9M26 setelah earnings call tersebut.


Ditulis oleh Christian William Munaba, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.
MAPI 9M26: Laba Bersih +23% YoY, Sejalan Ekspektasi, Ditopang Pertumbuhan Topline /  by Stockbit Investment Research

Photo by: Stockbit

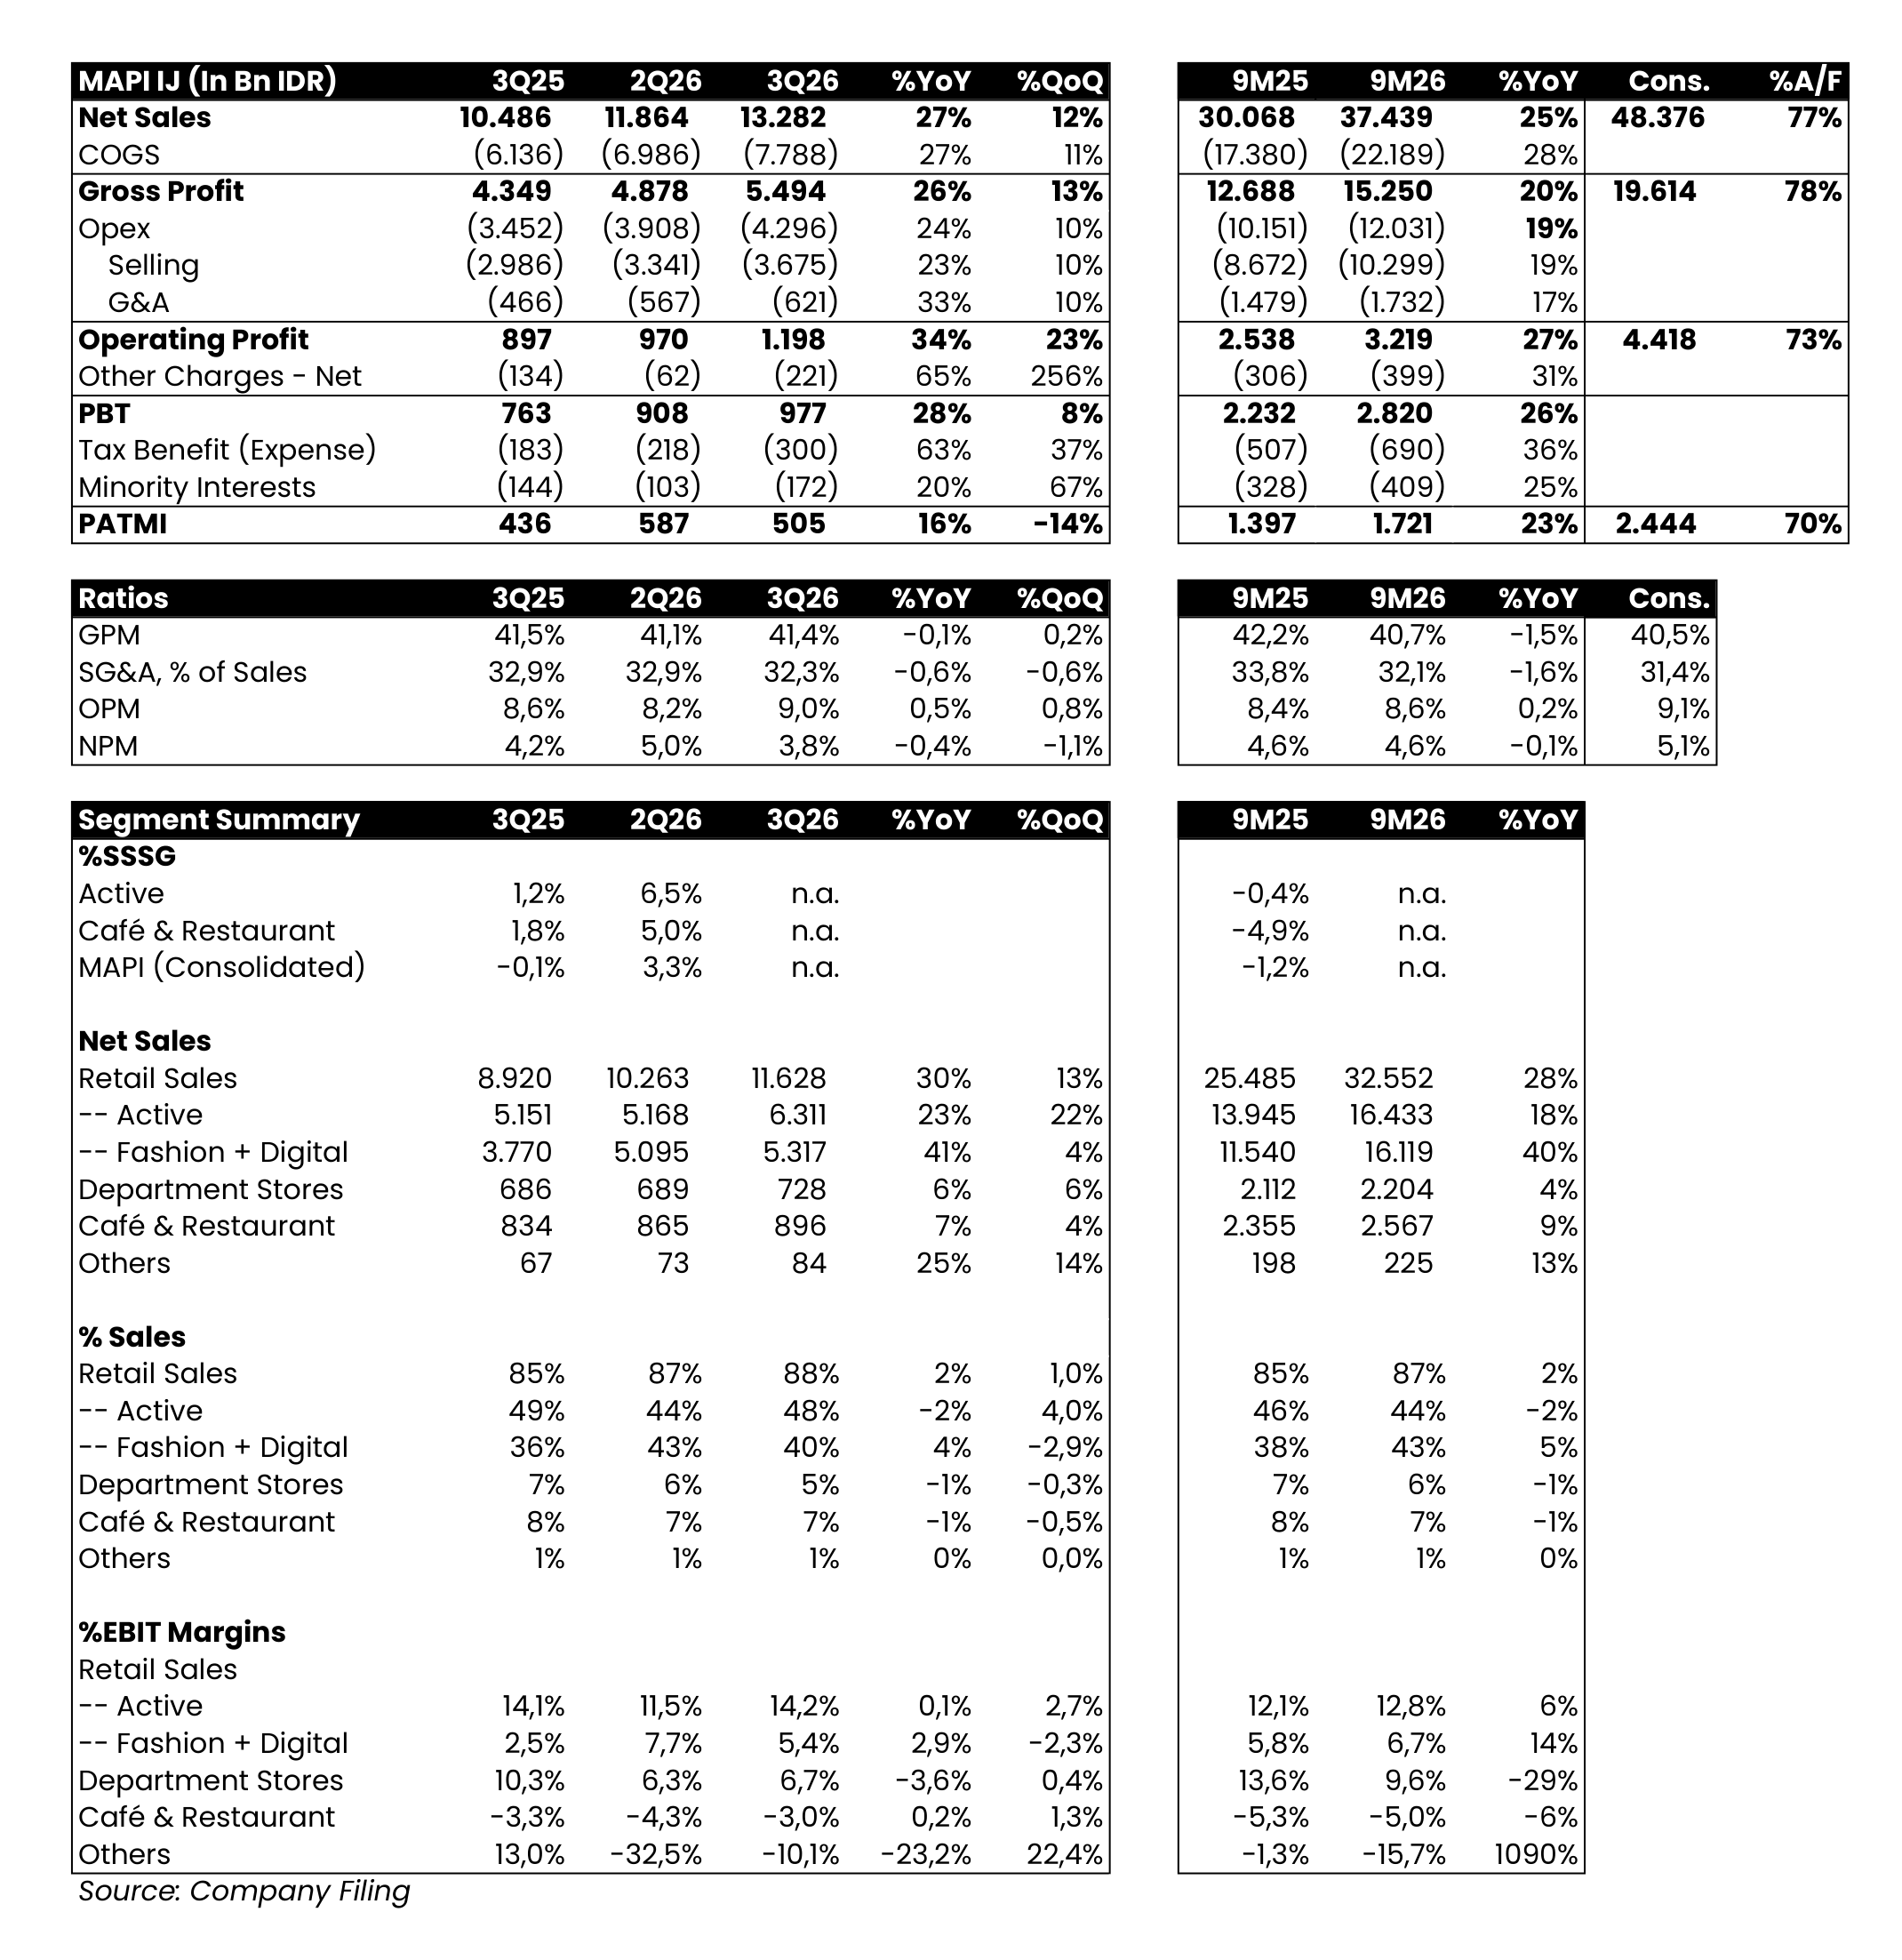
Mitra Adiperkasa ($MAPI) mencatat laba bersih Rp505 M pada 3Q26 (+16% YoY, -14% QoQ), sehingga laba bersih selama 9M26 mencapai ~Rp1,7 T (+23% YoY) dan sejalan dengan ekspektasi karena setara ~70% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~70% laba bersih tahunan).

  • Laba usaha pada 3Q26 tumbuh solid (+34% YoY), ditopang pertumbuhan pendapatan dan kenaikan margin laba usaha, dengan pendapatan selama 9M26 melampaui ekspektasi karena setara ~77% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~71% pendapatan tahunan).

  • Sementara itu, pertumbuhan laba bersih tertahan sejumlah aspek non–operasional, mencakup kenaikan pada beban keuangan dan effective tax rate.

Topline Tumbuh Solid, Ditopang Segmen ‘Fashion & Digital’ serta Konsolidasi Sports Direct

  • Seluruh segmen tumbuh secara tahunan pada 3Q26, dengan pertumbuhan pendapatan utamanya ditopang oleh segmen ‘fashion & digital’ (+40% YoY) diikuti segmen ‘active’ melalui MAP Aktif Adiperkasa ($MAPA) sebesar +23% YoY.

  • Pertumbuhan pada segmen ‘active’ ditopang konsolidasi Sports Direct Malaysia yang telah kami bahas di sini: [https://stockbit.com/post/36983607].

  • Sebagai catatan, margin EBIT segmen ‘fashion & digital’ juga membaik signifikan ke level 5,4% pada 3Q26 (vs. 3Q25: 2,5%), sementara margin EBIT segmen ‘department stores’ terkompresi ke level 6,7% (vs. 3Q25: 10,3%).

Margin Laba Usaha Membaik, tetapi Laba Bersih Tertahan Beban Lain–Lain & Beban Pajak

  • Margin laba kotor pada 3Q26 relatif stabil di level 41,4% (-10 bps YoY), seiring pertumbuhan beban pokok pendapatan (+27% YoY) yang sejalan dengan pendapatan.

  • Meski demikian, laba bersih masih bertumbuh solid seiring margin laba usaha pada 3Q26 yang naik +50 bps YoY ke level 9%, ditopang oleh perbaikan rasio SG&A sebesar -60 bps YoY ke 32,3%.

  • Laba bersih pada 3Q26 tertahan oleh lonjakan beban lain–lain yang mencapai Rp221 M (vs. 3Q25: Rp134 M, 2Q26: Rp62 M), utamanya karena peningkatan beban keuangan menjadi Rp205 M.

  • Effective tax rate pada 3Q26 naik signifikan ke ~30,7% (vs. 3Q25: ~24%), meski secara 9M26 kenaikannya relatif lebih moderat menjadi ~24,5% (vs. 9M25: ~22,7%).


Ditulis oleh Amara Beatrice, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.
MAPA 9M26: Laba Bersih +24% YoY, Sedikit Lampaui Ekspektasi, Ditopang Konsolidasi Sports Direct /  by Stockbit Investment Research

Photo by: Stockbit

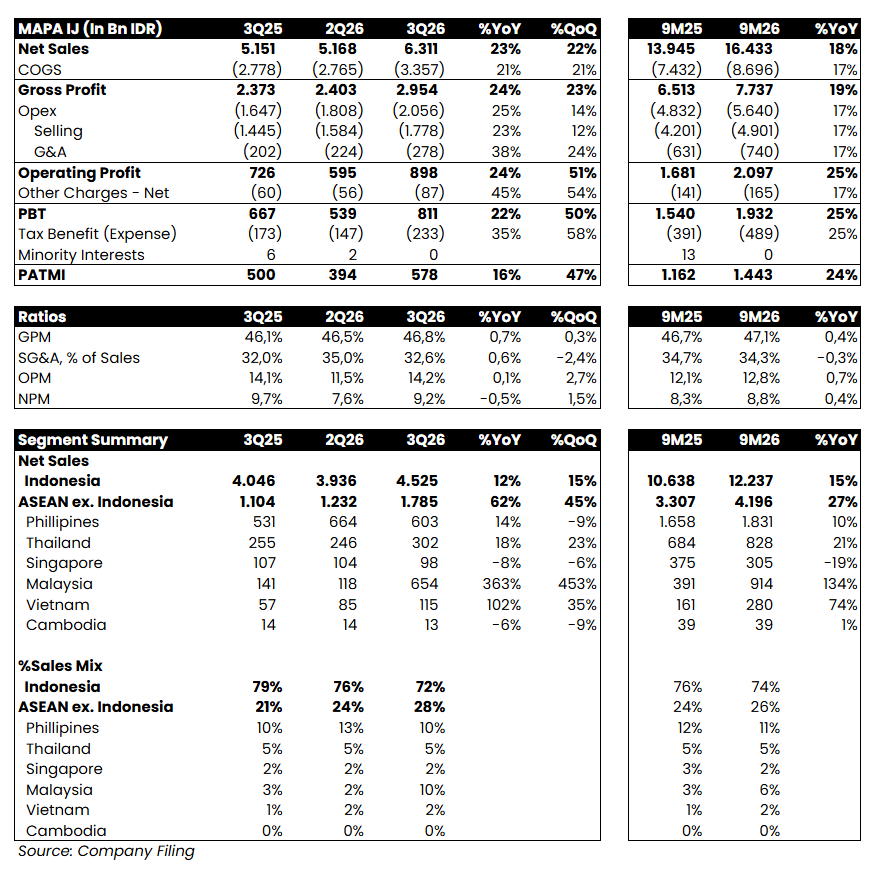
MAP Aktif Adiperkasa ($MAPA) mencatat laba bersih Rp578 M pada 3Q26 (+16% YoY, +47% QoQ), sehingga laba bersih selama 9M26 mencapai Rp1,4 T (+24% YoY) dan sedikit melampaui ekspektasi karena setara ~77% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~74% laba bersih tahunan). Sebagai konteks, kinerja positif tersebut sudah terlihat sejak 1H26 [https://stockbit.com/post/34309302].

  • Pertumbuhan laba usaha pada 3Q26 (+24% YoY) ditopang oleh: 1) pertumbuhan pendapatan yang solid seiring konsolidasi pendapatan Sports Direct Malaysia; dan 2) margin laba usaha yang meningkat tipis.

  • Secara kuartalan, kenaikan laba bersih sejalan dengan pola musiman, di mana 3Q merupakan periode puncak penjualan MAPA seiring back–to–school dan HUT RI.

Topline Melonjak seiring Konsolidasi Sports Direct Malaysia

  • Pertumbuhan topline secara tahunan utamanya ditopang oleh: 1) konsolidasi pendapatan Sports Direct Malaysia, tercermin melalui lonjakan kontribusi Malaysia menjadi Rp654 M (vs. 3Q25: Rp141 M, 2Q26: Rp118 M); serta 2) pertumbuhan pendapatan yang dikontribusikan oleh Indonesia (+12% YoY).

  • Kontribusi pendapatan dari wilayah Asia Tenggara di luar Indonesia naik menjadi 28% dari total pendapatan pada 3Q26 (vs. 3Q25: 21%), dengan Malaysia kini berkontribusi 10% (vs. 3Q25: 3%) dan menjadi pasar terbesar ke–2 perseroan setelah Indonesia.

Margin Laba Usaha Solid; Pertumbuhan Laba Bersih Tertahan Kenaikan Beban Pajak

  • Margin laba kotor pada 3Q26 naik +70 bps YoY ke level 46,8% karena pertumbuhan pendapatan (+23% YoY) yang melampaui pertumbuhan beban pokok pendapatan (+21% YoY).

  • Sementara itu, margin laba usaha pada 3Q26 meningkat tipis sebesar +10 bps YoY ke level 14,2%, seiring rasio SG&A yang naik +60 bps YoY ke 32,6%.

  • Sebagai catatan, konsolidasi Sports Direct membawa beban amortisasi hak lisensi dan distribusi yang tercatat dalam beban penjualan, serta beban bunga atas diskonto utang akuisisi yang akan terus berjalan ke depan.

Update: Akuisisi Sports Direct Malaysia

  • MAPA menyelesaikan akuisisi 100% saham Sports Direct Malaysia per 1 Juli 2026 senilai US$148,9 juta atau ~Rp2,4 T, mencatatkan goodwill sementara (provisional goodwill) sebesar Rp498 M dan aset tak berwujud ~Rp1,3 T yang diamortisasi selama 10 tahun, yang tercermin pada kenaikan beban amortisasi dan bunga diskonto yang telah kami bahas.

  • Seperti yang telah kami bahas di atas, kontribusi terhadap topline pada 3Q26 positif dan berpengaruh signifikan pada posisi Malaysia dibandingkan kuartal–kuartal sebelumnya.


Ditulis oleh Amara Beatrice, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.
BBTN 1H26: Laba Bersih +41% YoY, Jauh Lampaui Ekspektasi /  by Stockbit Investment Research

Image by: Stockbit

Stockbit’s take:

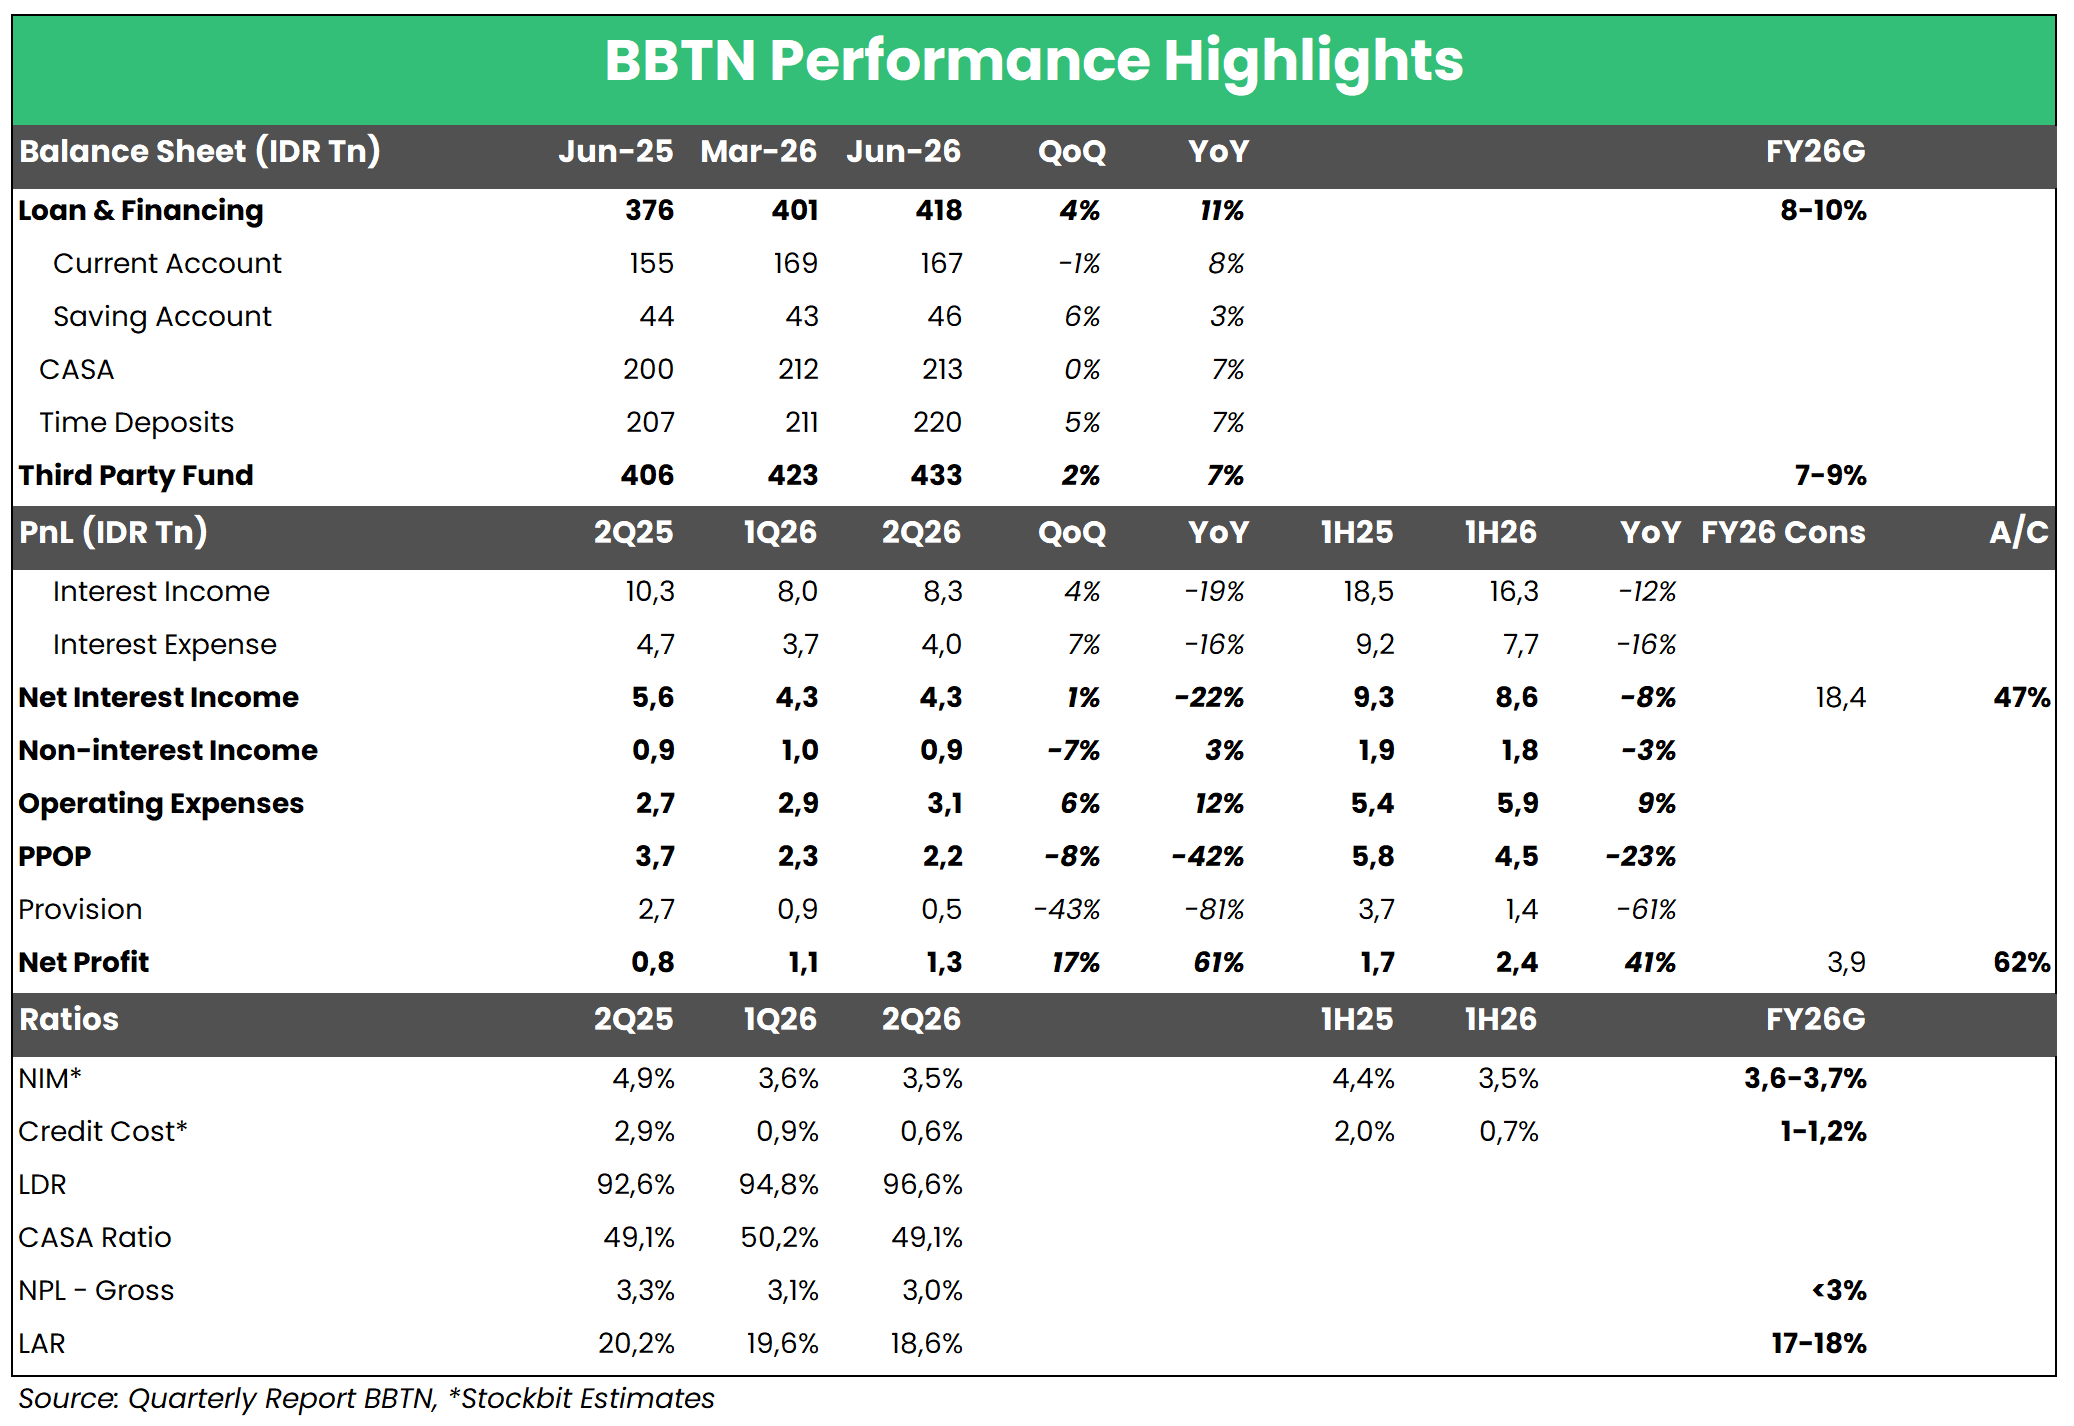
  • Bank Tabungan Negara ($BBTN) mencatat laba bersih Rp1,3 T pada 2Q26 (+61% YoY, +17% QoQ), menandai level tertinggi secara kuartalan setidaknya sejak 1Q19.

  • Hasil ini membuat laba bersih selama 1H26 mencapai Rp2,4 T (+41% YoY), jauh melampaui ekspektasi karena setara 62% estimasi 2026F konsensus (vs. 1H25: 49% realisasi 2025).

  • Kinerja selama 1H26 didukung oleh penurunan beban provisi yang signifikan (-61% YoY) seiring kualitas aset yang membaik.

  • Memasuki 2H26, manajemen BBTN mengantisipasi likuiditas yang lebih ketat di tengah: 1) kenaikan suku bunga; dan 2) jumlah SRBI beredar pada Juni 2026 yang menembus level tertinggi sejak diluncurkan dan belum menunjukkan tanda penurunan. Meski demikian, seluruh guidance 2026F tetap dipertahankan oleh manajemen.

CoC Turun Signifikan Seiring Perbaikan Kualitas Aset

  • CoC turun menjadi 0,7% selama 1H26 (vs. 1H25: 2%), di bawah guidance 2026F di kisaran 1–1,2%.

  • Manajemen BBTN memperkirakan CoC akan berada di batas bawah guidance pada akhir 2026, tanpa rencana melakukan backloading provision.

  • NPL gross turun menjadi 2,99% pada Juni 2026 (vs. Juni 2025: 3,3%) dan diperkirakan akan berada di kisaran 2,8–2,9% pada akhir 2026. Sementara itu, target NPL coverage ratio tetap 125% (vs. Juni 2026: 122%).

PPOP Tertekan oleh Penyesuaian Akuntansi

  • PPOP turun -23% YoY selama 1H26, ditekan oleh pelemahan pada hampir seluruh metrik, terutama pendapatan bunga (-12% YoY).

  • Pelemahan pendapatan bunga disebabkan oleh high–base effect dari penyesuaian perhitungan effective interest income pada segmen KPR non–subsidi. Di luar faktor tersebut, pendapatan bunga masih tumbuh +9% YoY.

Likuiditas Diperkirakan Ketat pada 2H26, CoF Berpotensi Naik

  • Beban bunga turun -16% YoY, sehingga CoF turun menjadi 3% selama 1H26 (vs. 1H25: 4,1%). Namun, CoF pada Juni 2026 sedikit naik secara bulanan seiring wacana pemerintah untuk menarik dana saldo anggaran lebih (SAL) senilai Rp200 T dari sistem perbankan.

  • Terkait tambahan injeksi SAL sebesar Rp400 T pada akhir Juni 2026, BBTN memperoleh alokasi sebesar Rp38,3 T, setara 9% dari total DPK perseroan per Juni 2026.

  • Meski memperoleh tambahan dana SAL, manajemen BBTN tetap memperkirakan likuiditas akan tetap ketat dan CoF meningkat ke kisaran 3,1–3,3% pada akhir 2026.

Guidance Kredit Dipertahankan, Pertumbuhan Berpotensi Melunak pada 2H26

  • Pertumbuhan kredit per Juni 2026 (+11% YoY) melampaui guidance 2026F manajemen di kisaran +8–10% YoY, sehingga berpotensi melambat pada 2H26.

  • Pertumbuhan kredit per Juni 2026 didorong oleh kredit non–perumahan, termasuk akuisisi portofolio kredit pensiunan Bank SMBC Indonesia ($BTPN) [stockbit.com/post/32170748] yang dampaknya terhadap pendapatan bunga belum terlihat karena transaksi dilakukan pada akhir Juni 2026.

  • Manajemen juga berencana mengakuisisi portofolio kredit konsumer dari salah satu bank swasta asing pada 2027.

Stockbit's View: Outlook Positif Didukung Perbaikan Kualitas Aset

  • Kami menilai prospek BBTN pada 2H26 akan lebih ditentukan oleh dinamika beban provisi. Kualitas aset sendiri berpotensi terus membaik, tercermin dari day past due credit vintage 24 bulan yang turun menjadi 5,5% pada Juni 2026 (Juni 2025: 8,7%) serta penurunan LAR.

  • Tantangan utama justru berasal dari kenaikan CoF akibat likuiditas yang lebih ketat, tetapi dampaknya berpotensi diimbangi oleh perlambatan pertumbuhan kredit dan peningkatan fokus pada kredit dengan yield yang lebih tinggi.


Ditulis oleh Everson Sugianto, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

BBRI 5M26: Laba Bersih Bank–Only +10% YoY; Normalized Net Profit -13% YoY /  by Stockbit Investment Research

  • Bank Rakyat Indonesia ($BBRI) mencatat laba bersih bank–only sebesar Rp4,5 T pada Mei 2026 (+24% YoY, +12% MoM).

  • Hasil ini membuat laba bersih bank–only selama 5M26 mencapai Rp20,4 T (+10% YoY).

  • Laba bersih pada Mei 2026 terdongkrak pendapatan dividen sekitar ~Rp4 T, sementara mayoritas pendapatan dividen pada tahun lalu baru baru masuk pada Juni 2025.

  • Mengesampingkan pendapatan dividen tersebut — agar perbandingan lebih apple–to–apple — laba bersih bank–only BBRI selama 5M26 turun -13% YoY.

  • Penurunan laba ini disebabkan oleh kenaikan opex +13% YoY serta kenaikan beban provisi +8% YoY.

  • Berbeda dengan tiga big banks lainnya [https://stockbit.com/post/33017974], beban provisi bank–only BBRI mengalami kenaikan berturut–turut pada April 2026 (Rp3,8 T) dan Mei 2026 (Rp4,4 T) dibandingkan level Maret 2026 (Rp3,3 T), yang dapat mengindikasikan bahwa dampak kenaikan harga energi akibat perang AS–Iran lebih terlihat di segmen UMKM dibandingkan segmen korporasi sejauh ini pada 2Q26.

[Sumber: Laporan Bulanan]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.