The Fed Tahan Suku Bunga di 3,75–4%, Sejalan dengan Ekspektasi /  by Stockbit Investment Research

  • Bank sentral AS, The Fed, menahan suku bunga di kisaran 3,75–4% pada pertemuan Rabu (28/10) waktu setempat, sejalan dengan ekspektasi.

  • Dalam konferensi pers, Kepala The Fed, Kevin Warsh, mengatakan bahwa ekonomi AS tidak sedang tumbuh terlalu panas meski ada tekanan permintaan dari lonjakan investasi AI, sembari menambahkan bahwa tujuan The Fed bukan untuk menghambat laju ekonomi dan produktivitas AS dinilai telah membaik.

  • The Fed menilai aktivitas ekonomi AS tumbuh kuat meski inflasi masih tinggi, serta menyatakan bahwa tambahan data akan membantu untuk menentukan kebijakan yang tepat guna mengembalikan inflasi ke target 2%.

  • Menyusul keputusan tersebut, analisis dari CME FedWatch Tool menunjukkan bahwa probabilitas The Fed untuk menaikkan suku bunga AS sebesar 25 bps ke kisaran 4–4,25% pada pertemuan Desember 2026 mencapai ~78%.

  • Berikut reaksi pasar per penutupan Rabu (28/10) menyusul pengumuman The Fed tersebut:

    • Harga emas naik +0,2% ke US$4.067/oz.

    • Yield obligasi tenor 10 tahun AS naik sekitar +2 bps dan kembali berada di atas level 5%.

    • Indeks dolar AS (DXY) turun -0,1%, relatif flat di level 102,2.

    • Indeks S&P 500, Nasdaq, dan Dow Jones masing–masing menguat +0,28%, +0,27%, dan +0,19%.

[Sumber: Bloomberg, Reuters, Federal Reserve, CME FedWatch]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

Entitas DSSA Akuisisi Lahan Senilai Rp3,1 T dari BSDE untuk Pengembangan Data Center /  by Stockbit Investment Research

  • Dian Swastatika Sentosa ($DSSA) melalui entitas usahanya, PT SMPlus Cakrawala Cipta Gemilang, membeli lahan seluas 166.261 meter persegi di BSD City dari anak usaha Bumi Serpong Damai ($BSDE), PT Surya Inter Wisesa, senilai Rp3,1 T.

  • Pembelian tanah ini ditujukan untuk mendukung ekspansi dan pengembangan data center oleh PT SMPlus Cakrawala Cipta Gemilang.

  • Transaksi ini tergolong transaksi afiliasi karena adanya hubungan keluarga antara ultimate beneficial owners kedua perusahaan.

[Sumber: Keterbukaan Informasi]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

TPIA Berencana Buyback Saham hingga Rp2 T /  by Stockbit Investment Research

  • Chandra Asri Pacific ($TPIA) berencana buyback hingga 1,6 miliar (1,84%) saham dengan alokasi dana hingga Rp2 T pada periode 29 Oktober 2026–28 Januari 2027.

  • Maksimum harga pembelian ditetapkan sebesar Rp3.000/saham.

  • Buyback akan dilaksanakan melalui PT BCA Sekuritas.

  • Rencana ini tidak memerlukan persetujuan pemegang saham, seiring relaksasi yang diberikan OJK untuk mendukung stabilitas pasar modal.

  • TPIA juga mengumumkan penghentian lebih awal program buyback saham periode 19 Oktober–31 Desember 2026 dengan alokasi dana hingga Rp1 T yang sebelumnya diumumkan pada 19 Oktober 2026 [https://stockbit.com/post/36777146].

[Sumber: Keterbukaan Informasi]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

Pemerintah Ubah Skema Pengadaan Impor Energi Jadi G–to–G /  by Stockbit Investment Research

  • Kementerian ESDM mengumumkan bahwa pemerintah telah merilis Peraturan Presiden No. 107/2026 yang mengubah skema pengadaan impor energi menjadi skema langsung antar–pemerintah (G–to–G) dengan negara pemasok, tidak lagi bertumpu pada tender antar–badan usaha.

  • Melalui perubahan skema ini, pengadaan impor energi seperti minyak mentah, BBM, dan LPG dilaksanakan oleh badan layanan umum (BLU) yang ditugaskan pemerintah, di mana nantinya Pertamina membeli dari BLU.

  • Perubahan skema ini ditujukan untuk memangkas waktu pengadaan serta memastikan kepastian pasokan minyak mentah, BBM, dan LPG di tengah ketidakpastian geopolitik global.

  • Ke depan, Pertamina tetap diizinkan mengimpor langsung hanya jika cadangan nasional sangat tipis atau terjadi gangguan geopolitik di negara sumber minyak, dengan tetap berkoordinasi bersama BLU.

  • Menteri ESDM, Bahlil Lahadalia, bersama pimpinan Pertamina dan PT Pertamina Patra Niaga dijadwalkan mengunjungi beberapa negara, termasuk India dan China, guna memperoleh kontrak pasokan jangka panjang.

  • Sebelumnya, Kepala SKK Migas, Djoko Siswanto, pada Selasa (27/10) mengeklaim bahwa Uni Emirat Arab akan memasok minyak hingga 30 juta barrel ke Indonesia [https://stockbit.com/post/37019254].

[Sumber: Press Release]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

RI & Singapura Sepakat Bentuk Satgas Penegakan Hukum Karhutla /  by Stockbit Investment Research

  • Indonesia dan Singapura pada Selasa (27/10) sepakat untuk membentuk satuan tugas bersama (joint task force) guna memperkuat penegakan hukum terhadap perusahaan yang bertanggung jawab atas kebakaran hutan dan lahan (karhutla).

  • Kesepakatan ini muncul setelah menteri luar negeri kedua negara bertemu pada Selasa (27/10), di tengah meningkatnya tensi kedua negara seiring pemangkasan ekspor gas pipa dari Indonesia ke Singapura serta langkah Singapura untuk menyelidiki perusahaan yang diduga terlibat karhutla sehingga menyebabkan kabut di negara tersebut.

  • Kerja sama ini akan mencakup pertukaran informasi, intelijen keuangan, hingga pengumpulan bukti lintas negara untuk menindak perusahaan yang terbukti terlibat.

  • Menteri Luar Negeri Indonesia, Arrmanatha Nasir, menegaskan bahwa pemerintah berkomitmen membawa pihak–pihak yang bertanggung jawab atas karhutla ke proses hukum, termasuk dengan menelusuri aliran dana perusahaan terkait.

  • Sementara itu, Menteri Luar Negeri Singapura, Vivian Balakrishnan, menegaskan komitmen Singapura untuk meminta pertanggungjawaban perusahaan yang terkait dengan karhutla, termasuk perusahaan yang terdaftar di Singapura.

[Sumber: Kompas]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

BEI Umumkan Evaluasi Indeks IDX30, LQ45, dan IDX80 /  by Stockbit Investment Research

BEI pada Senin (26/10) mengumumkan evaluasi indeks LQ45, IDX30, dan IDX80, dengan periode efektif pada 2 November 2026–29 Januari 2027. Berikut rinciannya:

  • LQ45

    • Masuk: ELSA, SMGR

    • Keluar: CUAN, SCMA

  • IDX30

    • Masuk: ISAT, PTBA

    • Keluar: PGEO, UNVR

  • IDX80

    • Masuk: AALI, SMDR, TINS, TKIM

    • Keluar: CUAN, HEAL, MIKA, SMRA

[Sumber: Keterbukaan Informasi]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

BBNI: Laba Bersih 9M26 (+7% YoY) Sejalan Ekspektasi, Tekanan NIM Jadi Sorotan /  by Stockbit Investment Research

Photo by: Stockbit

Stockbit's take:

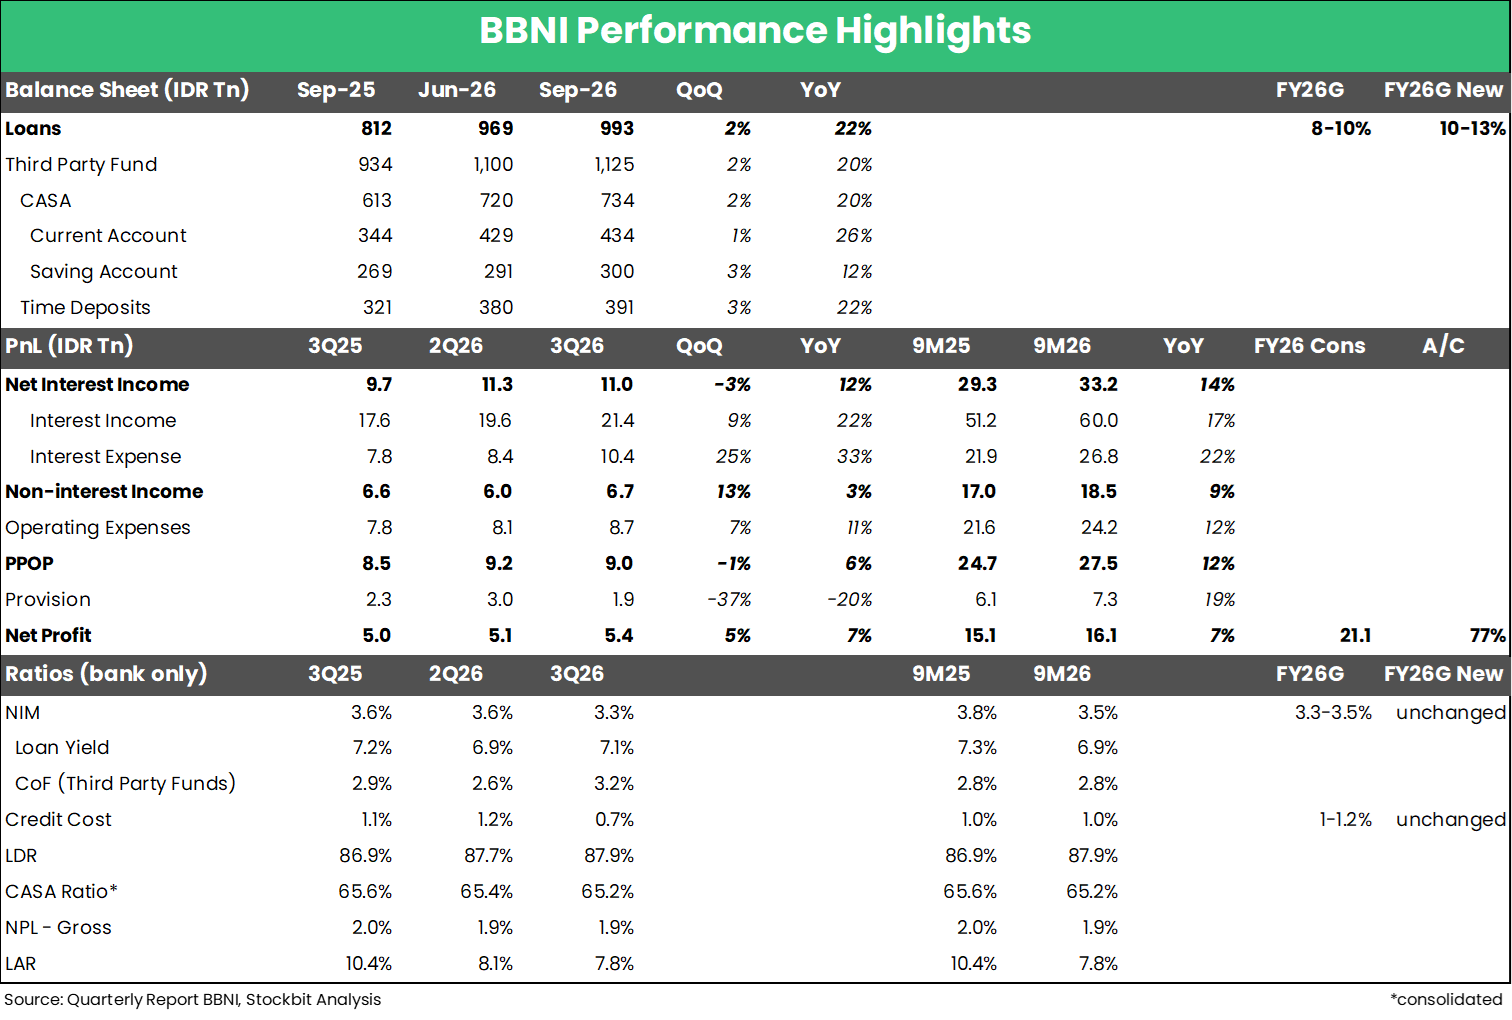
  • Bank Negara Indonesia ($BBNI) mencatatkan pertumbuhan laba bersih +7% YoY baik pada 3Q26 maupun 9M26.

  • Laba bersih selama 9M26 relatif sejalan dengan ekspektasi karena setara 77% estimasi 2026F konsensus (vs. 9M25: 75% realisasi 2025).

  • Net Interest Margin (NIM) turun pada 3Q26 seiring ketatnya likuiditas pada pertengahan 2026 dan diharapkan bottom pada 3Q26.

  • Opex masih akan tinggi dalam waktu dekat seiring inisiatif ‘network transformation’, sementara dividend payout ratio berpotensi dinormalisasi ke depannya.

Pertumbuhan PPOP Melambat, tapi Terkompensasi Penurunan Beban Provisi — Pre–Provision Operating Profit (PPOP) tumbuh +6% YoY pada 3Q26, lebih lambat dibandingkan 1H26 yang naik +14% YoY. Perlambatan ini utamanya ditekan oleh Non–Interest Income yang hanya tumbuh +3% YoY akibat high–base effect (vs. 1H26: +12% YoY). Net Interest Income masih tumbuh double digit (+12% YoY) dan hanya sedikit lebih rendah dibandingkan realisasi 1H26 yang mencapai +14% YoY. Perlambatan pertumbuhan PPOP dikompensasi oleh penurunan beban provisi -20% YoY, dibandingkan 1H26 yang naik +42% YoY, sehingga memberikan support bagi pertumbuhan laba bersih. Kami menilai penurunan beban provisi pada 3Q26 masih tergolong normal, mengingat provisioning yang sudah cukup agresif selama 1H26. Secara persentase, Cost of Credit (CoC) turun menjadi 0,7% pada 3Q26 (vs. 2Q26: 1,2%), sehingga CoC selama 9M26 berada di level 1%, di batas bawah guidance CoC 2026 dari manajemen.

NIM Turun pada 3Q26 seiring Ketatnya Likuiditas — Sejalan dengan guidance yang disampaikan pada earnings call 2Q26, kondisi likuiditas yang ketat menjadi tantangan pada 2H26, terutama pada periode Juni–Juli 2026 ketika dana saldo anggaran lebih (SAL) dari pemerintah sempat ditarik sebelum kembali diperpanjang. NIM turun pada 3Q26 ke level 3,3% (vs. 2Q26: 3.6%), utamanya akibat kenaikan Cost of Funds (CoF) ke level 3,2% (vs. 2Q26: 2,6%). Meski BBNI berhasil melakukan loan re–pricing secara selektif, dengan loan yield naik ke 7,1% pada 3Q26 (vs. 2Q26: 6,9%), hal tersebut tidak dapat mengkompensasi kenaikan CoF. Memasuki 4Q26, manajemen BBNI memperkirakan kondisi likuiditas dan level CoF tidak seketat kondisi pada periode Juni–Juli 2026, meski secara level masih akan elevated. Oleh karena itu, manajemen memperkirakan NIM akan sedikit membaik secara kuartalan pada 4Q26, sehingga realisasi NIM hingga akhir 2026 masih sejalan dengan guidance 2026 di kisaran 3,3–3,5%.

Kualitas Aset Terjaga, Kenaikan Opex Masih akan Tinggi — NPL dan LAR masih relatif terjaga pada 3Q26, sehingga aspek kualitas kredit tidak menjadi sorotan kami pada kuartal ini. Di sisi lain, opex masih tumbuh cukup tinggi, naik +11% YoY pada 3Q26 dan +12% YoY selama 9M26. Manajemen menjelaskan bahwa BBNI memulai inisiatif ‘network transformation’ per Juli 2026 untuk meningkatkan value–add cabang, sehingga opex cenderung masih akan tinggi setidaknya dalam waktu dekat. Terkait dividen, manajemen melihat kemungkinan untuk menormalisasi dividend payout ratio ke depannya guna menjaga level permodalan sekaligus mendukung pertumbuhan kredit. Untuk 2026 sendiri, manajemen merevisi naik guidance pertumbuhan kredit ke kisaran +10–13% YoY, dibandingkan guidance sebelumnya di +8–10% YoY. 

Ditulis oleh Edi Chandren, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

ISSP Brief Result 3Q26: Laba Bersih Naik Signifikan +50% YoY, Cetak Laba Kuartalan Tertinggi /  by Stockbit Investment Research

  • Steel Pipe Industry Of Indonesia ($ISSP) mencatat laba bersih Rp234 M pada 3Q26 (+50% YoY, +44% QoQ), menandai laba kuartalan tertinggi sepanjang sejarah perseroan.

  • Laba bersih selama 9M26 mencapai Rp475 M (+29% YoY), melampaui ekspektasi kami (84% estimasi 2026F Stockbit).

  • Pertumbuhan laba bersih pada 3Q26 didorong oleh: 1) kenaikan pendapatan ke level ~Rp1,7 T (+9% YoY, +4% QoQ); serta 2) ekspansi margin laba kotor ke level 23% (vs. 3Q25: 19%, 2Q26: 24%).

  • ISSP akan mengadakan earnings call 9M26 pada Rabu (28/10) pukul 16.00 WIB, di mana Stockbit akan kembali menyampaikan ulasan yang lebih lengkap mengenai kinerja 9M26 setelah earnings call tersebut.

  • Kami memiliki pandangan positif terhadap ISSP yang telah kami tuliskan dalam Unboxing ISSP: Double Profits in The Pipeline [https://stockbit.com/post/36577243].

[Sumber: Laporan Keuangan]


Ditulis oleh Christian William Munaba, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

AKRA 9M26 Earnings Call Takeaway: Target Pertumbuhan Laba +20% YoY pada 2026 Realistis, Ditopang Seasonality Segmen Perdagangan & Distribusi /  by Stockbit Investment Research

AKR Corporindo ($AKRA) pada Senin (26/10) mengadakan earnings call untuk membahas kinerja 9M26, dengan highlights kinerja yang telah kami tuliskan melalui link berikut [https://stockbit.com/post/36932905]. Berikut catatan penting kami:

  • Seasonality Jadi Penopang Volume Segmen Perdagangan & Distribusi pada 4Q26 — Manajemen AKRA optimistis terhadap volume penjualan BBM pada 4Q26, seiring pola seasonality klien pertambangan yang meningkatkan produksi untuk mengejar kuota RKAB pada akhir tahun. Manajemen juga menjelaskan bahwa harga komoditas yang tinggi — terutama batu bara — mendorong penambang untuk membuka pit baru, sehingga volume overburden dan konsumsi BBM diharapkan ikut meningkat. Dari sisi suplai, AKRA telah mengamankan pasokan BBM hingga akhir 2026 dengan harga jual yang mengikuti harga pasar.

  • JIIPE: Guidance Penjualan Lahan Tidak Dinaikkan — Manajemen merasa cukup dengan penjualan lahan 93 ha selama 9M26 dan membuka kemungkinan tambahan penjualan sekitar 3–5 ha pada 4Q26. Meski realisasi telah memasuki target 90–100 ha sejak 3Q26, manajemen tetap mempertahankan target tersebut, yang kami nilai mencerminkan sikap konservatif.

  • Utilitas JIIPE: Guidance Pendapatan Tetap ~Rp1 T — Kami menilai manajemen juga konservatif dalam mempertahankan target pendapatan utilitas selama 2026 di sekitar Rp1 T, mengingat aktivitas tenant membaik seiring peningkatan utilisasi smelter Freeport pada September 2026 setelah tambang Grasberg kembali berproduksi sejak Juli dan Xinyi Glass memulai lini produksi kedua. Sebagai konteks, pendapatan utilitas pada 4Q26 hanya perlu mencapai Rp268 M untuk memenuhi target tersebut, sementara realisasi 3Q26 mencapai Rp305 M. Manajemen memperkirakan bahwa margin laba kotor utilitas berada di kisaran 10–15% pada tahap awal dan berpotensi naik seiring economic of scale.

  • Dividen: Peluang Investasi Baru Berpotensi Menahan Payout — Manajemen kini lebih konservatif terhadap dividen seiring adanya peluang investasi baru yang belum dianggarkan pada awal tahun dan berpotensi diumumkan sebelum akhir 2026. Meski demikian, manajemen menyebut dividen final kemungkinan besar lebih tinggi dari dividen final tahun buku 2025 yang mencapai Rp50/saham, jika tidak ada dividen interim kedua.

Stockbit’s View: Seasonality Segmen Perdagangan & Distribusi Topang 4Q26, Laba 2026F Berpotensi Lampaui Konsensus

  • Kami mempertahankan pandangan positif terhadap AKRA. Estimasi konsensus terhadap laba bersih AKRA pada 2026F di Rp2,78 T hanya membutuhkan laba bersih 4Q26 sebesar Rp571 M, di bawah realisasi pada 3Q26 yang mencapai Rp780 M. Meski penjualan lahan 4Q26 berpotensi hanya bertambah sekitar 3–5 ha (vs. 3Q26: 35 ha, 4Q25: 62 ha), kami memperkirakan seasonality segmen perdagangan dan distribusi dapat menopang laba bersih 4Q26 ke kisaran Rp660–780 M, sehingga laba bersih AKRA pada 2026F dapat melampaui konsensus. Dengan capaian tersebut, target manajemen untuk melanjutkan laju pertumbuhan laba bersih saat ini, yang berdasarkan perhitungan kami setara +16–21% YoY (2026F: Rp2,87–2,99 T), dapat tercapai.

  • Dengan asumsi laba bersih 2026F di +20% YoY dan dividend payout ratio sekitar 70–80% (vs. DPR 2025: ~80%), AKRA berpotensi membagikan dividen final sekitar Rp54–68/saham di luar dividen interim Rp50/saham pada Agustus 2026. Dividen final tersebut mengimplikasikan dividend yield sekitar 3,8–4,9% pada harga Rp1.400/saham.

  • Key upside: 1) pertumbuhan volume dan margin segmen perdagangan dan distribusi pada 4Q26 yang lebih tinggi dari seasonality; 2) tambahan penjualan lahan JIIPE di atas kisaran 3–5 ha pada 4Q26; dan 3) pertumbuhan pendapatan utilitas yang lebih tinggi dari ekspektasi seiring ramp–up aktivitas smelter Freeport dan beroperasinya lini kedua Xinyi Glass.

  • Faktor risiko: 1) ketidakpastian suplai BBM akibat kendala operasional, ketegangan geopolitik, maupun perubahan regulasi; 2) kembali melebarnya rugi JV SPBU bersama BP, PT Aneka Petroindo Raya, serta berlanjutnya penyisihan kerugian piutang usaha pada 4Q26; dan 3) dividend payout ratio yang lebih rendah seiring kebutuhan pendanaan investasi baru yang berpotensi diumumkan sebelum akhir 2026.


Ditulis oleh Theodorus Melvin, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

UNTR 3Q26: Laba Bersih Pulih ke Rp3,5 T, Naik 11x Lipat QoQ Stockbit’s take: /  by Stockbit Investment Research

Photo by: Stockbit

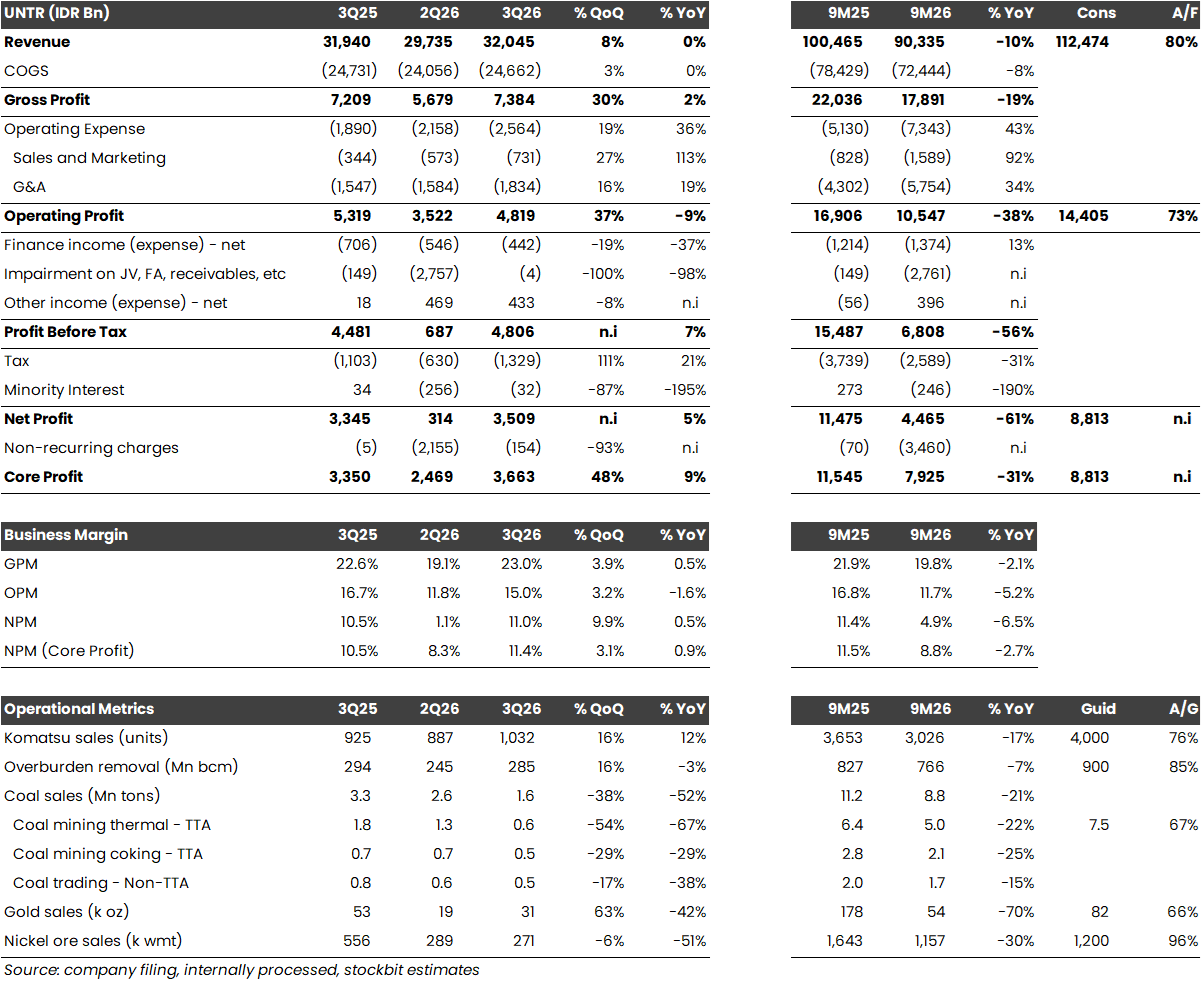
  • United Tractors ($UNTR) mencatat laba bersih Rp3,5 T pada 3Q26 (vs. 3Q25: Rp3,3T, 2Q26: Rp314 M), sehingga laba bersih selama 9M26 mencapai Rp4,5 T (-61% YoY).

  • Penurunan kinerja selama 9M26 utamanya disebabkan oleh: 1) beban non–recurring yang dibukukan oleh UNTR selama 1Q26 dan 2Q26, yang nilainya masing–masing sebesar ~Rp1,2 T dan ~Rp2,2 T; 2) penghentian sementara operasional tambang emas Martabe milik PT Agincourt Resources pada 1Q26.

  • Mengesampingkan beban non–recurring tersebut, core profit UNTR selama 9M26 mencapai ~Rp7,9 T (-31% YoY).

  • Perbandingan realisasi laba bersih UNTR selama 9M26 dengan ekspektasi konsensus sulit dilakukan, mengingat tidak diketahui seberapa banyak analis yang memasukan faktor non–recurring tersebut tersebut ke dalam definisi laba bersih.

  • Hasil pada 3Q26 menunjukkan pemulihan kinerja UNTR, tercermin dari penurunan beban non–recurring menjadi hanya Rp154 M (vs. 2Q26: Rp2,2 T, 1Q26: Rp1,2 T) dan berlanjutnya pemulihan volume penjualan emas menjadi 31 ribu oz (vs. 2Q26: 19 ribu oz, 1Q26: 4 ribu oz) seiring kembali beroperasinya tambang Martabe pada pertengahan Mei 2026.

  • Secara operasional, laba usaha UNTR pada 3Q26 naik secara kuartalan menjadi Rp4,8 T (-9% YoY, +37% QoQ), dengan margin laba usaha di level 15% (vs. 3Q25: 16,7%, 2Q26: 11,8%), didorong oleh ekspansi margin laba kotor.

Mayoritas Segmen Mencatat Penurunan Kinerja selama 9M26, kecuali Mining Contractor

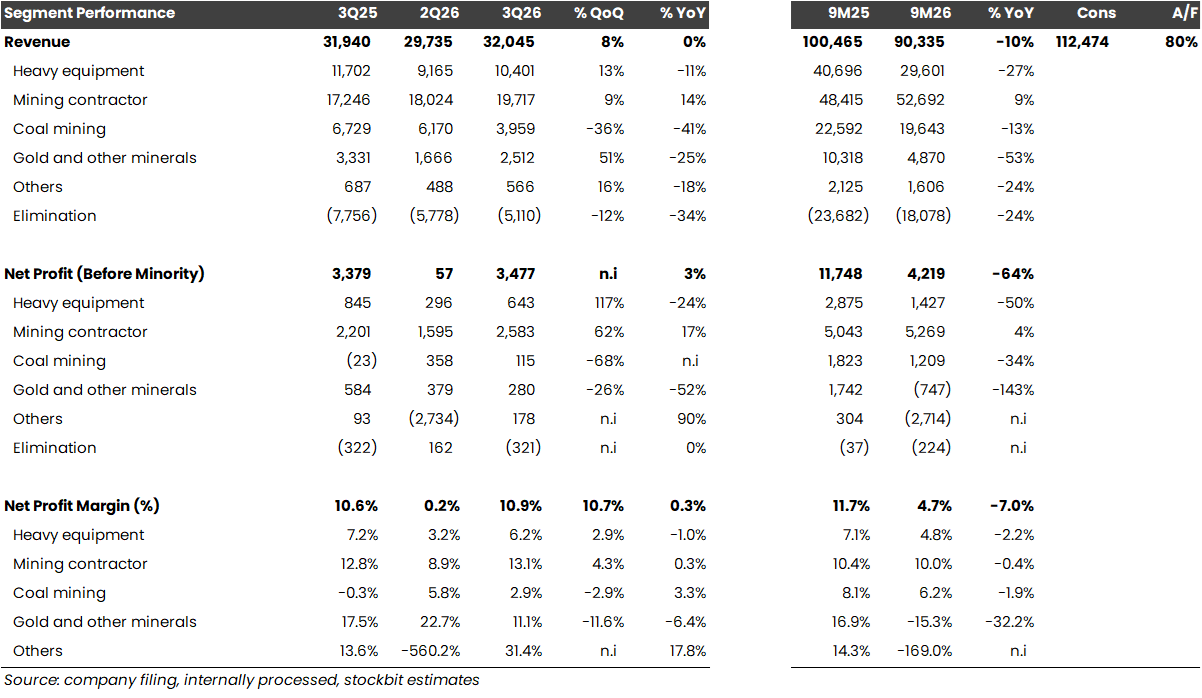
  • Segmen ‘heavy equipment’ mencatatkan kenaikan pendapatan +13% QoQ dan laba bersih +117% QoQ pada 3Q26, meski laba bersihnya selama 9M26 masih turun -50% YoY seiring pemangkasan kuota produksi RKAB batu bara 2026 yang turut menekan penjualan unit Komatsu sebesar -17% YoY.

  • Segmen ‘mining contractor’ melanjutkan pertumbuhan pada 3Q26, didorong oleh penguatan kurs dolar AS terhadap rupiah, dengan pendapatan dan laba bersih masing–masing meningkat +9% QoQ dan +62% QoQ. Ini membuat laba bersih segmen ‘mining contractor’ selama 9M26 naik +4% YoY, meski volume overburden turun -7% YoY.

  • Segmen ‘gold and other minerals’ mencatatkan kenaikan pendapatan +51% QoQ pada 3Q26, menunjukan pemulihan seiring kembali beroperasinya tambang Martabe pada pertengahan Mei 2026. Sebagai tambahan informasi, volume penjualan emas pada September 2026 tercatat sebesar 12 ribu oz, menandai level bulanan tertinggi selama 9M26 atau sekitar ~60% dari level produksi normal bulanan sekitar 18–20 ribu oz. Meski demikian, segmen ‘gold and other minerals’ masih mencatatkan kerugian selama 9M26 sebesar Rp747 M (vs. 9M25: laba bersih Rp1,7 T).

Stockbit’s View

  • Secara keseluruhan, kami menilai kinerja UNTR pada 3Q26 menunjukkan hasil yang positif, tercermin dari pemulihan kinerja secara kuartalan yang didukung oleh mulai hilangnya beban non–recurring dan berlanjutnya pemulihan penjualan emas seiring kembali beroperasinya tambang Martabe.

  • Ke depan, rampungnya penerbitan seluruh revisi RKAB batu bara 2026 memberikan kepastian yang lebih baik bagi industri, meski proyeksi produksi nasional di ~720 juta ton masih lebih rendah dibandingkan realisasi 2025 sebesar ~818 juta ton, sehingga dampak pembatasan produksi terhadap kinerja segmen ‘heavy equipment’, ‘mining contractor’, dan ‘coal mining’ tetap perlu dicermati.

  • UNTR akan mengadakan earnings call 9M26 pada Rabu (28/10) pukul 16.30 WIB, di mana Stockbit akan kembali menyampaikan ulasan yang lebih lengkap mengenai kinerja 9M26 setelah earnings call tersebut.


Ditulis oleh Christian William Munaba, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

MAPI 9M26: Laba Bersih +23% YoY, Sejalan Ekspektasi, Ditopang Pertumbuhan Topline /  by Stockbit Investment Research

Photo by: Stockbit

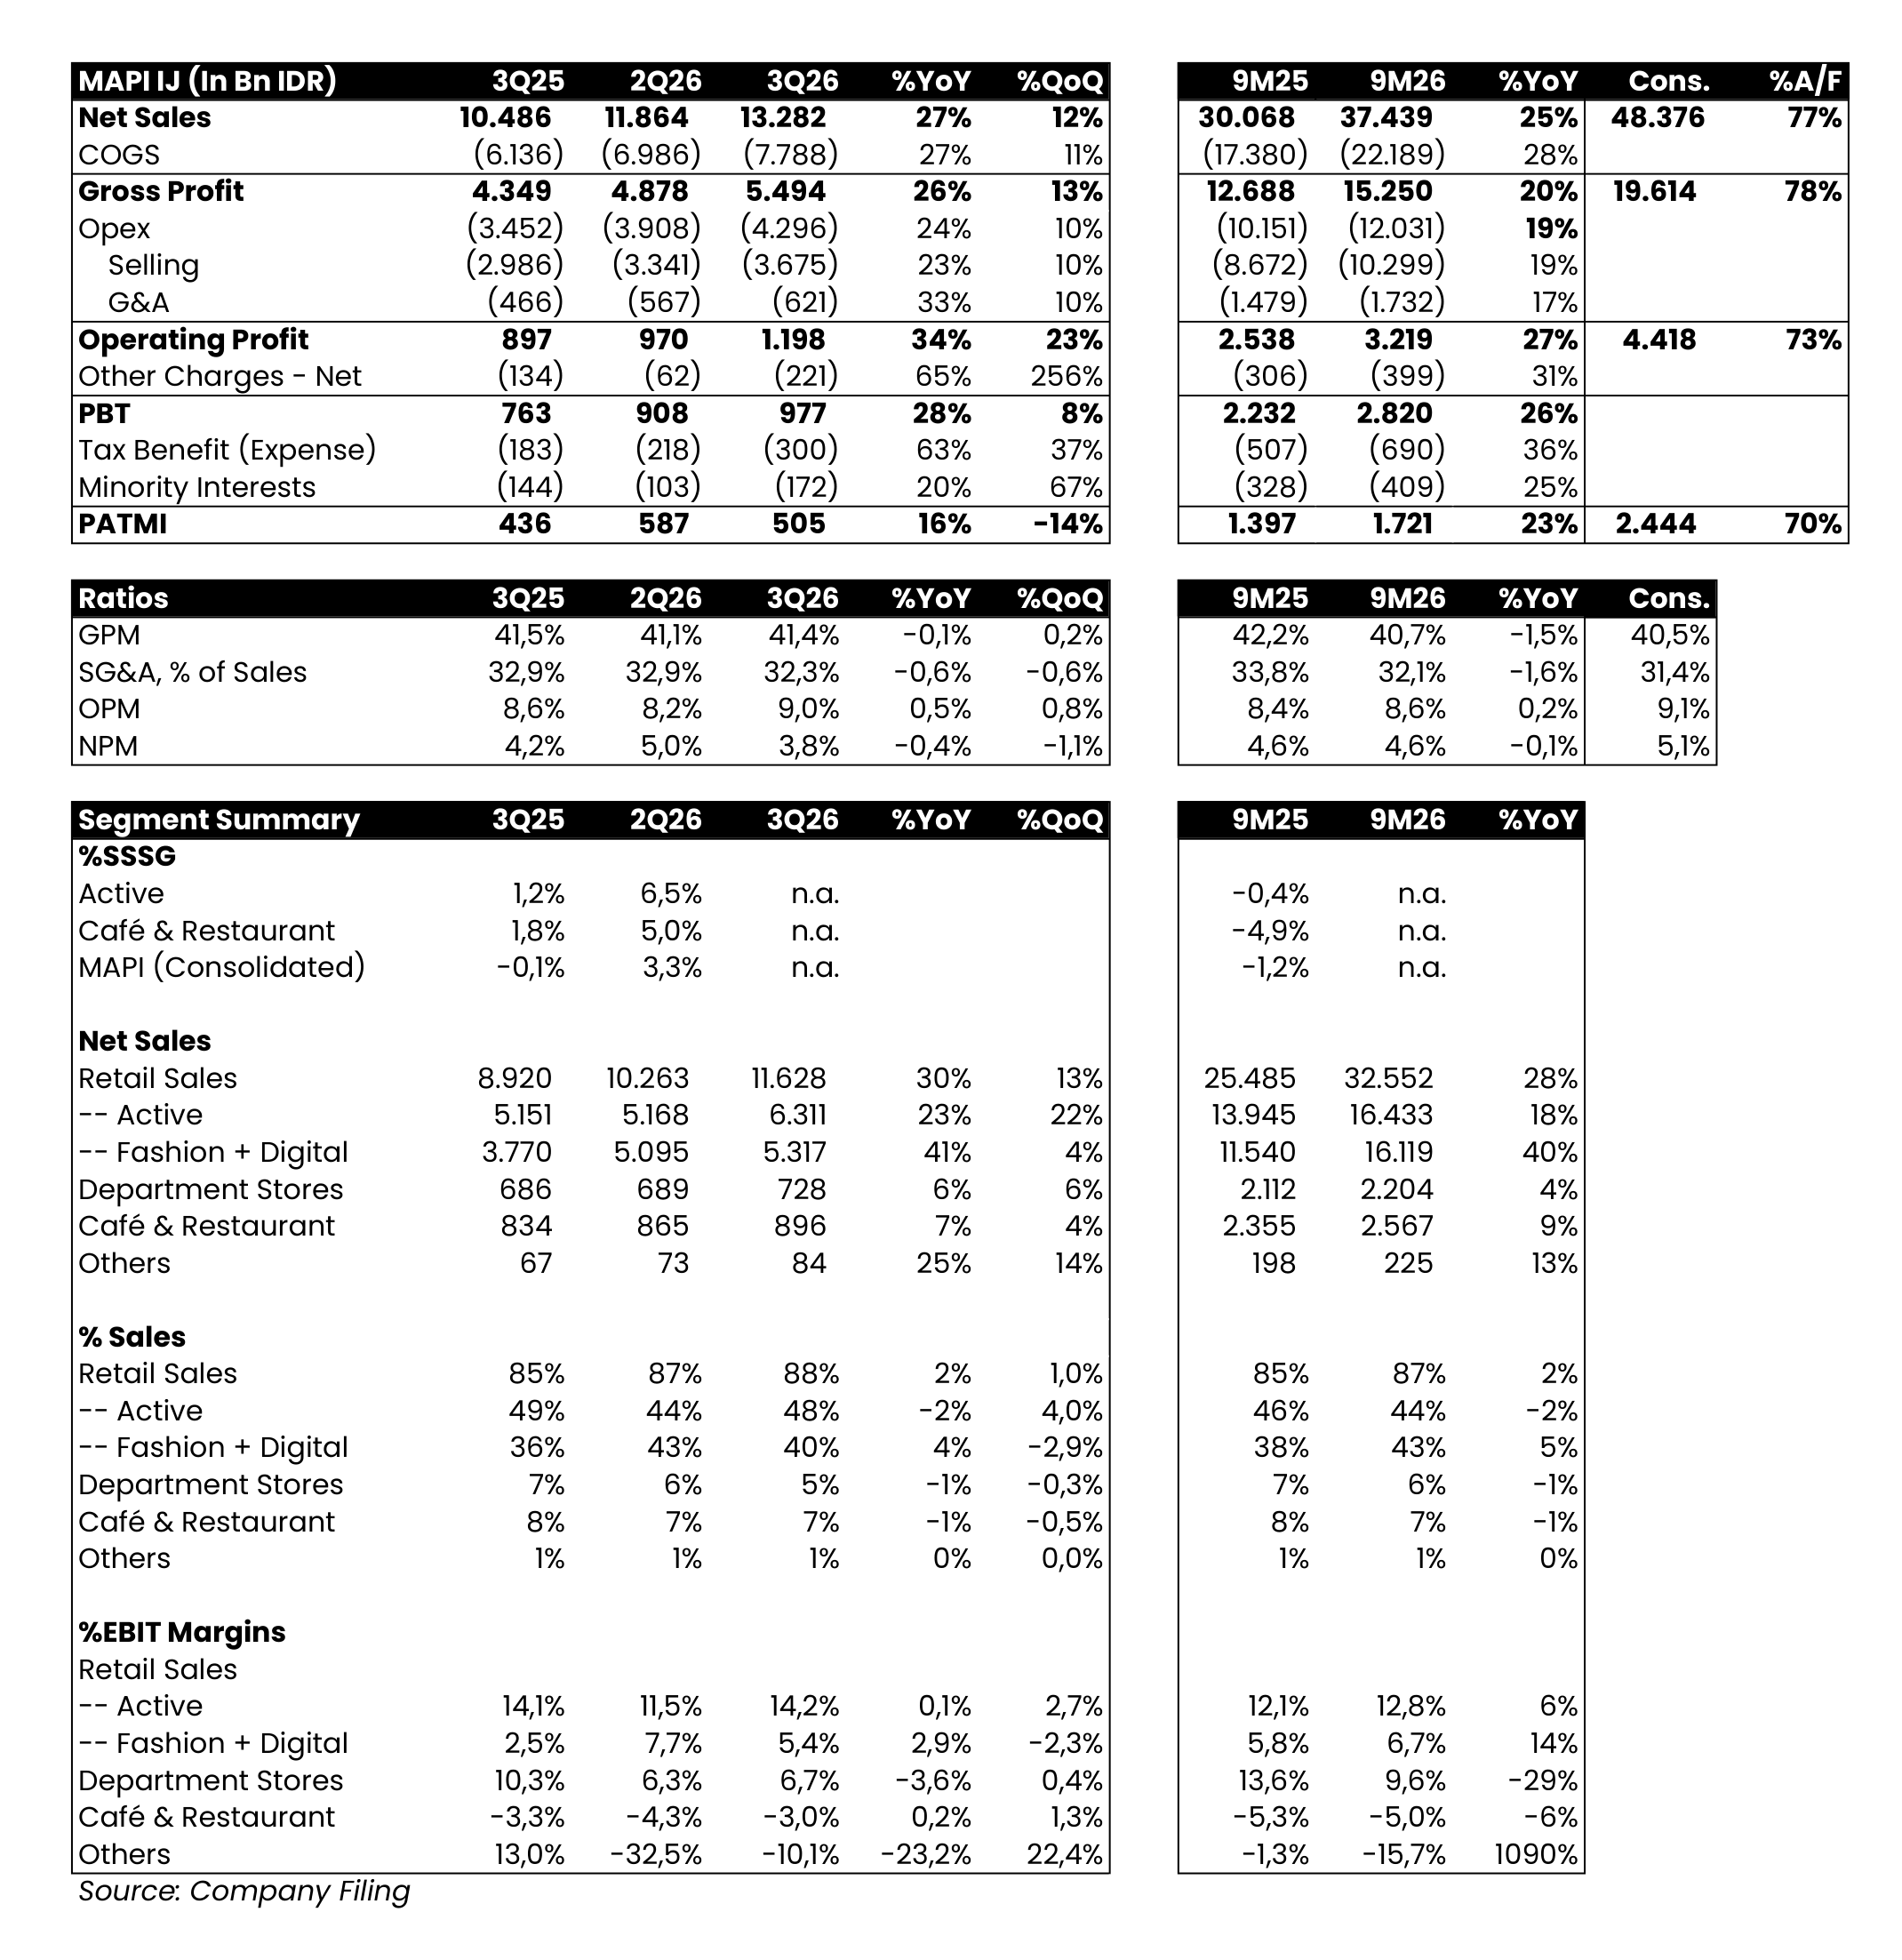
Mitra Adiperkasa ($MAPI) mencatat laba bersih Rp505 M pada 3Q26 (+16% YoY, -14% QoQ), sehingga laba bersih selama 9M26 mencapai ~Rp1,7 T (+23% YoY) dan sejalan dengan ekspektasi karena setara ~70% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~70% laba bersih tahunan).

  • Laba usaha pada 3Q26 tumbuh solid (+34% YoY), ditopang pertumbuhan pendapatan dan kenaikan margin laba usaha, dengan pendapatan selama 9M26 melampaui ekspektasi karena setara ~77% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~71% pendapatan tahunan).

  • Sementara itu, pertumbuhan laba bersih tertahan sejumlah aspek non–operasional, mencakup kenaikan pada beban keuangan dan effective tax rate.

Topline Tumbuh Solid, Ditopang Segmen ‘Fashion & Digital’ serta Konsolidasi Sports Direct

  • Seluruh segmen tumbuh secara tahunan pada 3Q26, dengan pertumbuhan pendapatan utamanya ditopang oleh segmen ‘fashion & digital’ (+40% YoY) diikuti segmen ‘active’ melalui MAP Aktif Adiperkasa ($MAPA) sebesar +23% YoY.

  • Pertumbuhan pada segmen ‘active’ ditopang konsolidasi Sports Direct Malaysia yang telah kami bahas di sini: [https://stockbit.com/post/36983607].

  • Sebagai catatan, margin EBIT segmen ‘fashion & digital’ juga membaik signifikan ke level 5,4% pada 3Q26 (vs. 3Q25: 2,5%), sementara margin EBIT segmen ‘department stores’ terkompresi ke level 6,7% (vs. 3Q25: 10,3%).

Margin Laba Usaha Membaik, tetapi Laba Bersih Tertahan Beban Lain–Lain & Beban Pajak

  • Margin laba kotor pada 3Q26 relatif stabil di level 41,4% (-10 bps YoY), seiring pertumbuhan beban pokok pendapatan (+27% YoY) yang sejalan dengan pendapatan.

  • Meski demikian, laba bersih masih bertumbuh solid seiring margin laba usaha pada 3Q26 yang naik +50 bps YoY ke level 9%, ditopang oleh perbaikan rasio SG&A sebesar -60 bps YoY ke 32,3%.

  • Laba bersih pada 3Q26 tertahan oleh lonjakan beban lain–lain yang mencapai Rp221 M (vs. 3Q25: Rp134 M, 2Q26: Rp62 M), utamanya karena peningkatan beban keuangan menjadi Rp205 M.

  • Effective tax rate pada 3Q26 naik signifikan ke ~30,7% (vs. 3Q25: ~24%), meski secara 9M26 kenaikannya relatif lebih moderat menjadi ~24,5% (vs. 9M25: ~22,7%).


Ditulis oleh Amara Beatrice, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

MAPA 9M26: Laba Bersih +24% YoY, Sedikit Lampaui Ekspektasi, Ditopang Konsolidasi Sports Direct /  by Stockbit Investment Research

Photo by: Stockbit

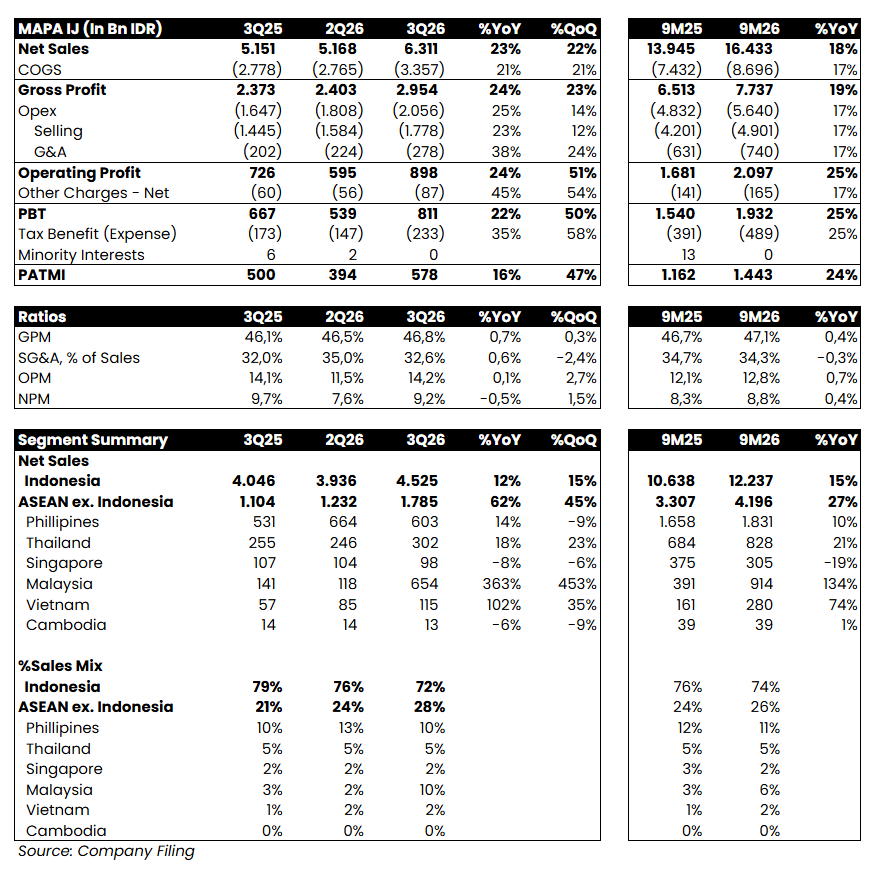
MAP Aktif Adiperkasa ($MAPA) mencatat laba bersih Rp578 M pada 3Q26 (+16% YoY, +47% QoQ), sehingga laba bersih selama 9M26 mencapai Rp1,4 T (+24% YoY) dan sedikit melampaui ekspektasi karena setara ~77% estimasi 2026F konsensus (vs. rata–rata realisasi 9M pada 3 tahun terakhir: ~74% laba bersih tahunan). Sebagai konteks, kinerja positif tersebut sudah terlihat sejak 1H26 [https://stockbit.com/post/34309302].

  • Pertumbuhan laba usaha pada 3Q26 (+24% YoY) ditopang oleh: 1) pertumbuhan pendapatan yang solid seiring konsolidasi pendapatan Sports Direct Malaysia; dan 2) margin laba usaha yang meningkat tipis.

  • Secara kuartalan, kenaikan laba bersih sejalan dengan pola musiman, di mana 3Q merupakan periode puncak penjualan MAPA seiring back–to–school dan HUT RI.

Topline Melonjak seiring Konsolidasi Sports Direct Malaysia

  • Pertumbuhan topline secara tahunan utamanya ditopang oleh: 1) konsolidasi pendapatan Sports Direct Malaysia, tercermin melalui lonjakan kontribusi Malaysia menjadi Rp654 M (vs. 3Q25: Rp141 M, 2Q26: Rp118 M); serta 2) pertumbuhan pendapatan yang dikontribusikan oleh Indonesia (+12% YoY).

  • Kontribusi pendapatan dari wilayah Asia Tenggara di luar Indonesia naik menjadi 28% dari total pendapatan pada 3Q26 (vs. 3Q25: 21%), dengan Malaysia kini berkontribusi 10% (vs. 3Q25: 3%) dan menjadi pasar terbesar ke–2 perseroan setelah Indonesia.

Margin Laba Usaha Solid; Pertumbuhan Laba Bersih Tertahan Kenaikan Beban Pajak

  • Margin laba kotor pada 3Q26 naik +70 bps YoY ke level 46,8% karena pertumbuhan pendapatan (+23% YoY) yang melampaui pertumbuhan beban pokok pendapatan (+21% YoY).

  • Sementara itu, margin laba usaha pada 3Q26 meningkat tipis sebesar +10 bps YoY ke level 14,2%, seiring rasio SG&A yang naik +60 bps YoY ke 32,6%.

  • Sebagai catatan, konsolidasi Sports Direct membawa beban amortisasi hak lisensi dan distribusi yang tercatat dalam beban penjualan, serta beban bunga atas diskonto utang akuisisi yang akan terus berjalan ke depan.

Update: Akuisisi Sports Direct Malaysia

  • MAPA menyelesaikan akuisisi 100% saham Sports Direct Malaysia per 1 Juli 2026 senilai US$148,9 juta atau ~Rp2,4 T, mencatatkan goodwill sementara (provisional goodwill) sebesar Rp498 M dan aset tak berwujud ~Rp1,3 T yang diamortisasi selama 10 tahun, yang tercermin pada kenaikan beban amortisasi dan bunga diskonto yang telah kami bahas.

  • Seperti yang telah kami bahas di atas, kontribusi terhadap topline pada 3Q26 positif dan berpengaruh signifikan pada posisi Malaysia dibandingkan kuartal–kuartal sebelumnya.


Ditulis oleh Amara Beatrice, Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

Singapura Perluas Penyelidikan Kabut Asap terhadap 10 Perusahaan /  by Stockbit Investment Research

  • National Environment Agency Singapura meminta informasi dari 10 perusahaan kelapa sawit atau kehutanan yang terdaftar di Singapura mengenai keterkaitan mereka dengan perusahaan afiliasi di Indonesia, yang mencakup lokasi konsesi lahan serta langkah pencegahan dan penanggulangan kebakaran di Indonesia pada tahun ini.

  • Perusahaan–perusahaan tersebut adalah Asia Pulp & Paper Company Ltd., Asia Pulp & Paper Company (China) Ltd., Bumitama Agri Ltd., Golden Agri International Pte Ltd., First Resources Ltd., Indofood Agri Resources Ltd., Kencana Agri Ltd., TSH Global Plantation Pte Ltd., TSH Oversea Pte Ltd., dan Wilmar International Ltd.

  • Permintaan informasi ini merupakan bagian dari upaya pemerintah Singapura untuk mengumpulkan informasi dari perusahaan yang mungkin berkontribusi terhadap kabut asap di negara tersebut.

  • Sebagai informasi, Asia Pulp & Paper Company memiliki afiliasi dengan Indah Kiat Pulp & Paper ($INKP) dan Pabrik Kertas Tjiwi Kimia ($TKIM), Golden Agri International memiliki afiliasi dengan Sinar Mas Agro Resources & Technology ($SMAR), First Resources memiliki afiliasi dengan Austindo Nusantara Jaya ($ANJT), Indofood Agri Resources memiliki afiliasi dengan Indofood Sukses Makmur ($INDF), Salim Ivomas Pratama ($SIMP), dan PP London Sumatra Indonesia ($LSIP), sementara Wilmar International memiliki afiliasi dengan Wilmar Cahaya Indonesia ($CEKA).

[Sumber: Bloomberg, National Environment Agency]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

BEI akan Langsung Investigasi Saham Terindikasi Manipulasi Harga, Tidak Lagi Banyak Beri Notifikasi UMA /  by Stockbit Investment Research

  • Direktur Utama BEI, Jeffrey Hendrik, mengatakan pada Senin (26/10) bahwa pihaknya akan segera menerapkan metodologi dan prosedur pengawasan yang lebih efektif bagi pasar saham Indonesia, termasuk investigasi yang lebih targeted kepada saham–saham yang memiliki indikasi awal adanya pratik manipulasi harga saham.

  • Dengan penyesuaian ini, Jeffrey menyebut bahwa BEI kemungkinan tidak lagi banyak memberikan notifikasi unusual market activity (UMA) dan langsung mengumumkan investigasi terkait perdagangan saham yang terindikasi memiliki manipulasi harga.

  • Dalam proses investigasi tersebut, BEI dapat melakukan pembatasan kegiatan rekening efek dan suspensi rekening efek.

  • Jeffrey menyebut bahwa penyesuaian ini akan disosialisasikan pada pekan ini kepada anggota bursa, dengan target efektif segera.

[Sumber: YouTube MetroTV]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

UNTR 9M26: Volume Penjualan Emas Terus Mengalami Pemulihan pada September 2026 /  by Stockbit Investment Research

United Tractors ($UNTR) mengumumkan kinerja operasional selama 9M26, dengan rincian sebagai berikut:

  • Volume penjualan Komatsu: 3.026 unit (-17% YoY), setara 76% target 2026 (vs. 9M25: 81% realisasi 2025), dengan penjualan alat berat secara bulanan pada September 2026 mencapai 337 unit (+14% MoM).

  • Volume overburden: 766 juta bcm (-7% YoY), setara 85% target 2026 (vs. 9M25: 75% realisasi 2025), dengan volume overburden secara bulanan pada September 2026 sebesar 93 juta bcm (-6% MoM).

  • Volume penjualan batu bara: 8,8 juta ton (-21% YoY), dengan penjualan batu bara termal dari PT Tuah Turangga Agung turun ke level 5 juta ton (-22% YoY) atau setara 67% target 2026 (vs. 9M25: 82% realisasi 2025)

  • Volume penjualan emas: 54 ribu oz (-70% YoY), setara 66% target 2026 (vs. 9M25: 80% realisasi 2025), seiring tambang Martabe baru mulai beroperasi kembali pada pertengahan Mei 2026. Penjualan emas secara bulanan pada September 2026 mencapai 12 ribu oz (+20% MoM).

  • Volume penjualan nikel: 1,2 juta wmt (-30% YoY), setara 96% target 2026 (vs. 9M25: 80% realisasi 2025).

[Sumber: Investor Relation]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

OJK Perpanjang Izin untuk Emiten Buyback Saham Tanpa RUPS hingga Juni 2027 /  by Stockbit Investment Research

  • Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon, Hasan Fawzi, mengatakan pada Senin (26/10) bahwa pihaknya memperpanjang kebijakan yang mengizinkan emiten untuk buyback saham tanpa persetujuan RUPS hingga Juni 2027.

  • Langkah ini ditujukan untuk stabilisasi pasar modal Indonesia.

  • Konferensi pers masih berlangsung hingga berita ini ditulis.

[Sumber: YouTube MetroTV]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

Pemerintah Pangkas Pasokan Gas ke Singapura 31 MMSCFD untuk Prioritaskan Kebutuhan Domestik /  by Stockbit Investment Research

  • Kepala SKK Migas, Djoko Siswanto, mengatakan bahwa Indonesia memangkas ekspor gas alam melalui pipa ke Singapura sebesar 31 mmscfd mulai Sabtu (24/10).

  • Djoko mengatakan bahwa pemangkasan ini dilakukan untuk mengalihkan pasokan ke sektor ketenagalistrikan domestik dan menjaga keandalan pasokan gas domestik bagi pembangkit listrik, khususnya untuk memenuhi kebutuhan listrik di Batam, Bintan, dan Sumatra.

  • Sebelumnya, Batam dan beberapa kota di Kepulauan Riau mengalami pemadaman listrik hingga 16 jam pada awal bulan ini.

  • Pengalihan tersebut terbagi menjadi 2 titik, yakni: 1) sebanyak 15 mmscfd dari Natuna ke PLN Batam melalui Pipa West Natuna Transportation System–Pulau Pemping–Batam; serta 2) sebanyak 16 mmscfd dari Sumatra melalui Pipa Transportasi Gas Indonesia untuk kebutuhan listrik di Batam, Bintan, dan Sumatra.

  • Energy Market Authority Singapura mengatakan bahwa total pengurangan tersebut mencapai 17 bbtud selama 18 hari, atau kurang dari 2% dari total permintaan gas harian Singapura yang mencapai lebih dari 1.000 bbtud.

  • Sebagian besar ekspor gas Indonesia ke Singapura disalurkan melalui pipa, sehingga pemangkasan ini diperkirakan mencakup ~9% dari total pasokan gas melalui jalur tersebut.

[Sumber: Reuters, Kontan]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

BUMI Akuisisi Tambang Tembaga di Australia Senilai US$22 Juta /  by Stockbit Investment Research

  • Bumi Resources ($BUMI) melalui anak usahanya, Bumi Resources Australia Pty. Ltd., mengumumkan telah mengakuisisi 100% saham perusahaan tambang tembaga asal Australia, Mount Margaret Mining Pty. Ltd., senilai ~US$22 juta.

  • Akuisisi ini merupakan bagian dari rencana diversifikasi usaha BUMI di luar sektor batu bara.

[Sumber: Keterbukaan Informasi]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

Bank Indonesia Tahan BI Rate di 5,75%, di Luar Ekspektasi /  by Stockbit Investment Research

Bank Indonesia pada Rabu (21/10) mempertahankan suku bunga BI Rate di level 5,75%, di luar ekspektasi konsensus yang memperkirakan naik 25 bps ke 6%. Lending facility dipertahankan di level 6,5%, sementara deposit facility naik 25 bps ke 5%.

[Sumber: YouTube Bank Indonesia]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.

CIMB Group Dikabarkan Sedang Pertimbangkan BNGA Go Private /  by Stockbit Investment Research

  • CIMB Investment Bank dalam research note–nya pada hari ini, Rabu (21/10), mengatakan bahwa CIMB Group Holdings tengah mempertimbangkan go private dan delisting anak usahanya di Indonesia, Bank CIMB Niaga ($BNGA).

  • Langkah ini didasarkan pada pandangan bahwa valuasi BNGA masih undervalued, di tengah outlook jangka panjang yang positif terhadap Indonesia, khususnya pada kekuatan BNGA di wealth management, corporate banking, konektivitas ASEAN, mass affluent banking, dan perbankan syariah.

  • CIMB Investment Bank juga menyebut terdapat 3 opsi yang sedang dipertimbangkan oleh CIMB Group Holdings untuk memenuhi ketentuan free float BNGA, termasuk penempatan saham kepada investor strategis pada valuasi yang acceptable, re–IPO yang dinilai kurang memungkinkan dalam kondisi pasar Indonesia saat ini, serta privatisasi yang saat ini dinilai sebagai opsi paling strategis dan kredibel.

[Sumber: The Star]


Ditulis oleh Stockbit Investment Research, tim riset dari Stockbit yang menyediakan analisis pasar saham Indonesia secara akurat, independen, dan real time.

Dapatkan informasi saham lengkap, data real time, dan analisa saham terbaru langsung di aplikasi Stockbit.