Executive Summary
Harga saham JPFA dan CPIN mengalami penurunan sekitar -20% sejak awal Oktober 2023 hingga awal Februari 2024. Penurunan harga saham keduanya terjadi seiring pelemahan harga ayam broiler dan DOC serta kenaikan harga jagung yang signifikan pada akhir 2023 hingga awal 2024. Namun, harga broiler dan DOC telah pulih dan bertahan di level yang relatif tinggi. Sementara itu, harga jagung mulai menunjukan penurunan, yang mana kami perkirakan akan berlanjut sehingga dapat menjadi katalis positif bagi CPIN dan JPFA.
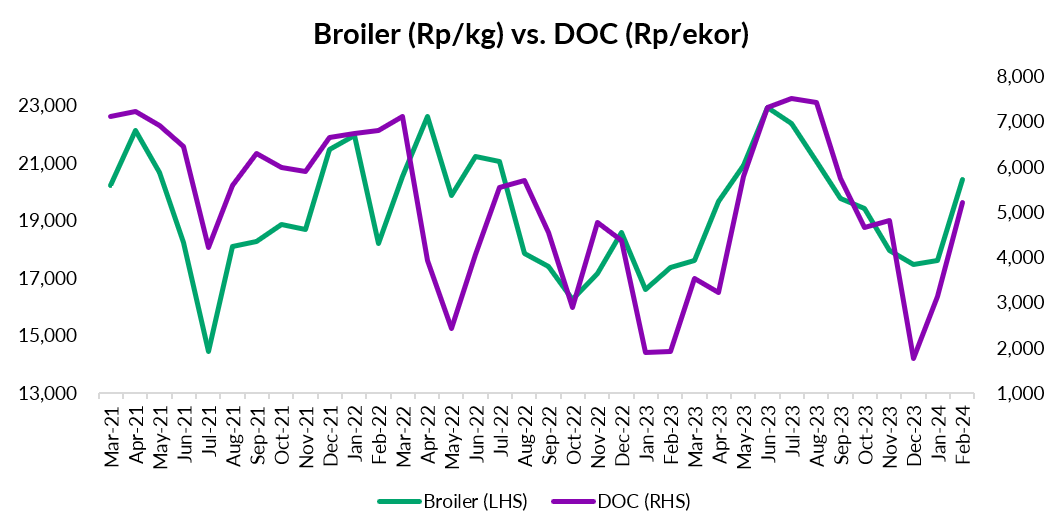
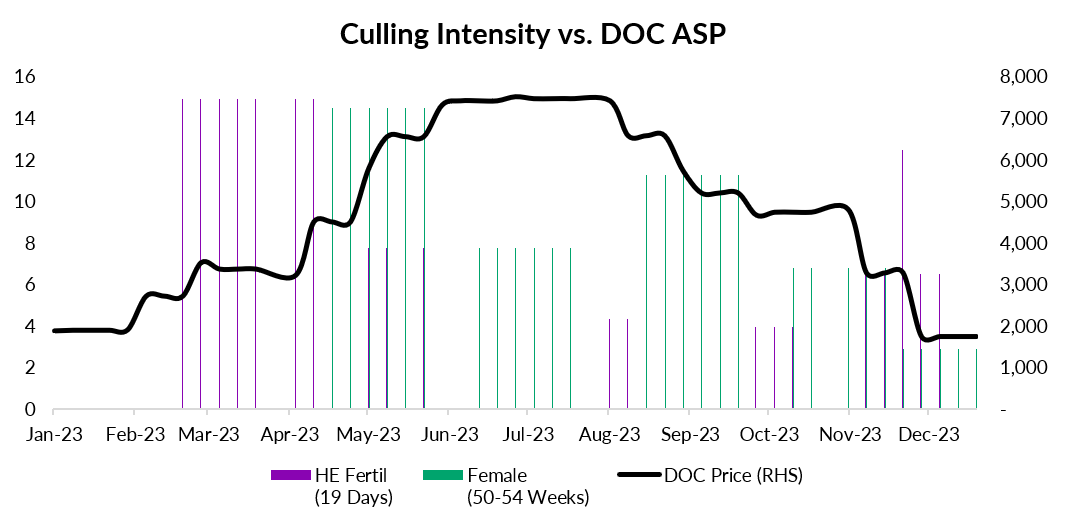
Setelah harga broiler dan DOC mengalami penurunan harga yang signifikan pada 4Q23 (broiler -13% QoQ, DOC -46% QoQ), harga keduanya telah rebound masing-masing ke level di atas Rp20.402/kg dan Rp5.216/ekor per Februari 2024 berkat menguatnya permintaan. Per 6 Maret 2024, harga broiler bahkan berada di level Rp26.000/kg. Selain itu, kami juga mengekspektasikan program culling akan kembali dilaksanakan ketika permintaan ternormalisasi setelah musim Lebaran. Dengan begitu, kami menilai bahwa harga broiler dan DOC bisa stabil masing-masing di level Rp20.000/kg dan Rp5.000/ekor.
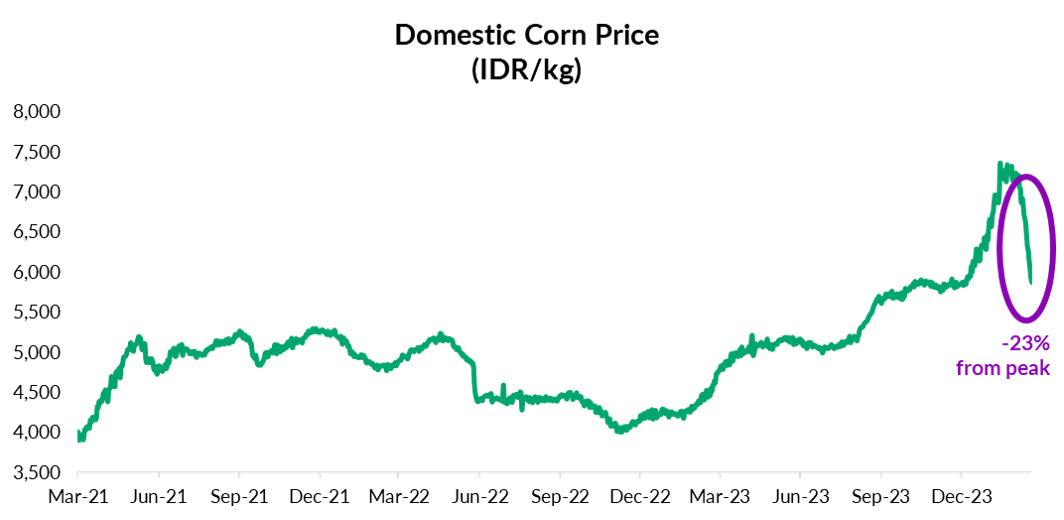
Dari sisi bahan baku, setelah kenaikan signifikan dalam beberapa bulan terakhir, harga jagung mulai mengalami penurunan. Per 5 Maret 2024, harga rata-rata jagung tercatat turun -23% ke level Rp5.635/kg dari titik tertingginya di Rp7.360/kg pada 30 Januari 2024. Kami memperkirakan normalisasi harga jagung akan berlanjut seiring musim panen pada Februari–Maret 2024, intervensi pemerintah melalui impor, dan berakhirnya El Nino.
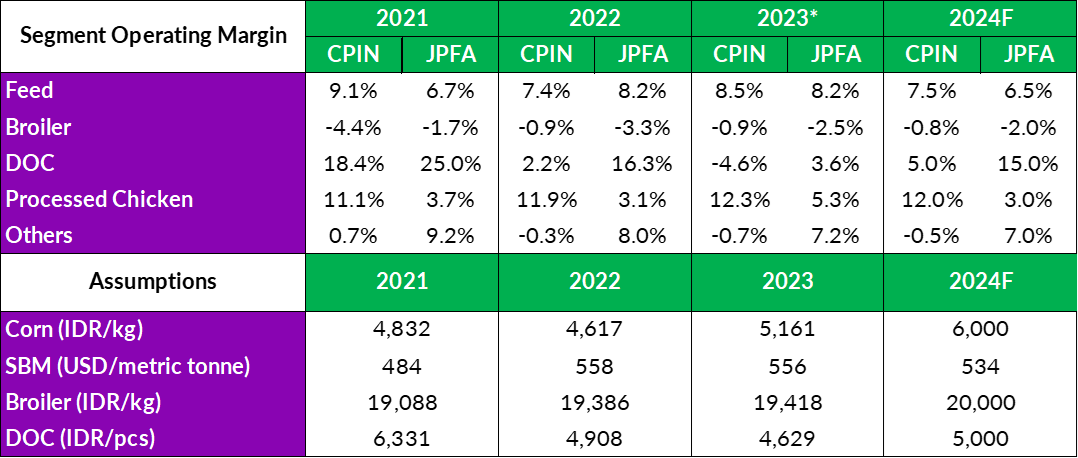
Meski demikian, kami memperkirakan secara tahunan harga rata-rata jagung pada 2024 masih akan lebih tinggi dibandingkan 2023 karena tingginya harga pada awal tahun 2024 dari efek El Nino. Hal ini akan berimbas pada penurunan tipis margin segmen usaha feed.
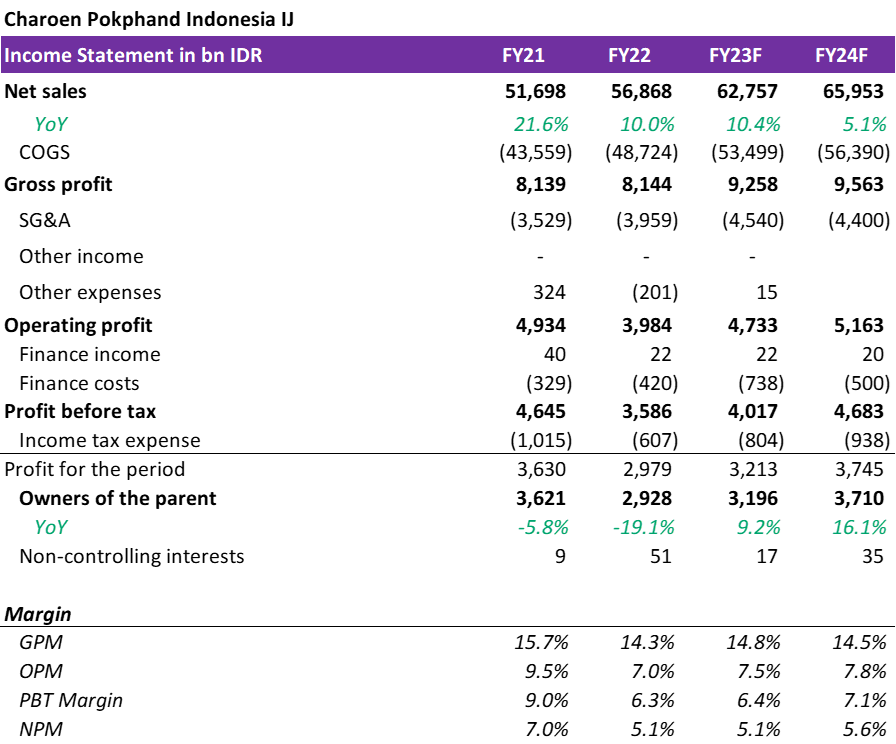
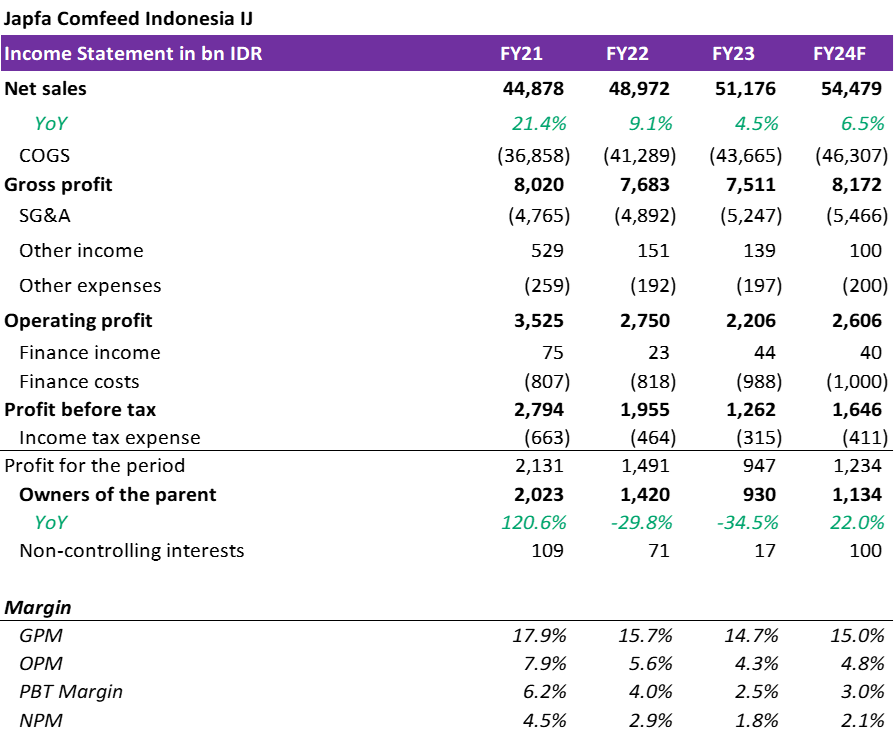
Secara keseluruhan, kami memproyeksikan laba bersih CPIN dan JPFA dapat tumbuh pada 2024 masing-masing sebesar +16% YoY dan +22% YoY menjadi Rp3,6 T dan Rp1,1 T. Pertumbuhan laba bersih keduanya kami perkirakan akan didorong oleh perbaikan kinerja segmen broiler dan DOC yang lebih besar, sehingga dapat mengkompensasi penurunan kinerja segmen feed.
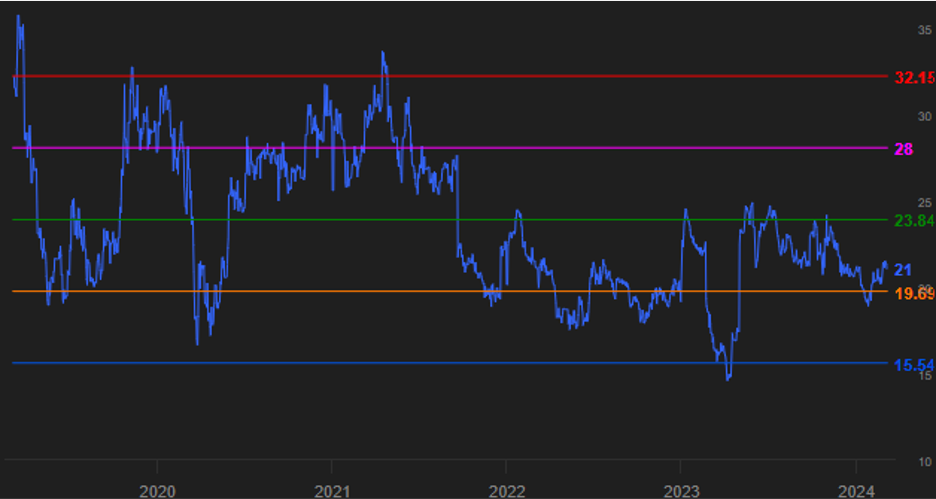
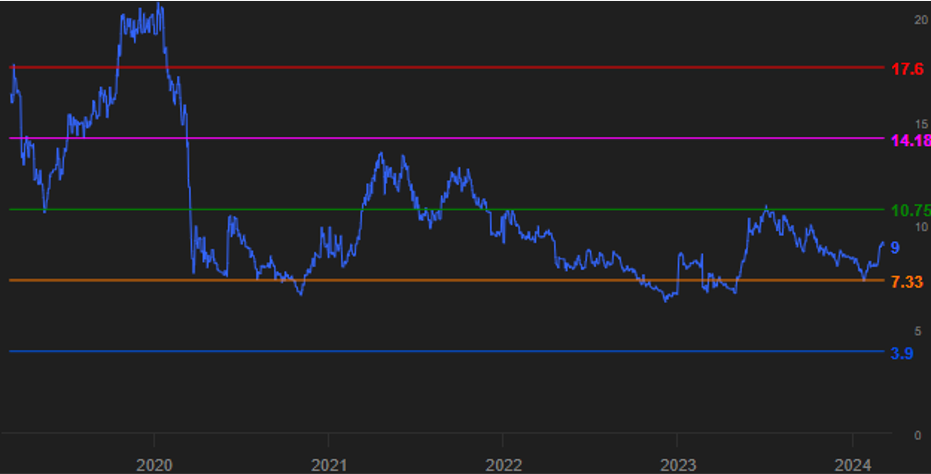
Dengan penurunan harga jagung dan bertahannya harga broiler dan DOC di level yang relatif tinggi, kami menilai sentimen negatif pada saham CPIN dan JPFA akan mereda, sehingga valuasi keduanya dapat mengalami re-rating ke level yang lebih normal, yakni di level mean-nya. Re-rating saham CPIN dan JPFA ke level mean mengindikasikan upside masing-masing sebesar +13,5% dan +19,4% dari harga penutupan per 5 Maret 2024.
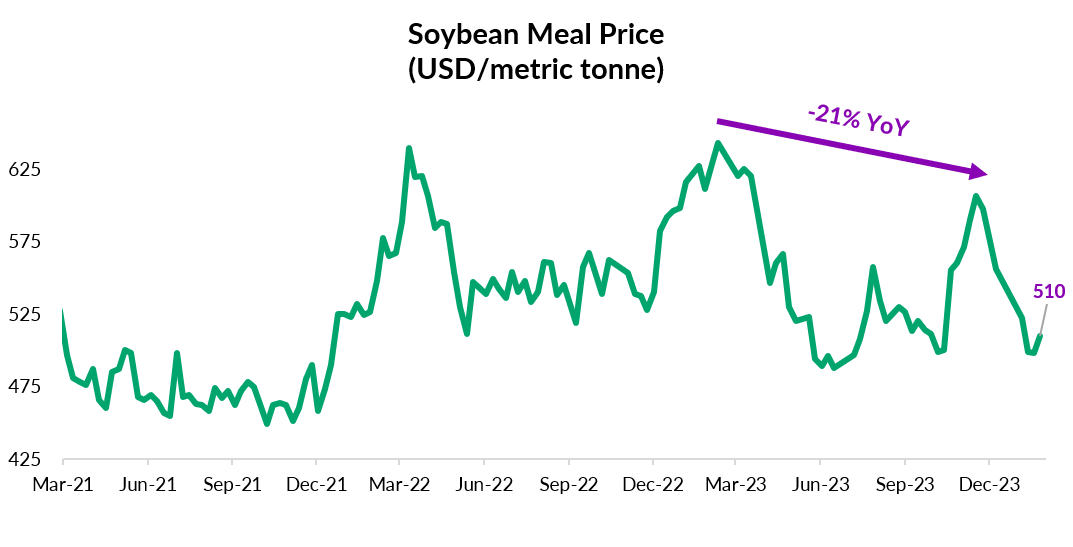
Adapun risiko utama yang kami lihat bagi CPIN dan JPFA ke depan adalah 1) bertahannya harga jagung di level yang tinggi; 2) kembali naiknya harga bungkil kedelai; dan 3) culling yang telat atau tidak dilaksanakan atau intensitasnya rendah.